出品 | 虎嗅科技组
作者 | 梁卡尔
编辑 | 苗正卿
头图 | 视觉中国
你有多久没听到"Intel Inside"了?
现在说到 AI 算力,第一个冒出来的名字是英伟达。买电脑时,AMD 至少还会被拿来比一比。手机芯片更不用说,苹果和高通把话题占满了。英特尔好像很久没站在舞台中央了。
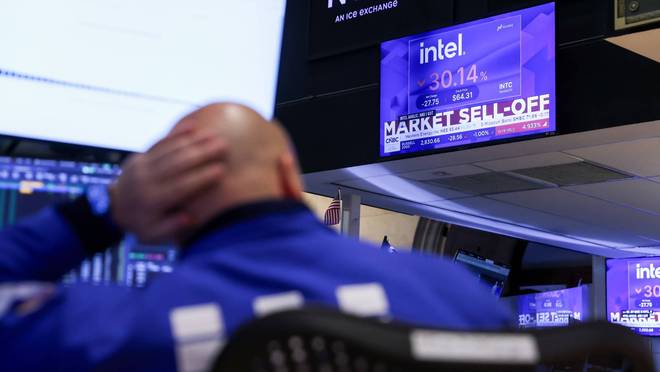
但本周五,10 月 30 日,它用 28.58% 的暴跌让所有人重新想起它。
据道琼斯市场数据,这是英特尔有记录以来第二大单日跌幅,仅次于 1974 年 7 月 5 日的 29.9%。
对一家曾把"Intel Inside"贴满全球电脑的公司来说,这是久违的"被看见",只不过方式并不体面。
准确地说,这是一份期待 95 分、却只拿到 85 分的季度业绩报告,并不是不及格。
问题在于,过去一年英特尔股价涨了 123%,市场已经把"改革成功"定价得很充分。85 分不够。
业绩报告显示,英特尔第三季度营收 165.13 亿美元,同比增长 20.9%;经营利润 25.22 亿美元,去年同期只有 6.83 亿美元。数据中心和人工智能事业部(DCAI)营收同比增长 78%。
真正引爆抛售的是首席财务官戴夫·辛斯纳 (Dave Zinsner)给出的第四季度指引:
营收 150 亿至 160 亿美元,低于第三季度的 165 亿美元; 毛利率 38%,比第三季度低约 6 个百分点; EPS 0.25 美元,约为第三季度的一半。
更重的一击在 2027 年。
戴夫·辛斯纳明确说,在资本开支大幅增加的情况下,"公司预计 2027 年无法实现正自由现金流"。
对设备供应商的坚定采购订单环比已经增长近 40%,钱还在继续花。
Intel 3 扩产、18A 量产爬坡、14A 前期投入,三件要花钱的事都挤在 2027 年,资金压力可想而知。
与此同时,公司还承诺 2027 年去杠杆。
市场担心,既要、又要、还要的英特尔,靠什么填坑?
就这样,高预期是干柴,公司指引是火种,外部 AI 抛售是风。
火种引燃干柴,风吹大了火势。英特尔的股价"崩"了。
先看当晚,暴跌的股价和迟疑的 CFO
风有多大?10 月 30 日,费城半导体指数暴跌 7.20%,30 只成份股 29 只下跌。
收盘时,AMD 跌 10.88%,高通跌 11.12%,Arm 跌 9.97%,台积电跌 5.95%,博通跌 5.48%。这不是英特尔一家的事。
英伟达也未能幸免,收跌 4.22%,市值回落到 5 万亿美元以下。相较之下,当日仅跌 1.23% 的苹果顺势反超,成为全球市值最高的上市公司。
同时,纳斯达克指数跌 2.86%,标普 500 跌 1.82%。在这背后,资金从 AI 相关股票逃向医疗保健、必需消费品这些避风港。
但是,英特尔跌幅达到 28.58%,盘中甚至跌超 30%。
直观来看,板块的锅最多只占三分之一,剩下三分之二是公司自己点着的火。
值得注意的是,当天砸盘的不只是"板块轮动",还有一种情绪的彻底切换。也就是说,市场不再愿意为"订单满天飞、故事宏大、但兜里没钱"的 AI 标的,支付无限期的溢价。
业绩发布后的分析师电话会上,点燃导火索的是几句听起来平平无奇、对估值却极其致命的话。
戴夫·辛斯纳刚给出第四季度的指引,券商 Melius 分析师本杰明·赖特泽斯(Benjamin Reitzes)就在问答环节直接捅破窗户纸:这个指引,比华尔街的预期整整低了约 18 亿美元,而且第四季度预期将可能会持续到来年第一季度。
于是,在电话会上出现了戏剧性的一幕。
本杰明·赖特泽斯追问:"也许你可以过一遍这三件事。它们对 18 亿美元的下调有多大影响,以及它们何时能好转。" 戴夫·辛斯纳显然没接住这个直球:"好的。那么——以色列、客户端,第三个是什么?" 英特尔投资者关系企业副总裁约翰·皮策(John Pitzer)赶紧帮忙打圆场:"仅仅是相对于指引和华尔街预期的差距。" 戴夫·辛斯纳仍在迟疑,"好的。所以……" 本杰明·赖特泽斯毫不客气地补刀:"执行力,戴夫。执行力在业绩指引下调中占多大比重。"
在这段略显尴尬的插曲之后,戴夫·辛斯纳才开始解释以色列停产两周的影响。但对市场来说,第四季度的 18 亿缺口虽然刺痛,真正的巨雷却埋在 2027 年。
戴夫·辛斯纳在电话会里把话挑明了,明年资本开支将"大幅增加",但公司预计无法实现正自由现金流。
这成了一个无解的死结。市场能忍受一个季度毛利率难看,但不能忍的是边喊着"明年是增长年",一边又老实交代"现金流为负",同时还拍着胸脯保证"要去杠杆"。
既要马儿跑,又要马儿不吃草,还要给马儿减负。
这三件事同时成立,要么靠到处找钱,要么靠卖家当,没一个是能凭空变出来的。
Q3 确实改善了,陈立武也确实做了事
但如果只看到"指引暴雷",对陈立武不公平。
客观地说,第三季度的成绩单,证明了这位"救火队长"在经营层面确实动了刀子。
服务器大单品 Granite Rapids 已经成了销量最大的主力,还能实打实地拉动毛利。 被寄予厚望的下一代 18A 先进制程的成本比一季度降了 40%,上一代的 Intel 3 页降了 15%。 搭载 18A 的电脑 CPU 的收入占比,从年初不到5%,一口气拉到了近三分之一。 主打性价比的 Wildcat Lake 出货量环比飙升 70%,直接卖断货。
陈立武在电话会上的自述,也不是空喊口号。自从 2025 年 3 月,就任英特尔 CEO 以来,他大幅裁员、拿中层开刀、砍掉官僚主义、重建工程文化、收缩产品线。
账面上能看到效果。第三季度研发加营销管理费用占营收 27.4%,去年同期是 31.9%。
但问题也在这儿,改善发生在"经营层",但市场现在死盯的是"现金流层"。活儿干得不错,但还没变成兜里的真金白银。
第四季度的沟坎倒是实实在在。
PC 行业的库存修正至少磨到 2027 年第一季度,核心的客户端计算与物理 AI 事业部(CCPG)收入预计环比大跌 20% 以上。 2026 年 PC 总盘子预计缩水 12%,2027 年还得再缩 10%。 内存的短缺和高价,2027 年都未必能缓解。 加上以色列工厂那场意外,第四季度的利润表几乎光着身子过冬。
但从长远来看,陈立武真正的困境是最值钱的也最难兑现。
数据中心和人工智能事业部是英特尔保命的底盘,而代工是英特尔估值里最性感的"第二曲线"。
但这根曲线的现状很骨感,订单的故事满天飞,收入和良率在后面苦苦追赶。
图片来源:英特尔官网
投行 KeyBanc 在 10 月的一份报告里,给出了一份相当激进的名单。英特尔据说已拿下苹果、英伟达、博通、微软、AMD、谷歌的部分代工项目,主要集中在 18A 的增强版(18A-P)和下一代 14A 制程。
其中,苹果 14A 项目的潜在营收在 150 亿至 200 亿美元,涉及约 60 万片晶圆。给 Anthropic 定制的 ASIC 项目如果落地,数量可达 500 万至 1000 万颗芯片,潜在营收高达 400 亿至 800 亿美元。
不过,这些惊人的数字,目前并未获得英特尔或相关公司的公开证实。
电话会上,陈立武嘴巴很严,只说"未来两个季度准备好宣布几家客户"。
不过,第三季度的业绩报告显示,外部代工收入只有 4.11 亿美元。主要还是一锤子买卖的"不重复项目"。整个 Foundry(代工)业务,依然在单季亏损 19 亿美元的泥潭里。
更深层的瓶颈在生产线上。
KeyBanc 泼了盆冷水,英特尔引以为傲的一项"高级芯片拼装"技术(EMIB-T),在两家供应商那里的良率仍有提升压力。日本的 Ibiden 勉强能到 50%~60%,中国台湾的欣兴电子只有可怜的 20%~30%。
如果分析师估算属实,这可能卡住谷歌 TPU 相关项目的脖子。
14A 这个被寄予厚望的节点,得等到 2027 年下半年才进入风险试产,2028 年才可能真正量产。
所以,代工这块的估值逻辑可以总结为七个字,"方向对,时间没到"。但对于一只过去一年已经涨了 123% 的股票来说,这个"时间差",足够引发一场惨烈的估值重估。
AI 交易切换评估标准,英特尔的实绩在 2027 年以后
外部的大风,之所以能把英特尔吹跌 28%,是因为那一天,市场同时收到了几个极其刺耳的警报,全都指向同一件事:AI 的故事,不能再光靠画饼和砸钱来讲了。
周四、北京时间 10 月 30 日凌晨,亚马逊盘后的财报,就是个活生生的例子。AWS 营收暴涨 39%,创下近五年最快增速,但单季资本开支高达 772.6 亿美元,过去 12 个月的自由现金流直接被干成了负数、流出 424 亿美元。
亚马逊首席执行官安迪·杰西(Andy Jassy)甚至预告,2027 年还得接着砸钱。市场的反应也很直接,盘后一度跌超 10%。
连 AWS 这种 AI 需求真金白银落地、手里攥着 5780 亿美元订单的"优等生",都因为现金流被按在地板上摩擦。英特尔那句"2027 年很可能无法实现正自由现金流",简直是撞到了枪口上。
周一、北京时间 10 月 26 日晚间,美国证券交易委员会披露的 Anthropic 招股书又在估值上踩了一脚。
Anthropic 上半年营收 163 亿美元,净亏损却高达 810 亿美元。投资人指望它 IPO 能撑起 1.5 万亿到 1.75 万亿美元的估值,但糟糕的是,黑石直言,Anthropic 上市后,其债务可能拿不到投资级评级。
当连 AI 金字塔尖的独角兽,都要被追问估值到底撑不撑得住时,二级市场对英特尔这种重资产、负现金流、代工期权还远在天边的"老家伙",投资者的耐心只会更快流失。
别忘了还有宏观的暗流。中期选举前,华尔街预计民主党至少拿下国会一院,AI 监管收紧的阴云正在聚集。资金在月末和选举前,加速从 AI 撤离,躲进能源、必需消费和医疗这些防空洞。
这些都不是英特尔的错,但英特尔是高估值、高预期、负现金流的半导体巨头。
风一刮,站在最前排、个子最高的那个,总是最先挨冻。
资本开支的数字意味着,英特尔的钱已经哗啦啦花出去了。
上述电话会上,戴夫·辛斯纳试图给市场喂定心丸,"除非我们对产品和工艺技术的健康状况充满信心,并有客户需求的明确证据,否则我们不会花费 1 美元资本"。
这话听起来极具纪律性,但市场的反应是,你的明确证据呢?
事实上,英特尔的逻辑是对的,钱不是拿去挥霍,只要节点顺利爬坡,回报率至少 20%,Intel 3 在 2027 年就能赚钱。这一数据和预期是戴夫·辛斯纳给出的。
但市场要的是一座能走到对岸的桥,陈立武现在只指了指对岸,没打桥墩。
图片来源:视觉中国
陈立武自己心里比谁都清楚这个落差。他不止一次强调,英特尔拥有重返巅峰的技术、人才和规模,"但领导地位必须靠执行来赢得"。在电话会上,他也坦言"对团队提出了极高的执行力要求"。
"桥墩"有三个。第一,代工业务的外部客户,得从报告"走"出来,变成实打实的收入;第二,DCAI 在 2027 年下半年产能释放后,营业利润率得守得住;第三,2027 年去杠杆,得靠经营现金流和变卖家当。
这三样,只要塌了一样,"2027 投资年"这出戏,就会瞬间从复兴大计,变成财务危机。
这次暴跌之后,英特尔要证明价值
"重建英特尔是一场多年旅程,我始终强调这一点,并坚定致力于实现它。我们才刚走了一年半。"
陈立武在电话会上这句大实话,很诚实。
但市场的回应也很诚实。过去一年涨了 123%,这是提前兑现了"改革会成功"的结果。从现在起,市场只认一样东西,改革到底能不能变成真金白银的现金流。
对英特尔上述三根"桥墩"还有期望之下,这 28.58% 的暴跌还是情绪杀。一旦有任何一根"桥墩"难以立起来,英特尔的估值就会发生切换。投资者将不再为"转型期权"买单,而是甩掉"重资产、强周期、重负债"的负担。
一旦如此,市值只会比现在更低。
陈立武还有时间,但试错的筹码不多了。市场用一年半攒下的耐心,在周五这一天,被收走了一大半。
本文来自虎嗅,原文链接:https://www.huxiu.com/article/4901903.html?f=wyxwapp
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI开始断网训练最强模型:“安全起见”
2026-10-27