出品 | 网易智能
作者 | 小小
编辑 | 王凤枝
云业务收入明明翻了倍,谷歌股价却迎来了史上最惨的一天,市值蒸发约 5000 亿美元。
当地时间 10 月 28 日至 29 日,谷歌母公司 Alphabet、微软和亚马逊接连交出最新季报。单看云业务,三家增长都很快:谷歌云收入大增 103%,微软 Azure 增长 48%,亚马逊 AWS 也增长了 39%。企业对云服务和算力的需求,已经变成了财报上的收入。
但要接住这波生意,就得先掏钱买设备、建机房。把三家各自公布的全年资本开支计划加起来,总额已经接近 6000 亿美元。这个季度,谷歌和亚马逊经营产生的现金,都不足以覆盖当季设备和设施投入。微软仍有结余,不过部分建设支出也因供应商延期交付,被推到了后面。
三家公司的压力又各有不同:谷歌要在扩大云业务的同时,稳住增速放缓的搜索广告;亚马逊不断安装新芯片,首席执行官安迪·贾西却称,新增算力几乎刚装好就被客户用掉;微软则在继续扩建的同时,提高现有算力的使用效率。订单不断增加,但建设需要先付钱,赚回本钱可能要等上几年。下一轮扩张的钱从哪里来、投入多久能收回来,成了这轮财报中投资者反复追问的问题。
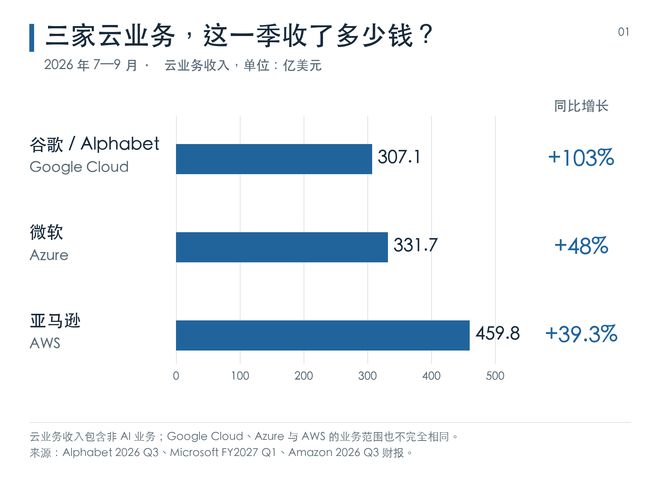
图:三家公司披露的均为 2026 年7—9 月业绩;微软将其称为 2027 财年第一季度。云收入包含非 AI 业务,各平台的业务范围也不完全相同。
01 云业务大涨,股价为什么没跟着涨
10 月 29 日,Alphabet 股价大跌约 12.6%。据《华尔街日报》报道,公司在一个交易日里就蒸发了约 5000 亿美元市值。
谷歌云的表现其实相当亮眼,但搜索广告依然是决定整家公司表现的顶梁柱。今年第一季度,谷歌搜索收入增长 19%,第二季度增长 17%,到了第三季度则进一步放缓至 12%。包含搜索、YouTube 等核心业务在内的 Google Services 当季收入为 963 亿美元,没能达到分析师预期的 985 亿美元。
谷歌的 AI 搜索确实吸引来了更多提问。首席商务官菲利普·辛德勒在电话会上表示,整体搜索查询量的同比增速达到了五年来的最高水平,但 AI 模式(AI Mode)下每次查询带来的广告收入,目前仍低于传统搜索。
用户多问了几个问题,广告费却未必能按同样的速度涨上来。为此,谷歌正在扩大 AI 搜索摘要(AI Overviews)和 AI 模式里的广告投放,也在摸索如何在多轮聊天中插入广告。新的 AI 搜索到底能不能继续撑起原有的广告生意,是云业务狂飙之外,投资者紧盯着不放的另一件事。
不过,本季搜索增速放缓也不能全算在 AI 头上。辛德勒解释称,与第二季度相比,汇率波动是拉低增速的最大因素;此外,欧盟政策变化影响了部分亚太零售商的投流需求,夏天的世界杯也让一部分广告预算提前在 6 月花掉了。
《华尔街日报》采访的广告买家表示,他们在尝试投放 OpenAI 的广告时,花的往往是新增的测试预算,或者是从较小渠道挪过来的钱,目前并没有大规模削减在谷歌搜索上的预算。
亚马逊撞上的则是另一种落差:AWS 云业务涨得已经很快,但华尔街还想要更快。
第三季度,亚马逊总营收达到 2019 亿美元,同比增长 12%,净利润为 207 亿美元。尽管营收仍落在公司此前预计的范围内,但营收和净利润双双低于分析师预期。财报公布后,亚马逊股价在盘后一度跌去约6%。
在 AWS 之外,亚马逊自营网店收入仅增长2%,为 685 亿美元;广告收入剔除汇率影响后增长 12%。Prime Day 会员日大促从去年的 7 月提前到今年 6 月举行,也在一定程度上打乱了两个季度之间的收入节奏。
Evercore ISI 分析师马克·马哈尼向《华尔街日报》表示,投资者原本盼着看到云业务进一步提速,但这样的预期可能已经有些不切实际。AWS 的增速从上季度的 37% 提高到本季的约 39%,依然没能让市场满意。
有意思的是,亚马逊上一次宣布多花钱时,市场的反应截然相反。今年 7 月,公司公布上一季财报并将全年建设计划上调 200 亿美元后,股价曾大涨超过9%。
相比之下,微软本季的营收、营业利润和每股收益都超出了市场预期。财报发布后的盘后交易中,微软股价一度上涨,但在第二天常规交易时段又小幅回落。Azure 的稳健增长和账上依然充裕的现金结余,确实给微软托了底,但也没能让它完全躲开市场对科技股高投入的担忧。
02 三家云业务,已经赚到了多少钱
亚马逊 AWS 本季收入约 460 亿美元,在三家云业务中规模最大。它带来了约 178 亿美元的营业利润,同比增长约 55%,占亚马逊当季营业利润的约 63%。
与此同时,AWS 的赚钱效率也在变高——营业利润率从去年同期的 34.6% 提升至 38.7%,利润涨得比收入还快。
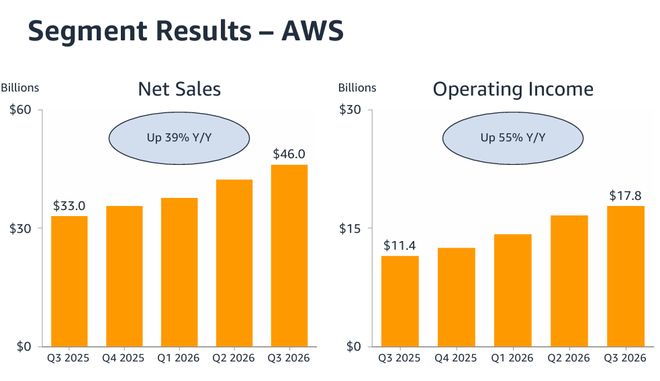
图:亚马逊财报中的 AWS 分部数据:左侧为收入,右侧为营业利润,单位为十亿美元。
贾西预计,AWS 在 2027 年和 2028 年的收入增速都将超过 40%。为了满足这些需求,亚马逊还得继续扩充机房算力。
谷歌云本季收入约 307 亿美元,营业利润约 111 亿美元,营业利润率从去年同期的 23.7% 大幅拉升至 36.2%。在收入翻倍的同时,它每赚进 100 美元收入,能留下的营业利润也从 23 美元多涨到了 36 美元多。
谷歌首席执行官桑达尔·皮查伊透露,谷歌云今年以来的 AI 相关收入已达数百亿美元,主要来自 AI 算力底座和企业级 AI 工具。虽然公司没有公开这笔收入的具体明细,但对外直接售卖自研的 TPU 芯片系统,已经成为拉动云业务增长的新路子。
微软 Azure 本季收入约为 332 亿美元。公司同时公布了 639 亿美元的“微软云”整体收入——这个大口径还把 Microsoft 365 办公软件等企业服务算了进去,范围比单看 Azure 更广。
在 Azure 提供的基础算力之上,微软还有帮企业开发 AI 应用的 Foundry 平台,以及嵌在办公和写代码工具里的 Copilot 助手。管理层披露,Foundry 的收入已增至去年同期的三倍以上,服务客户超过 12 万家;Microsoft 365 企业版的云收入也增长了 17%。
微软首席执行官萨提亚·纳德拉在电话会上举了两个例子:消费品巨头联合利华正在用 AI 智能体处理订单和促销券纠纷;劳斯莱斯则在用基于 Foundry 的系统,管理飞机发动机维修背后的供应链、排期和零部件库存。
企业既可以向微软租服务器算力,也可以购买 AI 开发和办公软件。截至本季末,微软已经签下、但还没交付完的商业合同金额达到 6770 亿美元,同比增长 73%。这些合同的履约期长短不一,加权平均为 2.3 年。收入要随着后续交付逐步确认,并不是合同签下来,钱就全部到账了。
亚马逊同样在通过 Bedrock 等平台向企业提供调用大模型的服务。公司披露,《财富》500 强企业客户在 Bedrock 上的支出约为去年同期的 7 倍。不过,这个数字只统计了特定大客户的消费变化,与谷歌公布的 AI 收入、微软 Foundry 的收入增速口径不同,不能直接横向对比。
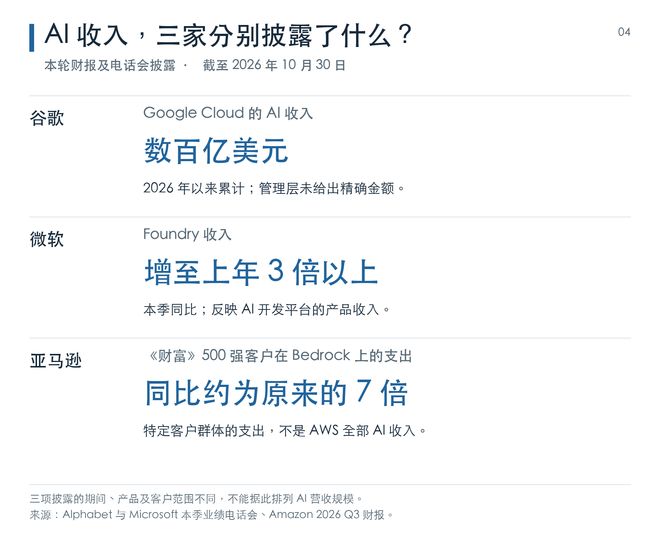
图:三项披露分别对应不同的时间、产品和客户范围,不用于比较三家全部 AI 业务的收入规模。
云业务已经带来了可观的收入和利润,但三家还没有用一套统一口径,公开 AI 业务究竟赚了多少钱。数据库、存储、网络和传统计算也在贡献云收入。
03 一年近 6000 亿美元,都花在哪里
按照三家给出的最新计划,Alphabet 今年用于买设备、建机房等长期资产的资本开支将在 1950 亿至 2050 亿美元之间,微软约为 1700 亿美元,亚马逊约为 2200 亿美元,三家加起来高达 5850 亿至 5950 亿美元。
这些数字是各家公司全年的资本开支计划,并不全是 AI 投入,而且三家对租赁等项目的统计方式也不完全相同。如果要看这一季实际付出了多少钱,可以把财报中购置设备和设施的现金支出单独拿出来比较。
按这一现金口径,谷歌本季花了约 513.6 亿美元,微软约 393.7 亿美元,亚马逊在扣除资产出售及相关激励后的净支出约为 758.8 亿美元。三家当季的设备和设施现金支出,都超过了去年同期的两倍。
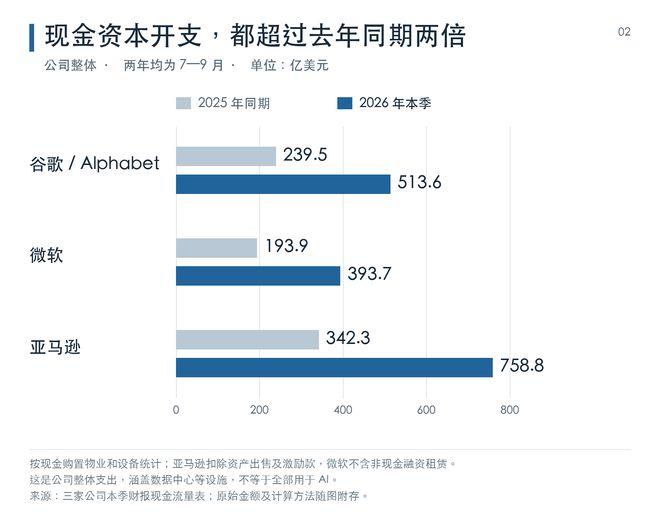
图:微软此处采用现金购置设备和设施的支出;亚马逊采用扣除资产出售及相关激励后的净额,与后文自由现金流计算保持一致。
亚马逊的钱不仅花在服务器和 AI 芯片上,也用于数据中心厂房、网络和存储设施。贾西在电话会上称,亚马逊现在平均大约每 14 秒就装好一颗 AI 芯片,但新增算力几乎刚一上线就被客户用掉。
此前,亚马逊之所以把全年建设预算从 2000 亿美元上调至 2200 亿美元,原因之一就是内存涨价。这意味着,除了多买设备,哪怕维持原有的扩建计划不变,光是上游零部件涨价,就可能逼着巨头们多掏钱。
谷歌的建设投入则是一季比一季高:从 2025 年第三季度的约 240 亿美元,涨到今年第二季度的 449 亿美元,再到本季的约 514 亿美元,今年前三季度累计已经砸下了约 1320 亿美元。
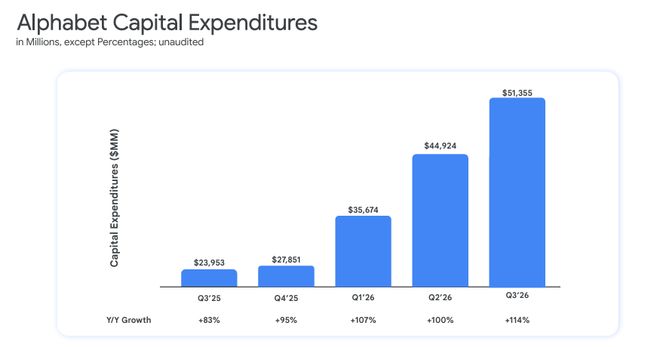
图:Alphabet 财报图表,单位为百万美元。本季 51355 百万美元,即约 513.6 亿美元。
据谷歌披露,其技术基建投入中,约 65% 拿去买了服务器和网络设备,约 35% 用来盖数据中心机房。这两类资产的使用寿命很不一样:服务器和网络设备通常按 6 年分摊成本,而数据中心机房则可以分摊到 7 年至 40 年。
买设备、建机房需要支付资金,但计算利润时,这些资产的成本会在后续使用中分年扣除。因此,扩建期间,一家公司即使利润增长,经营产生的现金也可能不足以覆盖建设投入。机房投入运行后,还会持续产生电费、维护费等开销。
微软本季公布的资本开支总额为 452 亿美元,其中包含 74 亿美元融资租赁;而当季实际支付的现金,则是前面提到的约 394 亿美元。前一个数字侧重新增投入,后一个数字侧重当期付款,统计范围和确认时间并不完全相同。
微软约四分之三的投入都花在了 CPU、GPU 等更新换代较快的芯片和服务器上,同样逃不开内存和硬盘涨价的影响。至于本季实际花出去的钱之所以比原计划少,主要是因为部分外部供应商的算力设施没能按时交货。
微软首席财务官艾米·胡德解释称,一部分延迟交货的项目已经顺延到了公历 2027 年上半年(即微软 2027 财年下半年),微软并没有因此缩减全年的投资计划。
04 自研芯片之外,还要把现有算力用得更好
硬件支出不断增加,三家巨头也在推进自研芯片,但各自的做法并不相同。
谷歌的自研 TPU 芯片,除了内部使用和在云上出租算力,现在也以整套系统的形式对外销售。客户买回去的不光是一颗芯片,而是包含计算、存储、网络和软件的系统,可以部署在自己的机房里。谷歌也在通过甲骨文、Crux AI 等外部伙伴提供相关服务。
谷歌云首席执行官托马斯·库里安表示,这些买家中既有前沿 AI 实验室,也有金融机构和大型企业。对这些客户来说,购买整套 TPU 系统,和在谷歌云上按需租用算力,是两种互补的选择。
谷歌在本季重点推介的 TPU 8t 和 TPU 8i,分别侧重模型训练和推理。公司称,前者的训练性能最高可达上一代的 2.7 倍,后者的推理性价比提升了 80%。这些是谷歌公布的产品指标,客户实际能省多少钱,还取决于模型、软件和具体任务。
微软则把英伟达、AMD 的 GPU 与自研 Maia 加速芯片、Cobalt 处理器纳入同一套计算系统,根据不同任务的需要分配硬件,不必让所有任务都使用最昂贵的芯片。
纳德拉在电话会上提到,通过提高服务器集群的运行效率、跨地区统一调配算力,微软得以用现有的机房扛起更多服务。毕竟,什么活派给什么芯片、空闲下来的算力能不能马上分给别的客户用,直接决定了同一批机器最终能赚回多少钱。
胡德还说,工程团队在现有 CPU 集群里找出了此前没有充分利用的容量,并将它用于服务客户;GPU 集群的效率提升,也为 AI 开发平台提供了更多可用算力。提高现有设备的利用率,让微软能用同一批机器承接更多客户需求。
亚马逊的自研芯片也各有分工:Trainium 系列主要用于 AI 训练,Inferentia 用于推理。亚马逊与 Anthropic 合作建设的超级计算集群 Project Rainier,为 Claude 模型训练和运行提供大规模算力,也为亚马逊的自研芯片带来了来自 Anthropic 的使用需求。
不过,自研芯片并不能让高昂的硬件账单立刻消失。芯片设计出来还要交给代工厂生产,配套的网络、存储和机房也不能少,模型和软件仍需适配。三家在扩大自研芯片使用规模的同时,也继续采购英伟达等外部厂商的设备。
05 利润在增长,为什么现金仍然吃紧
把账本翻到现金进出这一页,压力就一目了然了。今年 7 至 9 月,Alphabet 日常经营挣回了约 422.9 亿美元现金,但买设备、建机房就花掉了约 513.6 亿美元,收支相抵,自由现金流(即经营挣来的现金扣掉买设备建厂房后剩下的钱)约为负 90.7 亿美元。
同一时期,微软日常经营产生 580 亿美元现金,扣除约 393.7 亿美元的设备和设施现金支出后,自由现金流约为正 186.3 亿美元。而亚马逊当季经营现金流约为 424.2 亿美元,扣除约 758.8 亿美元的同类净支出后,自由现金流约为负 334.6 亿美元。
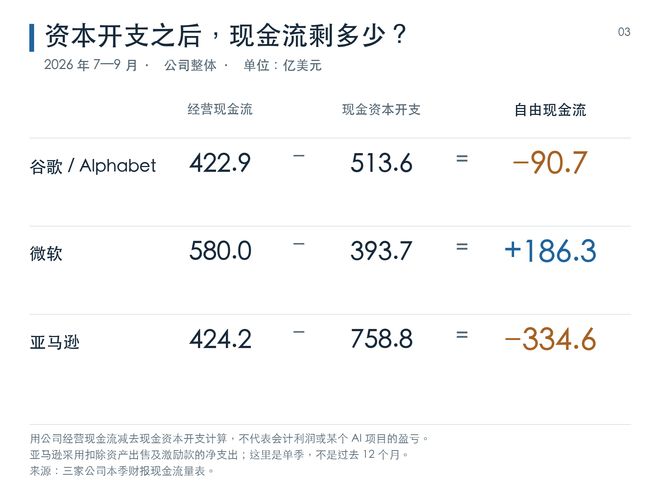
图:统一比较 2026 年7—9 月。这里的自由现金流用经营现金流减设备和设施现金支出计算,不代表会计利润,也不是某个 AI 项目的盈亏。
谷歌和亚马逊这个季度经营产生的现金,已经不够覆盖设备和设施投入,但这不等于两家公司或其云业务正在亏损。AWS 本季约 178 亿美元的营业利润,与亚马逊全公司约 335 亿美元的负自由现金流,可以同时存在。
谷歌账上还有一笔容易被外界忽略的资金占用:既然要对外售卖整套 TPU 硬件系统,就得先自己掏钱买齐零部件、备好货,等交付给客户之后才能慢慢收回货款。
这批库存不属于前面统计的自用设备资本开支,而是会影响经营现金流。谷歌表示,备货发生在签订客户合同之后,并非没有订单就大量囤货。但合同签下来,不代表货款已经全部收回;业务做得越大,交付前需要垫出的资金也可能越多。
此外,谷歌当季还掏出了 52 亿美元支付欧盟开出的反垄断罚款,这也直接抽走了一大笔现金。如果把交罚款、卖硬件垫资备货和建数据中心全都一股脑叫作“AI 烧钱”,显然会漏掉各自背后的真实原因。
拉长到过去 12 个月,Alphabet 自由现金流从上年同期约 736 亿美元降至约 197 亿美元。亚马逊同期经营现金流虽然增长 29%、达到约 1683 亿美元,但扣除设备和设施净支出后,自由现金流从正约 148 亿美元转为负约 424 亿美元。
微软手头的现金虽然相对宽裕,但本季约 186 亿美元的自由现金流,也比去年同期的约 257 亿美元少了近三成。更何况,部分供应商延期交货还帮微软把付钱的时间往后推了推,不能把这一季账面上的现金结余,全都归功于省钱有方。
当单季挣回来的现金越发吃紧,扩建机房的钱就不能光靠自己攒了。据《纽约时报》报道,科技巨头们正越来越多地通过发债借钱来支撑基建。哪怕账上还有现金结余,微软也在 10 月 29 日提交了新的发债文件——这是这家巨头近十年来头一回安排发行新债。
谷歌的长期承诺同样在增加。截至 9 月底,Alphabet 采购承诺约 9244 亿美元,其中约 2134 亿美元需在未来 12 个月内履行。此外,还有约 1305 亿美元尚未开始的租赁承诺,以及约 219 亿美元未来股权投资出资承诺。这些项目跨越多年,也不全是 AI 支出,但公司需要为后续付款安排资金。
对于那些已经搬进机房的服务器和建好的数据中心来说,只有源源不断地有客户掏钱使用,前期砸下去的巨资才能慢慢收回来。现有的硬件过两年还能不能跑得动更新一代的大模型?客户能不能一直保持足够高的使用量?每一个问题,都决定着这笔巨额投资要多久才能回本。
标普全球评级分析师 David Tsui 向《纽约时报》指出,企业眼下砸进去的真金白银,往往要等上好几年才能看到回报。如果建机房花钱的速度一直跑在卖服务收钱的前面,巨头们的资金压力就会越来越大。
谷歌已经预告,2027 年的资本开支还将大幅增加。微软也表示会按原计划继续扩建,首席财务官胡德预计,微软下一财季的资本开支将超过 500 亿美元,高于本季的 452 亿美元。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21