文 | 市值水晶
国内利润连续下滑,老板电器 13 亿元押注欧美智能厨房硬件。
10 月 10 日,老板电器披露,公司将联合控股股东老板集团,合计出资不超过 13 亿元,通过海南老板智能科技收购海外智能硬件企业 iTronics Holding Limited 60% 股权,交易对价为 1.7504 亿美元。
交易完成后,iTronics 将纳入老板电器合并报表范围。
iTronics 主营智能温湿度计的研发、设计和销售,产品既用于厨房烹饪过程中的温度采集,也用于居家环境监测。公司已经在欧美市场形成线上为主、线下为辅的销售体系,并积累了一定的厨房温度数据。
这是任富佳接任董事长、总经理后落地的首笔重量级资本动作。
8 月,43 岁的任富佳接替父亲任建华,成为老板电器新一任董事长,并继续兼任总经理。此时,他接手的并不是一份轻松的成绩单。
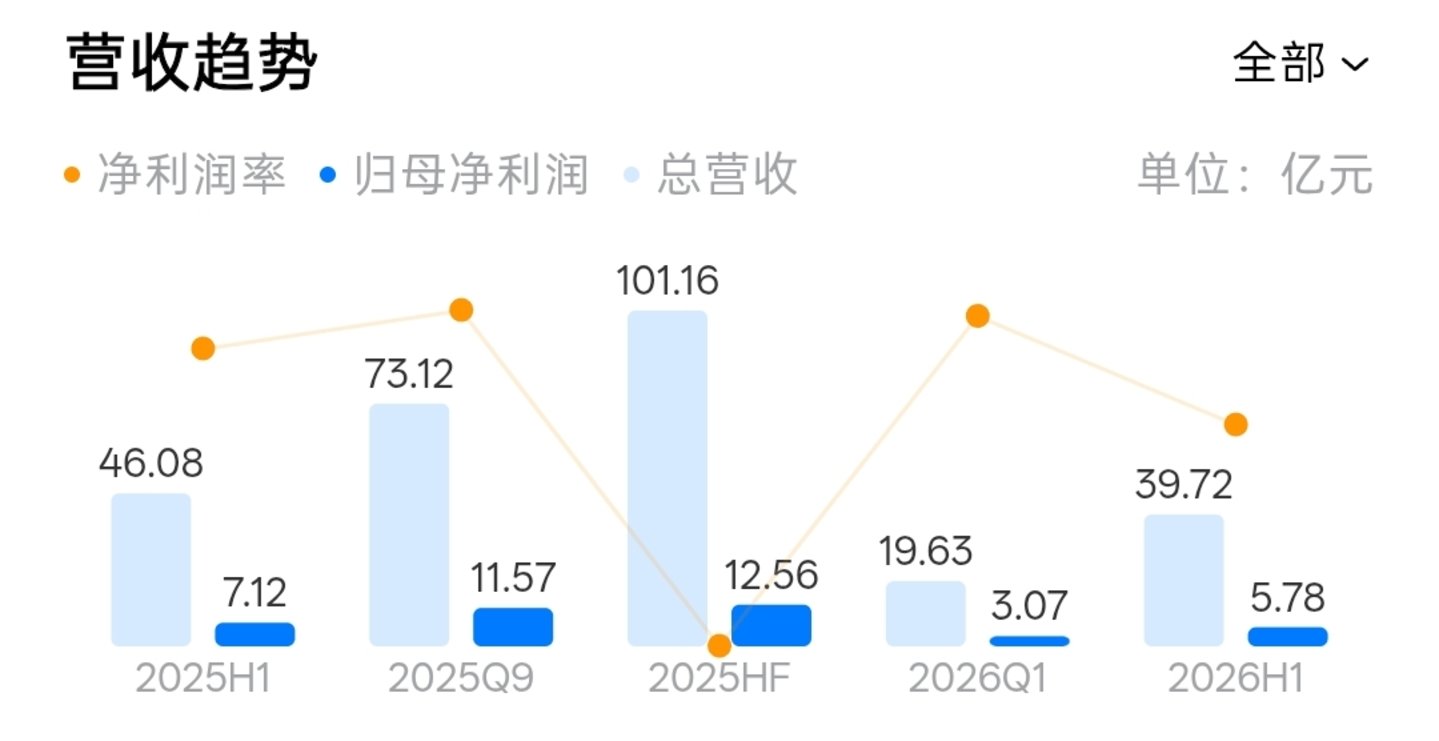
2025 年,老板电器实现营业收入 101.16 亿元,同比下降 9.78%;归属于上市公司股东的净利润 12.56 亿元,同比下降 20.38%。2026 年上半年,营业收入进一步降至 39.72 亿元,同比下降 13.78%;归母净利润 5.78 亿元,同比下降 18.75%,经营活动现金流净额则为负 3.62 亿元。
核心品类的领先地位还在,但市场本身已经不再高速增长。
2025 年,老板品牌吸油烟机和燃气灶线下零售额市场份额分别为 31.42% 和 31.56%,仍然排名第一。但同年,公司集成灶收入只有 1.39 亿元,同比下降 57.56%;蒸箱收入下降 48.29%。强势品类在守住基本盘,新品类却还没有接过增长的接力棒。
AI 也还没有改变这张成绩单。
老板电器已经成立智能研究院,持续迭代“食神”大模型,并推动数字厨电进入产品研发、用户服务和经营管理。但 AI 厨电目前更像是产品升级方向,还没有成为足以抵消传统业务下滑的新利润来源。
海外业务同样处在早期。2026 年上半年,老板电器境外收入约 5180 万元,占总营收仅 1.3%,同比增长 18.69%。
在这种背景下,收购一家已经拥有欧美渠道和品牌认知的智能硬件公司,确实比从零开始建设海外业务更快。
但它也意味着,任富佳开启了三个方向的全面复苏:国内主业如何止跌、海外业务能否放大,AI 厨电生态建设。
对一个刚刚上任的二代来说,出海、AI 和智能硬件都可以成为新的方向,关键是老板电器什么时候重回增长。毕竟带领企业不断的打胜仗,就是新掌门人最核心的管理难题。
近年来,拓展新品类、AI 厨电以及出海是老板电器谋生新增长的三张牌,但在支撑公司整体向上增长方面却都不尽如人意,且远水难解近渴。
据老板电器 2026 半年报数据,公司上半年实现营业收入 39.72 亿元,同比下滑 13.78%;归母净利润 5.78 亿元,同比下滑 18.75%;扣非净利润 5.02 亿元,同比下滑 21.77%。
回溯过往周期,2023 年上半年公司营收 49.35 亿元,归母净利润 8.3 亿元,是近几年的同期高点。之后 2024、2025 两个半年中报期间,营收利润连续回落,到 2026 上半年已经跌去不少。
这个经营结果受到地产端的影响。公开资料显示,上半年,国内精装住宅新开盘套数 16.1 万套,同比下降 25.5%。这反过来也意味着,过去公司试图通过多元品类以及 All in AI 等手段来促进增长的路径走得并不顺畅。
具体来看,在新品类的扩张上,老板电器并不顺利。
细分产品结构显示,传统烟灶合计占比上升至 74.5%,而新品类表现并不亮眼。2026 上半年,集成灶业务收入仅 3613.45 万元,同比大跌 63.95%;蒸箱、烤箱收入降幅全部超过 47%;消毒柜收入下滑 35.72%;洗碗机营收 2.71 亿元,同比下降 19.73%,下滑幅度跑赢公司整体营收。
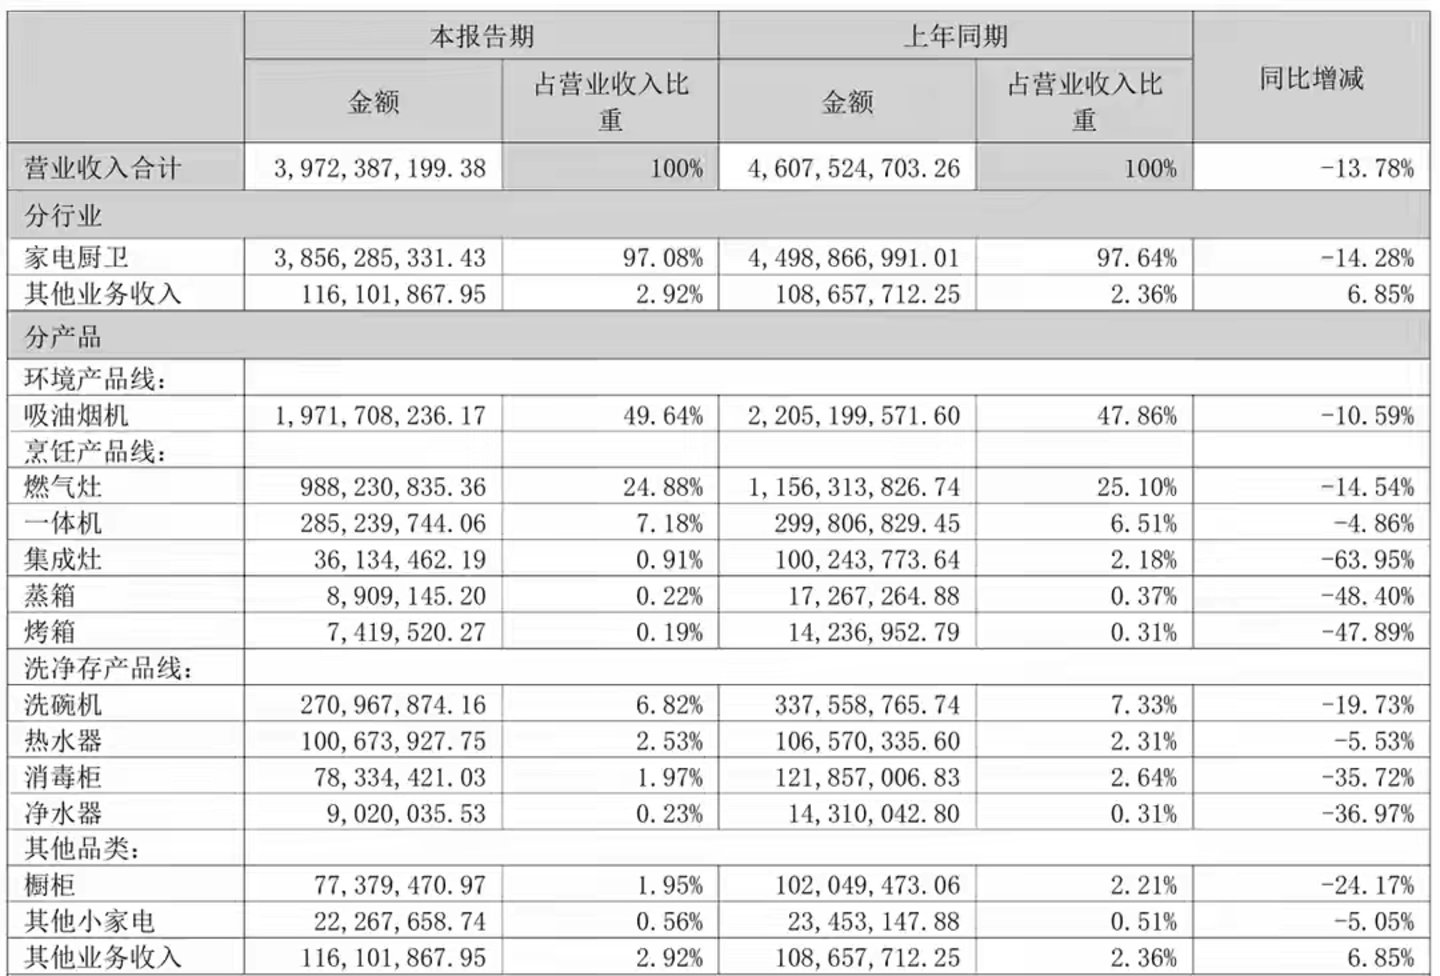
集成灶等赛道早已培育出一批深耕多年的专业品牌,老板属于后期入局,用户认知、渠道适配能力都比不上主业烟灶。想要在这里打出第二条增长曲线,短期很难看到效果。
至于高端市场,外资厨电品牌与国内本土高端品牌形成两面挤压。例如,欧睿国际公开统计显示,2025 年海尔大型厨房电器全年销量突破 5400 万台,位居全球第一,也进一步压缩了同行的溢价空间。
第一张牌打出的商业价值不足,AI 厨电作为第二张明牌,亦是近两年老板电器投入大量资源去讲的另一个故事。
理由是,模型层在通缩,场景层完全可能溢价。据公司半年报披露,公司 AI 厨电零售销售额同比大涨 53%,AI 产品营收占比提升至 24%,是内部成长速度最快的板块之一。
坦率地讲,这份亮眼增速背后存在明显局限性。在业务归属中,AI 厨电更多属于原有硬件产品的功能升级,并不是独立全新业务和新产品板块。
加之 AI 厨电行业尚处在市场教育阶段,高溢价数字厨电套系售价区间 6 万到 16 万元,能够承接的消费群体十分有限,消费者愿意为 AI 烹饪支付额外高价这件事,还没有得到大规模市场验证。
基于公司公开占比测算,上半年 AI 厨电销售额约 9.5 亿元,同比增量大约 3.3 亿元,但同期企业总营收减少 6.35 亿元。AI 厨电增量完全覆盖不了其他业务的萎缩,亦还不足以托住整个公司业绩。
出海这张牌效果目前更甚微,上半年公司境外地区营收为 0.52 亿元,同比增长 18.69%,高增长下占总营收占比不足2%。
扩新、AI、出海三个核心长期战略,在拉动公司业绩层面效果均有限。
站在二代接班的过渡期视角,持续押注高投入、回报周期漫长的新赛道似乎是注定会走下去的路线,不过这很容易放大业绩波动。在国内整体业绩、新品拓展双双承压,倘若把目光转回存量市场,是否还有别的解题思路?
过去,关于老板电器如何走出增长困境,讨论更多集中在出海并购、AI 智能化等方向。相比这些更容易形成企业战略的宏大叙事,一个不那么性感、但可能更现实的选项是:向下进入存量市场,争取更多换新用户。
此路径的增量机会又如何?
首先,虽然厨电或者烟灶市场已经形成头部集中格局,但市场内仍分布着为数不少的中腰部、区域型厨电品牌。
帅康、樱雪等专业厨电、米家等互联网品牌,加上大量地方本土厂商例如前锋、百吉、万和、年代等,依靠价格和本地渠道分食下沉及存量换新订单,这些或可成为老板电器向下竞争的新对象。
这个路径假设并非没有行业参照。
洛图科技数据显示,2026 年上半年,线上扫地机器人市场有 11 个品牌、73 款机型退出,科沃斯、石头和追觅三家头部品牌合计占据 73.1% 的线上销量份额。市场总量下滑时,尾部品牌先退出,头部企业反而获得了更高的集中度。
在消费收缩和行业出清阶段,头部企业的机会不一定来自更高端的产品,也可能来自对存量用户和尾部份额的重新分配。
厨电市场已经进入类似阶段。
老板电器在 2026 年半年报中提到,受国补退坡、消费意愿修复偏慢和房地产市场承压影响,国内厨电市场全面进入存量需求主导阶段。
落到硬件底子不俗的老板电器自身,利用已有的子品牌持续加码,强化资源来切入下沉市场,挤压区域中小厨电品牌生存空间,并非完全不可能。
以老板电器现在的子品牌名气 MQ 为例,根据国信证券 2025 年 5 月 6 日研报点评,名气 MQ 在 2024 全年营收达到 5.7 亿元,同比增长 26.3%,占老板电器当年合并总营收 112.13 亿元比重约 5.1%,反向表明占比具有提升的基础。
实现增量的内部条件在于,公司拥有稳定的毛利体系、烟灶积累的庞大市场基础以及品牌资源。
一个细节是,老板电器上半年家电厨卫毛利率 50.54%,与上年同期基本持平,吸油烟机毛利率为 52.86%,较上年同期下降 0.55 个百分点;燃气灶毛利率为 57.27%,较上年同期提升 2.21 个百分点。
相当平稳的毛利率说明公司守住了价格体系,没有跟进行业价格战,代价是丢了规模。恰好,向下渗透高性价比市场的逻辑,便是通过各类优势进一步挤压小品牌而获得更多规模。这套设想可以放在老板电器已有的市场禀赋下审视,包括任富佳早年推动落地的“千人合伙人计划”,亦是现存的优势点。
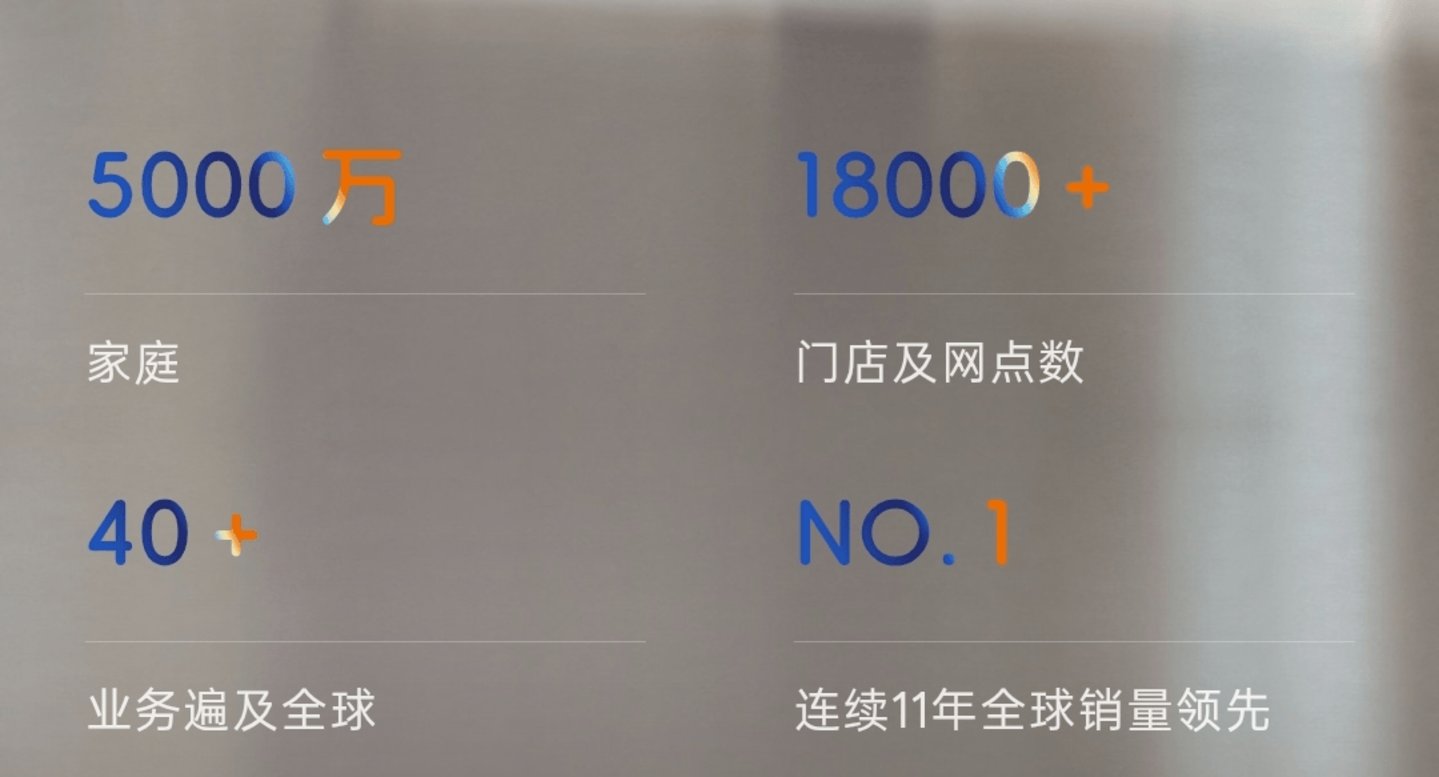
同时,老板电器公开披露的全部门店及网点(含经销终端)合计 18000+,整体经销终端网络(专卖店 +KA 卖场点位+乡镇下沉网点)合计超过万家,也在业内处于第一梯队。
品牌势能层面,产品是核心,老板电器的壁垒已经搭建完成。
奥维云网的数据显示,老板品牌油烟机、燃气灶线下零售额份额分别达到 31.5%、31.3%,稳居行业第一;线上厨电套餐份额 24.7%,同样排名首位。对比参考华帝股份 2026 上半年 24.61 亿元营收、1.73 亿元归母净利润,老板电器的体量领先依旧客观存在。
况且,即便整体业绩承压,其研发资源依旧保持充足,公司 2026 上半年研发支出 1.58 亿元,AI 及智能相关研发持续加码;公司技术人员近千人,其中 AI 智能相关岗位 180 人,同比增长 47%,技术储备并不短缺。
除了内部条件,外部环境同样给头部留出挤压后梯队份额的窗口。
原材料价格震荡,终端价格战愈演愈烈,理论上,中小厨电企业资金储备不足,供应链管控、品控体系短板被放大,未来抵御行业下行周期冲击的能力更为薄弱。
内外部的客观条件看上去都成立,但这套向下存量的推演放在行业一线视角来看,现实阻碍同样突出。
重庆一位业内人指出,老板电器在消费者心智中牢牢绑定中高端定位。即便已经有子品牌承接性价比产品线,下沉市场的竞争并不会就此变得简单。同等硬件配置下,此前不少中腰部品牌定价多年来更具灵活优势。而大量中腰部、地方本土厨电厂商,例如重庆百吉,依靠深耕多年的本地门店网络、熟人推销模式,已经建立深厚的区域心智。
不仅如此,性价比品牌向下拓展,又还面临产品质量的拷问。
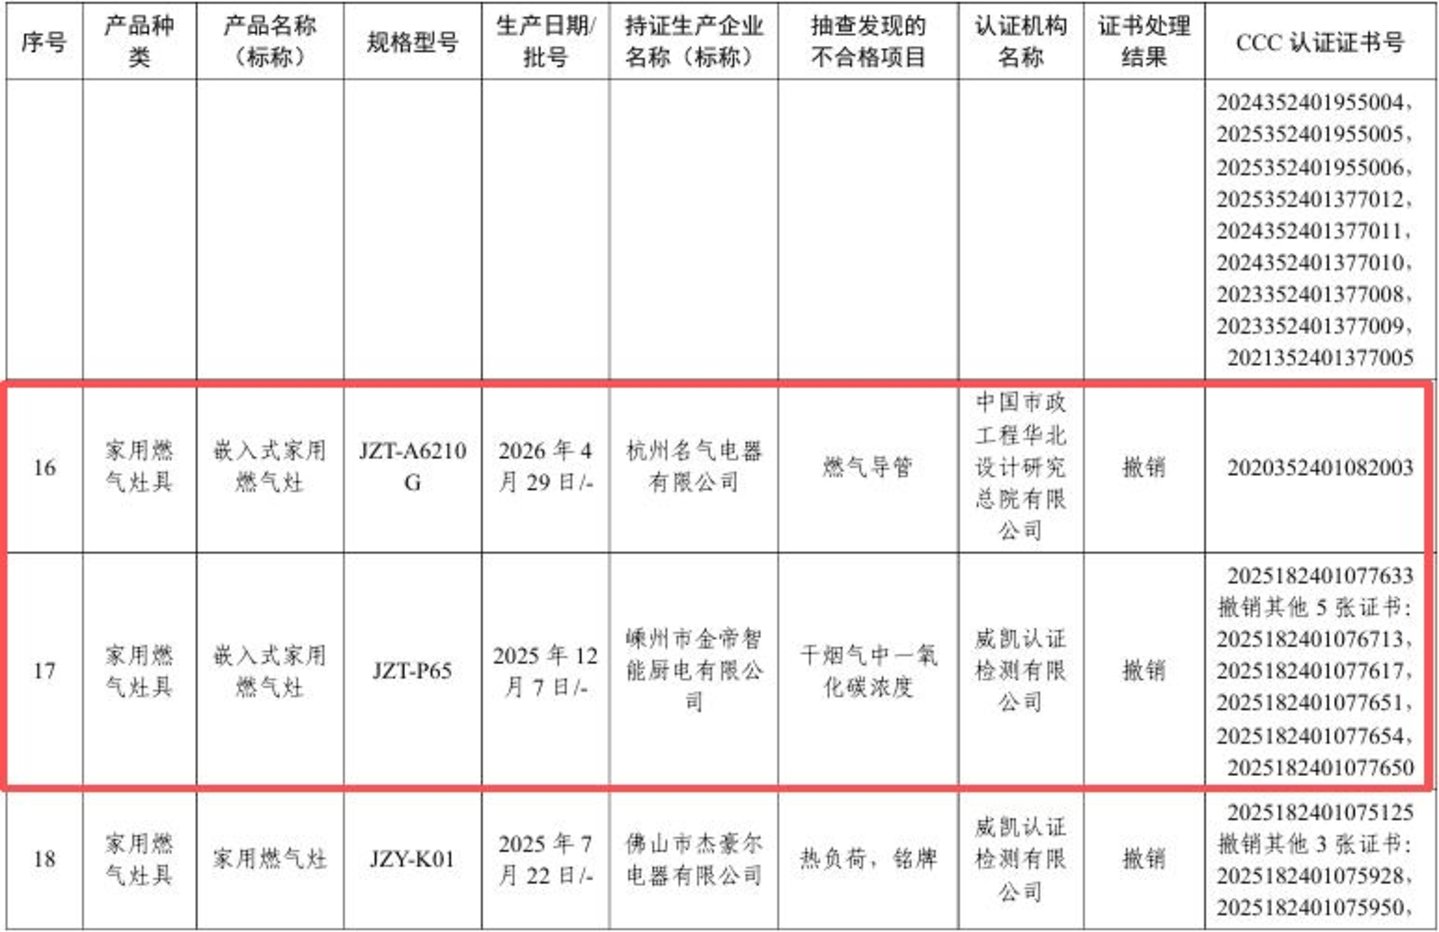
前段时间,2026 年市场监管总局抽查通报显示,公司旗下名气电器,旗下一款燃气灶出现不合格问题并被撤销 3C 证书。
另外,持股 51% 的控股子公司金帝智能厨电,一款集成灶配套燃气灶因一氧化碳浓度超标被撤销 6 张证书。一旦子品牌质量风险,还不利于集团整体口碑。
这意味着,即便拥有渠道、供应链、毛利率的先天禀赋,向下渗透的增长,也并非易事。
对于老板而言,国补是一个显著利好环境。
不过条件已经发生变化,2026 年全国家电以旧换新政策的调整中,厨电品类补贴力度收窄,表明依靠政策拉动需求的红利明显退潮,行业需要回归真实市场竞争环境,而老板电器业绩也明显颓势。
这对任富佳接棒可不算一个好的外部环境。
新团队摆在桌面上的任务已经非常明确了:守住烟灶基本盘,同时为洗碗机、集成灶等新品类找到更多可行的增长路径。
但这个探索成效不会一蹴而就,摆在面前的矛盾很难回避。
从逻辑上看,布局高性价比产品收割存量,是短期稳住业绩的可行假设,但这里横亘着一道品牌命题。如何把握下沉市场的边界,避免低价策略稀释长期积累的品牌调性,是绕不开的权衡。而集成灶等赛道同样在经历中小品牌加速出清,企业也可以观察窗口期,择机布局。
当然,放在当下的经营困境里,站在推演视角,若更加通过提升核心品类市场集中度夯实基本盘,同时循序渐进布局出海、AI 厨电与向下渗透,经营节奏或也是可控的。
回过头来看,出海并购、AI 厨电、高端新品,代表面向未来的想象空间,而依托于子品牌深耕存量,抢夺下沉市场份额并强化质量管理,亦有其增量机会的科学性,同样也不乏挑战。
是继续 all in 新赛道赌未来,还是同步回过头深耕存量稳住基本盘,无论怎么走,厨电行业已经告别普涨时代。老板电器面临的抉择,也折射出一众老牌家电龙头共同的现实困境。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
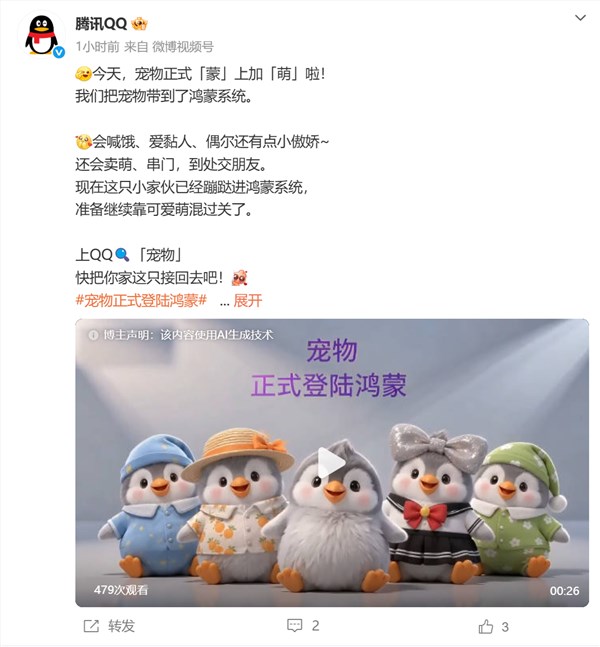
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21