来源:翠鸟资本
文|翠鸟资本
五年前,它作为一笔被华为剥离的资产来到郑州;五年后,它带着582亿营收和半年21亿的净利,走到了中国资本市场的门口。
9月17日,深交所官网挂出超聚变数字技术股份有限公司(下称“超聚变”)更新后的招股说明书申报稿。4天后,9月21日,公司回复了审核中心意见落实函——走到落实函这一步,意味着这家公司的创业板IPO已经站在上会门口。
感觉进度条被拉了2倍速:5月22日受理,6月4日进入问询,中间只隔了13天;9月4日第二轮问询回复挂网。保荐机构中信证券,拟发行不低于10%、不高于20%的股份,募资80亿元。
无论体量还是募资额,这都是创业板今年重量级的考生之一。
华为“遗珠”落子郑州
超聚变的出身,注定了它不是一家普通的创业公司。
它的前身是华为的x86服务器业务部门。2021年,华为决定剥离这块业务,专门设立超聚变有限作为承接主体;同年9月公司成立,11月完成交割,华为全部退出,由河南省设立的超聚能100%接手。
这不是一次简单的品牌转让——核心研发团队、技术专利、全球客户资源整体迁移到了新公司,说它是“整建制继承”并不夸张。河南接住这颗棋子,有自己的算盘:引入一个算力核心产业龙头,撑起数字经济的门面。如今公司的实际控制人是河南省国资委,总部在郑州。
五年过去,这笔资产长成了什么样?
按IDC数据,2025年超聚变在中国服务器市场占有率位居第二,x86服务器国内市占率从2022年的11.7%升到14.2%,仅次于浪潮信息;中国标准液冷服务器市场占有率连续四年第一;国产化服务器销售额国内第一;昇腾生态出货规模位居头部。全球100多个世界500强客户、60多个算力高地,都在用它的机器。
半年净赚21亿
财务曲线的斜率,是这份招股书最抓眼球的部分。
2023-2025年,营收从250.92亿元涨到582.46亿元,年复合增速52.36%;归母净利润从5.07亿元涨到10.3亿元。
最大的变量是AI服务器:这块收入从2023年的62.78亿元飙到2025年的296.29亿元,占总营收比重从25%抬到50.91%,两年翻了接近五倍。
2026年上半年,曲线进一步陡峭:营收372.86亿元,同比增长20.78%;归母净利润21.08亿元——半年赚了2025年全年的两倍。
爆发的原因不复杂:AI算力基建的超级周期。大模型训练、智算中心建设,互联网大厂和运营商都在成建制的下单,服务器是这场军备竞赛里最直接的“卖铲”环节。
8%的毛利率
但服务器这门生意有个先天的尴尬:它是硬件集成的中游,CPU、GPU这些核心零部件占成本的七到九成,上游被海外厂商捏着,下游大客户一个比一个能砍价,中游的利润空间天然被挤压。
超聚变的报表把这个行业逻辑演绎得很彻底。
2023-2025年,主营业务毛利率从14.27%一路降到8.58%,近乎腰斩;2025年AI服务器毛利率只有6.55%,还不如通用服务器的9.29%。
公司自己解释得很直白:互联网客户收入占比从26%飙升到58%,这类客户采购量大、价格敏感、议价能力极强。
客户端集中,供应商端更集中。
前五大客户销售占比从42.44%升到54.81%,2025年三家核心客户就贡献了46.69%的收入;前五大供应商采购占比常年在72%以上,2025年第一大供应商一家占了38.01%。两头受挤,是这门生意的常态。现金流和存货的压力同样写在账上:经营活动现金流三年分别为-65.68亿元、-25.26亿元、-4.62亿元,累计流出约95亿元;存货余额从97.67亿元堆到212.06亿元——AI芯片要抢、要备、要预付,都是真金白银垫进去的。
转机出现在2026年上半年。
下游算力需求持续高景气,加上供应链成本管控见效,公司主营毛利率反弹到15.49%,已经超过了2023年的水平。这是这份更新版招股书最重要的一个数字:盈利模型在成立,拐点出现了。
这不是一家普通民企
股权和人事安排,处处透着这不是一家寻常民企。
控股股东河南超聚能的身后,是河南信产算力基金、河南信息产业投资、豫信电子科技集团这一串河南国资名字。
IPO前的融资名单则更像一场资本盛宴:中移资本、联通中金、中网投、建信投资打头阵,电信投资、中金启元、招商资本、人保资本跟进,2025年9月老股转让对应估值336.8亿元,国调二期等机构受让,原华为关联股东就此退出;2025年11月B轮增资,国开基金、中银金融、元禾重元等19家机构涌入,投后估值推到469亿元。递表前,公司在册股东53名。
值得一提的是2023年那次债务纾困。
超聚能向公司提供30亿元委托贷款,随后豁免22.5亿元,直接计入资本公积。国资股东的托底力度,可见一斑。
公司现任董事长马剑平2025年11月上任,履历横跨政企两界:早年长期在河南省财政厅工作,官至副厅长,之后在周口市任职。一家营收近600亿、马上要上市的算力巨头,由一位财政系统出身的官员挂帅,治理逻辑自成一派。
上会前的最后问题
五年前,它作为一笔被华为剥离的资产来到郑州;五年后,它带着582亿营收和半年21亿的净利,走到了资本市场的门口。
80亿募资的投向很“重”:40.8亿投新一代算力基础设施研发及产业化,20.3亿建智慧制造园区及研发中心,8.9亿投智能算力、AI及供电架构关键技术,剩下10亿补流。落实函已经回复,上会就在眼前。留给市场的核心问题其实只有一个:服务器行业的第二名,靠着液冷第一的身位和AI服务器的风口,能不能把8%的毛利率时代彻底翻篇。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
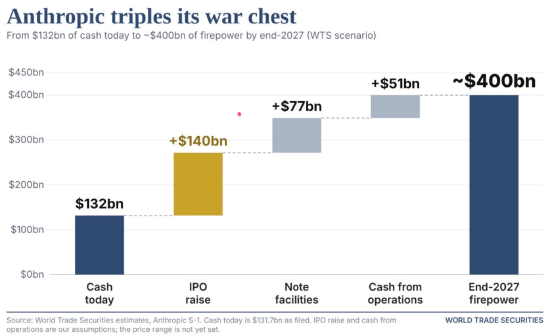
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23