来源:中信证券研究
文|杨帆 于翔 遥远 崔嵘 玛西高娃
李翀 王希明 郑辰 任柳蓉 危思安
李想 张黎阳 张念通 李相霖 陶然
金鑫 张雨亭 李云汉 张奇 王殷民
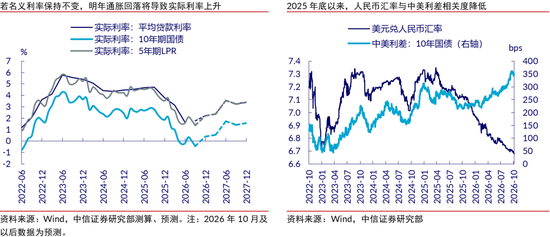
放眼外部环境,预计2027年全球经济温和扩张、通胀渐进回落,科技投资与内需修复继续支撑增长,但核心通胀黏性、高融资成本及美欧财政支持减弱仍将约束经济的复苏幅度;美欧政策取向转向内顾,大国关系有望阶段性缓和,但法国财政与政治僵局等欧洲治理风险可能成为新的外部扰动。展望国内政策,党的二十一大将于2027年召开,大会报告将对未来五年的发展目标、战略任务和重大举措做出系统部署,我们预计发展先进生产力和进一步深化改革将构成两条重要主线:产业政策更加聚焦高端自主、数智赋能、绿色低碳与跨界融合,改革重点关注基础设施竞争性领域向民企开放、税制改革深化和地方债务化解攻坚。宏观政策方面,土地财政承压与化债资金退坡将加大财政平衡压力,财政政策或呈现“两会定调、年中加码”的节奏,货币政策有望进一步宽松,预计2027年内或降息1次,人民币年底或运行至6.4—6.5附近。展望2027年宏观经济,预计外需增速明显回落、内需延续弱修复,出口增速或降至7.2%,消费保持温和增长,制造业投资改善但基建和地产仍形成拖累,固定资产投资同比或为-0.9%;价格端能源冲击消退后PPI明显回落,CPI维持温和,预计全年CPI和PPI同比分别为0.5%和0.1%,名义GDP增长约为4.8%。
▍海外经济层面,预计2027年全球经济温和扩张、通胀渐进回落,科技投资与内需修复继续支撑增长,但核心通胀黏性、高融资成本及美欧财政支持减弱将约束经济的复苏幅度。
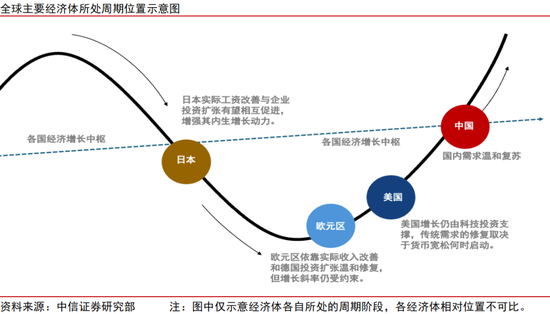
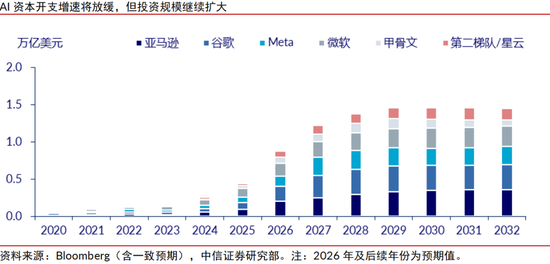
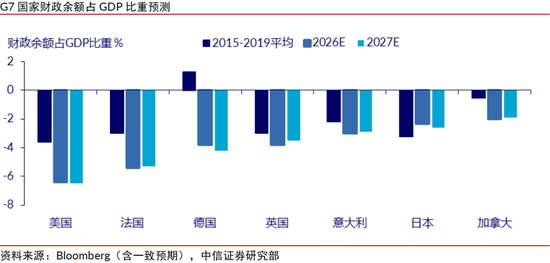
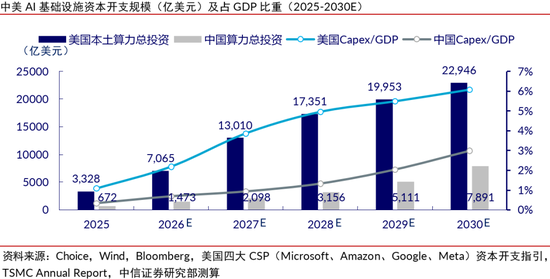
随着能源供给逐步修复,全球整体通胀有望在高基数作用下回落,但核心价格压力缓解相对滞后;主要发达经济体增长动能预计呈现美国>日本>欧元区的格局。美国AI资本开支增速虽料将放缓,但投资规模仍有望扩大;日本实际工资改善与自动化投资支撑内需;欧元区则预计在实际收入恢复和德国投资扩张带动下渐进修复。货币政策方面,美联储上半年或维持利率不变、下半年存在降息空间,欧央行预计全年按兵不动,日本央行上半年或继续推进政策正常化;财政方面,预计美欧对增长的增量支持趋弱,日本积极财政仍将支撑企业投资。
▍全球地缘方面,预计2027年全球地缘风险边际收束,但美欧内部政治僵局可能成为外部环境新的主要扰动。
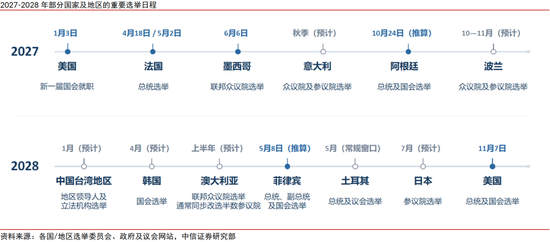
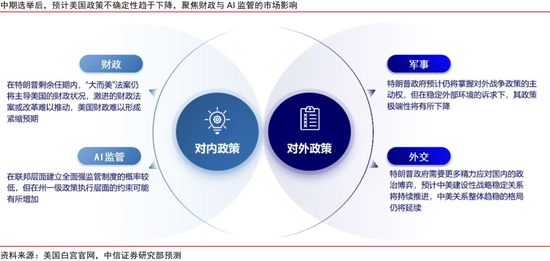
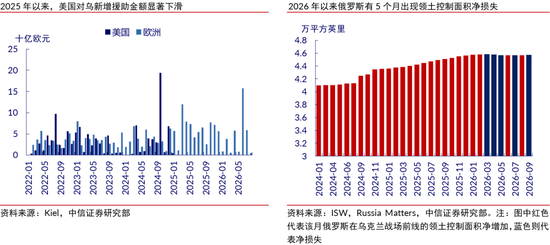
中期选举后,美国政治博弈将更多转向国内党争和后特朗普时代的路线竞争,各方内顾压力上升有望推动大国博弈阶段性缓和,中美建设性战略稳定关系或将延续;中欧近期谈判降低了短期极端风险,结构性经贸摩擦仍可能持续,但欧盟对华政策走向极端的概率不高。欧洲方面,法国大选、财政整顿与欧盟治理是重要风险来源,若政治僵局延宕,可能通过融资成本和财政收缩向市场外溢。中东和俄乌冲突均进入长期消耗阶段,对峙成本持续上升、谈判动力逐步积累。但本轮大国关系的缓和更多具有阶段性特征,2028年全球进入新一轮密集选举周期后,外部不确定性可能再次上升。
▍展望2027年国内政策,二十一大召开与二十届三中全会改革任务落地同步推进,发展先进生产力和进一步深化改革将构成两条重要主线。
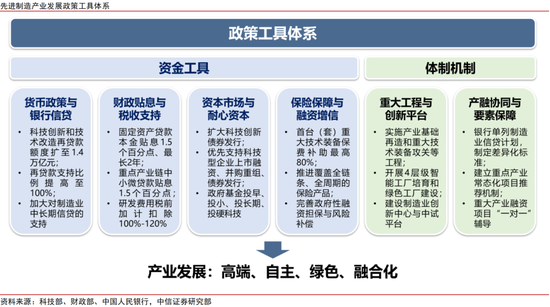
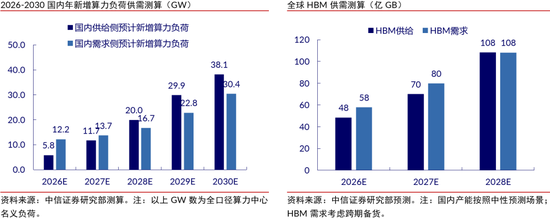
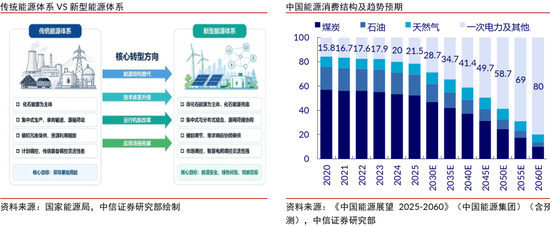
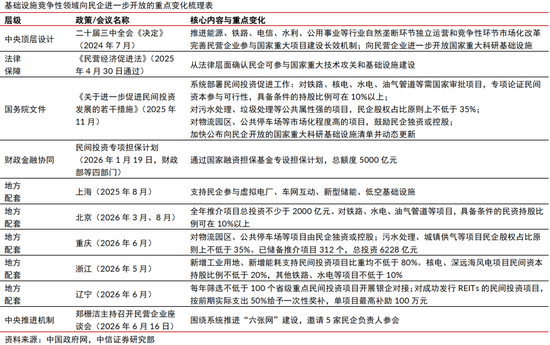
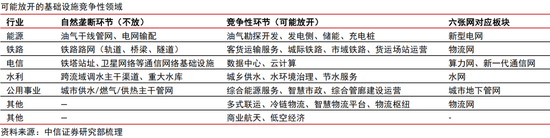
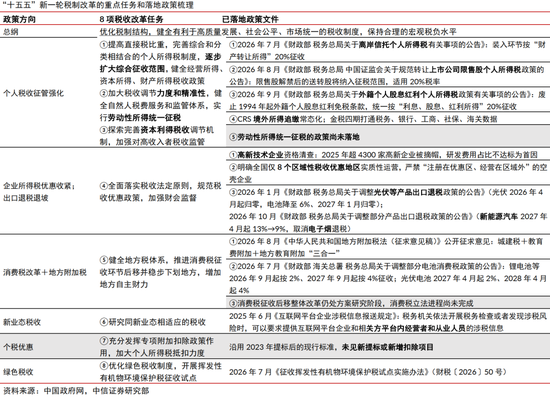
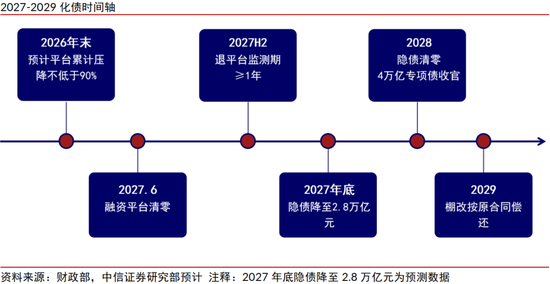
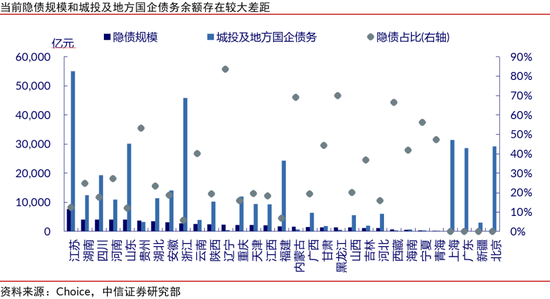
产业政策方面,2026年9月召开的全国先进制造业大会承前启后,会议明确未来5—10年产业发展将更加突出数智赋能、高端自主、绿色低碳与跨界融合,国产AI算力及应用、具身智能和新型能源体系等领域值得重点关注,金融、财政和产业政策工具有望继续协同支持。改革方面,预计2027年“六张网”等基础设施竞争性领域向民企进一步开放,民企投资政策由准入保障向项目落地延伸。税制改革加速落地,更加重视增收堵漏与财政可持续性。化债“收官阶段”重心或转向巩固成果、严防反弹,重点是融资平台经营性债务处置以及对新增隐债和新设平台的零容忍。
▍展望2027年国内宏观经济,预计外需增速回落,内需延续弱修复,经济整体延续结构性修复,财政约束增强而货币政策有望边际宽松,名义GDP增长约为4.8%。
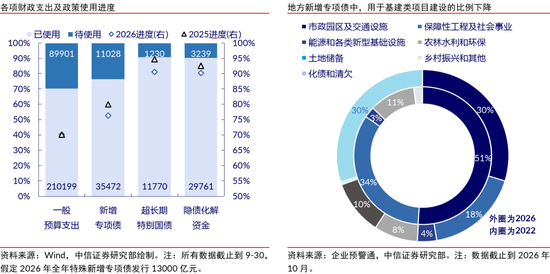
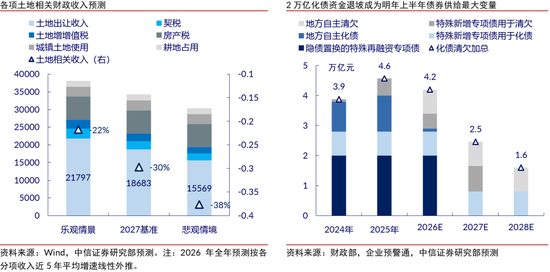
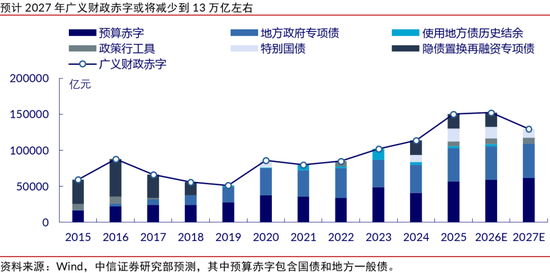
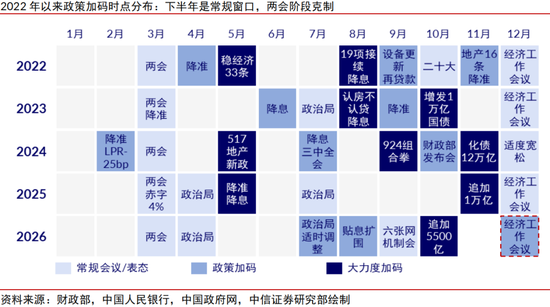
财政方面,土地财政下滑与化债资金退坡是主要约束,政策节奏或呈现“两会定调、年中加码、进入二十一大后出现新布局”的特征;货币政策预计进一步宽松,年内或降息1次、幅度10bps,人民币在贸易顺差支撑下仍有升值空间,年底或运行至6.4—6.5附近。基本面看,高基数、价格支撑减弱及贸易摩擦可能导致出口增速回落至7.2%左右;消费总体仍呈弱修复,预计社零全年增速约为1.0%;固定资产投资同比或为-0.9%,其中制造业投资或为增长亮点,预计全年同比4.0%,基建投资基本持平,房地产开发投资下降20%左右。价格方面,预计能源冲击消退与高基数效应将推动PPI明显回落,二季度后存在同比转负压力,预计全年PPI同比增长0.1%;预计CPI维持温和运行,全年同比约为0.5%,较强再通胀的概率仍然有限。


▍风险因素:
中美博弈超预期加剧;中欧博弈烈度超预期;政策执行节奏不及预期;经济运行超预期变化;政策效果不及预期;地缘政治摩擦超预期;新兴产业政策落地及技术进展不及预期。

 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
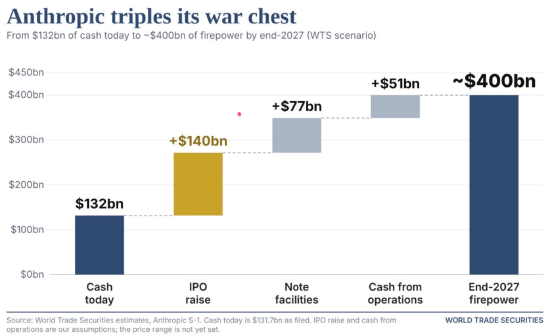
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23