瑞银发布研报称,ASMPT(00522)第三季订单表现强劲,达11亿美元,按季升25%、同比升138%,高于先前指引的按季高单位数增长,SEMI及SMT业务均录得创纪录订单;该行重申“买入”评级,维持目标价200港元。
该行指,创纪录高订单受惠于热压接合机(TCB)、表面贴装技术(SMT)及光子设备的强劲人工智能需求,加上SMT一次性大宗订单。第三季订单对销售比率达1.69,为2021年首季以来最强水平。第三季毛利率42.1%,优于市场所忧虑,受惠于规模改善及SMT与SEMI产品组合改善。公司指引第四季销售按季中位数增长4.6%,与该行预期一致,由SMT双位数增长带动,SEMI则因先进封装产品交货期较长而持平;第四季订单料略低于第三季,因部分订单提前确认。
该行预期,逻辑芯片将成为2027至2028年TCB可触及市场更重要驱动因素,光子业务下半年销售增长料进一步加速,并延续至2027年。该行上调2027年每股盈利预测4%至7.71港元。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23
 财经
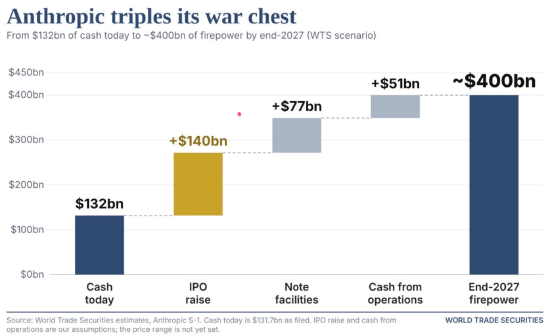
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27