美银证券发布研报称,海螺水泥(00914)第三季净利润2.16亿元人民币,同比跌89%或按季跌80%,低于该行原先预期约5亿元;该行重申“买入”评级,并将H股目标价由20港元下调5%至19港元。
该行指出,公司自产水泥销量同比跌6.7%至6,440万吨,每吨毛利仅32元,受平均售价下跌及煤价上升带动单位成本上涨拖累。考虑水泥利润率偏弱,将2026至2028年盈利预测分别下调58%、40%及27%,预期每吨毛利于2027至2028年逐步回升至47至54元。海螺水泥近期公布最低派息政策每股0.9元人民币,加上持续回购H股,可提供6.4%股息率,对股价构成有力支持。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23
 财经
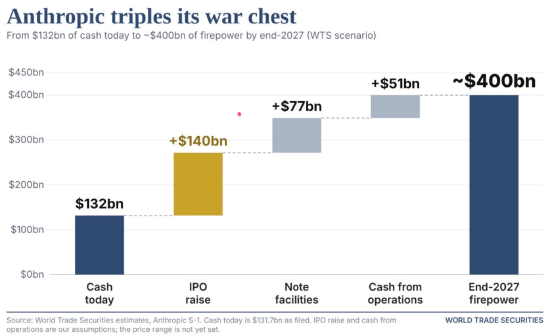
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27