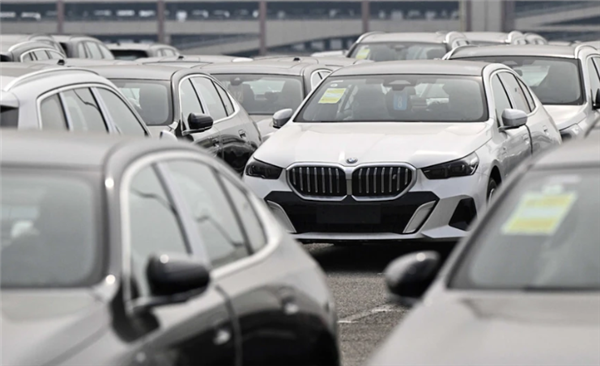
宝马自己也没有把宝押在单一赛道上。公司正加快基于新世代(Neue Klasse)平台的电动产品投放,同时计划将中国生产的部分车型出口至亚洲其他市场,以电动与燃油双线并进的方式应对区域市场的结构性变化。这种“两条腿走路”的策略,恰恰说明“十年窗口期”更多是稳妥过渡的底气,而非长期依赖燃油车的理由。
竞争的另一面体现在价格上。为守住燃油车销量,大众、丰田等外资品牌普遍采取大幅让利策略,部分月份外资燃油车平均终端折扣率达到23.4%。降价换来了短期销量支撑,却显著压缩了单车盈利水平,让本就承压的利润空间雪上加霜。
与市场环境同步,外资车企高管对中国竞争格局的判断也日趋审慎。大众汽车集团(中国)首席执行官贝瑞德今年4月表示,不排除中国市场2026年出现自2018年以来首次年度下滑,并坦言大众不会再回到过去那种高利润时代;奔驰集团董事会主席康林松则称,奔驰不会指望竞争强度突然下降,也不会被拖入价格战,而是希望通过创新和提高本土化程度应对竞争。各家的措辞虽有差异,指向却是一致的:靠旧模式躺赢的日子结束了。
压力还来自自主品牌。在燃油车领域,本土品牌正持续完善产品矩阵,在配置、定价与智能化集成上不断突破,进一步挤压外资品牌的市场空间。一个可供参照的细节是,奥迪已开始在中国推出搭载华为辅助驾驶系统的燃油车型A5L,试图为传统车型补上智能化短板——外资“以技术换市场”的方向,正在发生逆转。
综合来看,燃油车不会在短时间内彻底消失,部分细分市场依旧存在生存土壤,宝马的“十年窗口期”判断在特定场景下或许成立。但更确定的事实是:外资车企曾经依靠燃油车建立的护城河已不复存在,无论窗口期还剩多少年,留给它们重新定义自身价值的思考时间,远比留给内燃机的市场时间更紧迫。
返回顶部