10 月 28 日,彭博报道称,Marvell 正与光学器件制造商 Lumentum 进行深入谈判,考虑通过全股票交易收购后者。报道当时给出的 Lumentum 市值约为 830 亿美元,Marvell 约为 2210 亿美元。
这笔潜在交易引发了一个值得关注的问题:一家以定制芯片和高速互连见长的公司,为什么要大举进入激光器和光学器件制造领域?
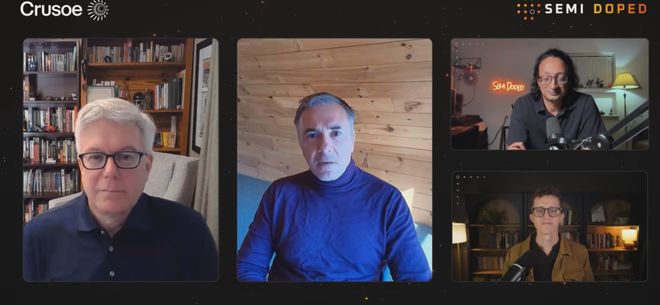
10 月 30 日,半导体行业播客 Semi Doped 邀请市场研究机构 Cignal AI 的两位分析师 Andrew Schmitt 和 Scott Wilkinson 讨论这笔交易。两人的判断是,Marvell 希望通过垂直整合,把 DSP、激光器和光学组件结合起来,形成更完整的产品体系。
如果交易完成,Marvell 可能成为少数同时覆盖 DSP、激光器和光模块多个环节的企业。但这也会带来新的竞争关系:它一边向光模块厂商供应芯片,一边可能进入这些客户的市场。
一、从 DSP 到激光器、光模块:Marvell 想打通整条链
主持人提出,Marvell 收购 Lumentum 后,可能成为一家同时拥有 DSP、激光器和光模块业务的公司。Andrew Schmitt 认为,最接近这一模式的先例是 Acacia,但 Marvell 与 Lumentum 的组合在业务规模和覆盖范围上可能更进一步。
他首先澄清,Marvell 并不缺激光器供应。公司目前主要为 ZR 相干模块采购可调谐激光器,与多家供应商保持着良好关系。收购 Lumentum 的核心驱动力,是垂直整合。
Andrew 认为,在技术快速变化的市场中,企业需要同时掌握芯片和光学技术,才能更好地控制产品开发和供应链。两类技术放在同一家公司内部,可以协同设计,做出性能更好的产品,也能通过销售更完整的方案获得更多毛利。
Lumentum 自身已经有类似的业务组合。Andrew 举例,公司此前收购 Cloud Light,进入基于硅光技术的数据通信光模块市场。Cloud Light 生产的光模块使用 Lumentum 自己的激光器,同时还需要从 Marvell、Broadcom 等公司采购 PAM4 DSP。
在一只光模块中,激光器和 DSP 几乎构成了最主要的价值部分,剩下的环节主要是组装。
这意味着,Marvell 与 Lumentum 的业务本来就存在上下游联系。收购完成后,Marvell 有机会将原本需要外部采购的关键组件纳入内部体系,进一步整合 DSP、激光器和光学引擎。
Andrew 认为,这种模式的价值还体现在利润上。
过去,芯片公司的毛利率可能达到 50%,光学组件厂商却只有 25% 至 30%。芯片公司自然不愿意收购一家毛利率更低的企业,担心拉低自身利润率。
但他表示,如今光学组件行业的毛利率已经从约 25% 上升至接近 50%。Lumentum 在 200G EML、光电路交换机(OCS)和高功率激光器等产品上拥有稀缺技术,议价能力也明显增强。
“如果你能赚到更多的钱,只不过这些钱占总收入的比例低一些,那又有什么关系?”
Andrew 认为,投资者过去过于看重毛利率百分比,忽视了企业能够创造的毛利额。将组件整合成更完整的产品,即使合并后的毛利率比例有所变化,也可能创造更多利润。
他还提到,Marvell 六七年前可能只需约 30 亿美元就能收购 Lumentum,如今潜在交易规模可能达到当年的 30 倍。这是他的回忆和估算,却也反映出光学组件在 AI 时代的价值变化。
二、既当“裁判”又当“运动员”:Marvell 可能与客户竞争
垂直整合会让 Marvell 获得更完整的产品线,也会改变它与客户的关系。
Scott Wilkinson 指出,Marvell 目前的相干 DSP 被大量光模块厂商采用。以 400G 相干模块为例,除 Acacia、Ciena、Nokia 以及部分中国厂商外,很多企业都会采购 Marvell 的 DSP。
如果 Marvell 收购 Lumentum,进一步进入光学引擎和模块市场,它就可能与这些原有客户直接竞争。
这正是交易中一个微妙的地方:Marvell 既是产业链上游的芯片供应商,也可能成为下游产品的参与者。客户难免会考虑,未来是否还要继续依赖一家与自己竞争的公司提供关键芯片。
主持人 Austin 提出了一个直接的问题:如果客户因此转向 Broadcom、Credo 等其他 DSP 供应商,Marvell 是否愿意牺牲部分芯片市场份额,换取光模块业务?
Andrew 认为,这是一笔可以计算的商业账:
“通过垂直整合,我能够获得比单独销售零部件更多的价值,即使这意味着我可能会少卖一些零部件。”
Scott 也提醒,真正需要观察的是 Marvell 如何管理收购后的业务。Lumentum 本来就向外部客户销售激光器,也经营部分光模块业务。收购完成后,Marvell 未必会把这些产能全部留给自己。
Andrew 则认为,客户是否流失,取决于 Marvell 能否给原有 DSP 客户和 Lumentum 的光学客户足够的信心,让他们相信原有供货关系不会受到影响。
这也是垂直整合的代价:企业获得了更多产业链控制权,同时也可能让客户重新寻找供应商。
三、光通信的“赢家通吃”:先发优势不如百万级交付
除了垂直整合,两位分析师还谈到了光通信行业另一个鲜明的竞争规律:新技术标准的市场最终往往由少数厂商占据。
Andrew 把这一现象称为“IEEE 彩票”。
每当行业推出一项新标准,通常会有五六家公司同时开发产品。几年之后,真正占据大部分出货量的往往只剩两家公司,合计拿下 80% 至 90% 的市场份额。
因此,率先推出产品固然重要,但能否抓住市场形成初期的机会,才决定了企业能否成为最终赢家。
Scott 进一步指出,当前 AI 光通信市场的竞争尤其看重产能。
“如果你第一个进入市场,却只能生产一万个,实际上没有太大意义。如果你第二个进入市场,却能够生产一百万个,那么订单就会落到你手里。”
他以中国厂商 Eoptolink(新易盛)为例。这家公司在 800G 以太网光模块市场进入时间稍晚于部分竞争对手,却凭借产能优势成为全球主要供应商之一。Scott 认为,1.6T 产品也正在出现类似的竞争局面。
这也是 Lumentum 受到关注的原因。Scott 提到,公司过去几年持续扩大磷化铟(InP)制造能力,产能经历了多轮翻倍式扩张,但市场需求增长更快,仍然难以满足所有客户需求。
Lumentum 的优势还在于拥有一些竞争对手难以迅速复制的产品。Andrew 特别提到 200G EML、OCS 和高功率激光器。
他提醒,很多公司都可以宣称自己能够开发出类似产品,但真正的考验是能否从生产几百件扩大到五万件、甚至一百万件。“做出一百个和做出一百万个,完全是两回事。”
AI 时代,这种规模优势被进一步放大。Andrew 认为,光学组件的价值也发生了变化:在传统电信网络中,激光器主要帮助运营商增加传输容量;在 AI 数据中心中,1.6T 互联可能让 AI 集群训练速度提高两到三倍。
当一项光学技术能够显著提升整个计算集群的效率,客户愿意为它支付的价格自然会发生变化。
四、Nvidia 会不会加入竞购?
访谈最后,两位分析师讨论了 Nvidia 是否可能成为潜在买家。
Nvidia 此前已分别向 Lumentum 和 Coherent 投资 20 亿美元,并与两家公司建立战略合作。Andrew 认为,Nvidia 同样有垂直整合的动力:此前收购 Mellanox,就是为了把网络技术纳入自身 GPU 系统。如果继续向光学组件和 OCS 领域延伸,也符合这一思路。
Andrew 还提出一种可能性:Marvell 与 Lumentum 的谈判消息如果是有意泄露,或许是在向其他潜在买家释放信号,最终引发竞购战。
不过,他明确表示自己没有交易内幕,这只是个人推测。Nvidia 此前的投资和采购合作,也不能证明它有意参与收购。
对 Marvell 来说,这笔交易的核心考验最终仍是如何平衡两件事:通过整合芯片与光学技术获得更高的整体价值,同时避免原有客户因为竞争关系而转向其他供应商。
Andrew Schmitt 的判断是,光学组件已经成为 AI 基础设施中价值更高的环节,芯片公司收购光学企业的经济逻辑正在改变。Scott Wilkinson 则提醒,在光通信这个容易出现“赢家通吃”的市场,产能和规模决定最终份额。
Marvell 想打通从芯片到光学的产业链,能否同时守住客户、技术和市场份额,将决定这场整合究竟能创造多大价值。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI开始断网训练最强模型:“安全起见”
2026-10-27