文 | 强调 Next
11 月 19 日晚的财报电话会上,阿里云交出了近五年最快的一份单季增速:53%。但紧接着,管理层把下一财年(2027 年 4 月至 2028 年 3 月)的云收入增长目标调低到了 30% 至 45%。
一同下调的还有基础设施建设预期。阿里此前提出的 20GW 数据中心长期能耗目标可能缩减,云业务增速要到 2028 年才能重回 50% 以上,自由现金流转正的时间点也被推到了 2028 年下半年。只有 2030 年外部云收入 1000 亿美元、利润率超 20% 的远期目标维持不变。
在增速刚创新高时主动压低明年的预期,卡脖子的是供给。吴泳铭在会上直言:算力供不应求,尤其在中国,未来两年会格外紧缺。
就在电话会三天前,全球算力新规,掐断了中资企业去海外租用大规模算力的通道。同周,英伟达确认停止向中国出货此前获许可的 Hopper 芯片。当外部算力来源被全面锁死,阿里云能跑多快,已经和拿了多少订单关系不大,只取决于自己手里能造出多少卡。这一层硬约束,正在改写国内云市场的排位,也迫使阿里重新核算千问与淘宝的算力配额。
阿里云的上限,押在平头哥的产线上
单看需求,阿里云眼下正处在最好的时候。本季度外部客户收入同比增长 64%,连续 10 个季度加快。AI 相关产品收入达到 179 亿元,占外部经常性收入的比重接近一半(49%),年化收入跨过 100 亿美元门槛。
外部订单还在涌入,明年增速指引却回落到 30% 至 45%,中间的缺口只能靠国产芯片去填。吴泳铭在电话会上明确,出口管制新规会影响明年的产品供给,阿里 2030 年的 AI 基础设施规划,底层完全建立在平头哥国产芯片的供应链之上。
他第一次对外排出了平头哥的三代量产时间表:今年“真武 M890”全面上线,2027 年“V900”、2028 年“J900”将先后大规模量产。目前,千问已经在平头哥芯片上训练下一代模型,百炼平台的推理服务也切到了国产卡上。
把芯片排期和营收指引叠在一起,阿里云未来两年的经营节奏就对上了:2027 年处在 V900 产能爬坡前的青黄不接期,收入增速受限于交卡进度。等到 2028 年 V900 和 J900 陆续放量,增速再拉回到 50% 以上。
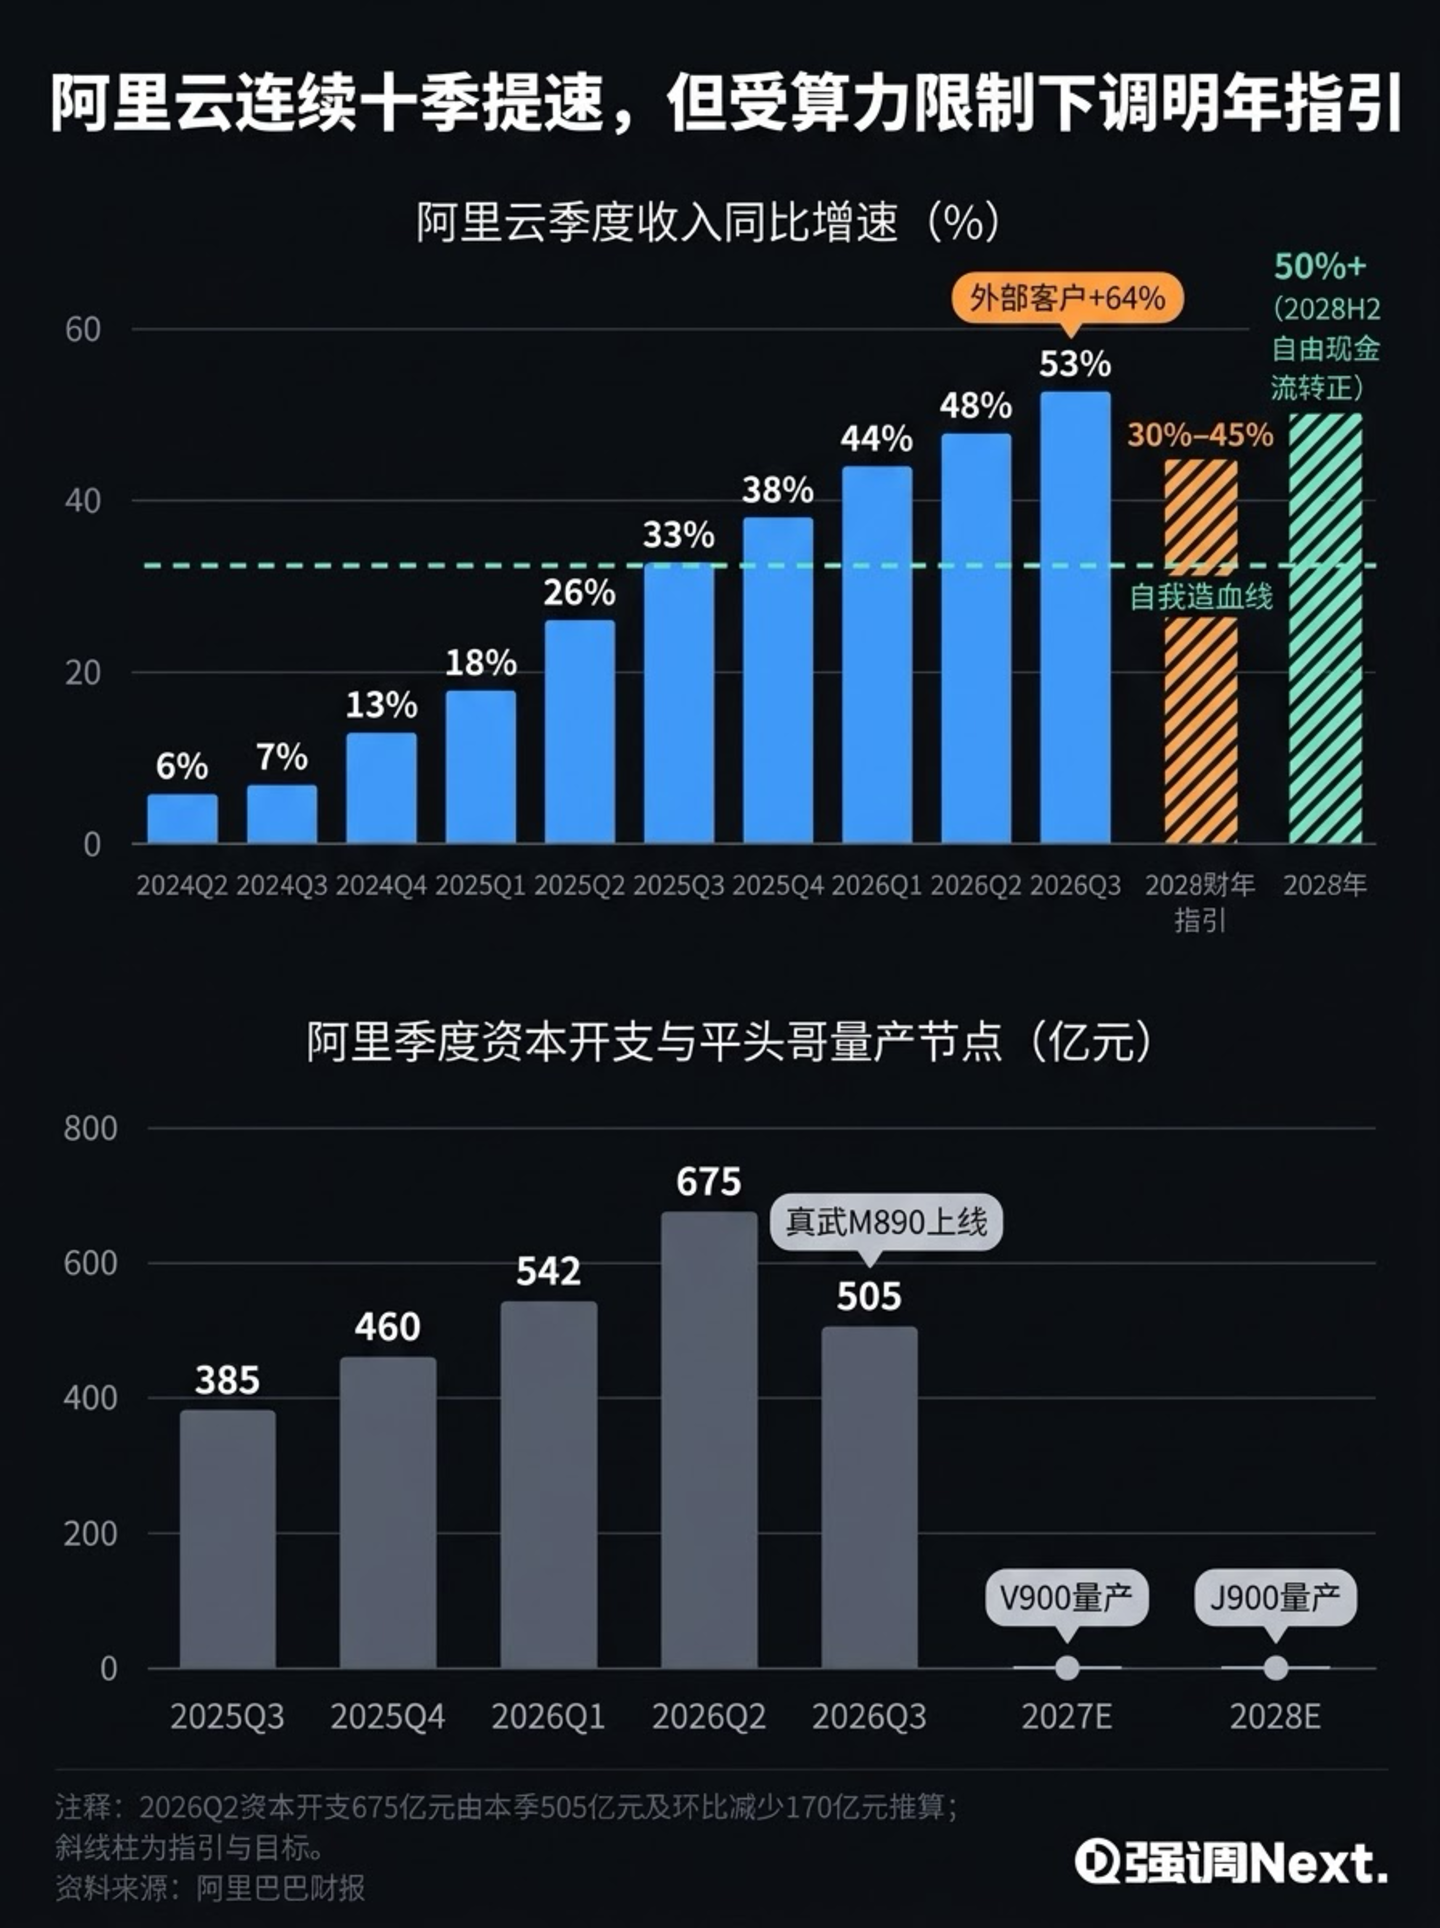
30% 至 45% 这个指引区间,还藏着阿里对现金流的盘算。今年 8 月的电话会上,吴泳铭曾测算过云业务的投资回报率:如果单卡回本周期是 3 年,云业务增速压在 33% 以内,就能维持正向现金流。如果回本周期缩短到 2.5 年以内,增速提到 40% 以上也能自我造血。
这次给出的明年增速区间,恰好卡在 33% 到 40% 这条回本线上。平头哥在阿里账本里承担了双重任务:既要填补进口芯片断供后的算力缺口,又要靠自研压低单卡成本、把回本周期往 2.5 年以内压缩。这也能解释为什么阿里把“增速重回 50%”和“自由现金流转正”同时定在 2028 年,因为只有自研芯片的出货规模和成本跨过临界点,高增长与正现金流才不会互相打架。
本季度的资本开支已经反映出拿卡的难度。阿里本季资本开支为 505 亿元,环比减少了 170 亿元。CFO 徐宏解释这是正常的采购周期波动,并非战略收缩。但管理层也坦言,20GW 目标可能下调的主因就是芯片受限。截至季末,阿里账上仍有 329 亿美元净现金。阿里不缺买卡的钱,缺的是市面上能买到的卡。
这也是吴泳铭罕见在集团电话会上一次性掀开平头哥三代芯片底牌的另一层用意。过去大厂自研芯片大多藏在幕后,很少直接向二级市场报出未来两三年的具体芯片代号与排期。如今管理层公开把阿里云 2028 年增速重回 50% 以上、2030 年千亿美元收入的远期规划全部绑在平头哥身上,相当于直接给平头哥开出了一张确定性极高的内部保底订单。
在平头哥推进独立融资乃至走向上市的路径上,这张与阿里云、千问深度绑定的量产表是最硬的商业化路演。一旦打通独立资本通道,一代接一代的高昂流片投入与产能预付款就能由外部股权资金分担,从而减轻阿里集团利润表和自由现金流的压力。同时,独立上市主体的战略配售与股权空间,也是平头哥与国内晶圆厂、先进封装厂做深度利益绑定,在本土紧缺的先进制程产线里抢出优先排产的硬筹码。
算力转入卖方市场,云厂商按“有没有芯”重排座次
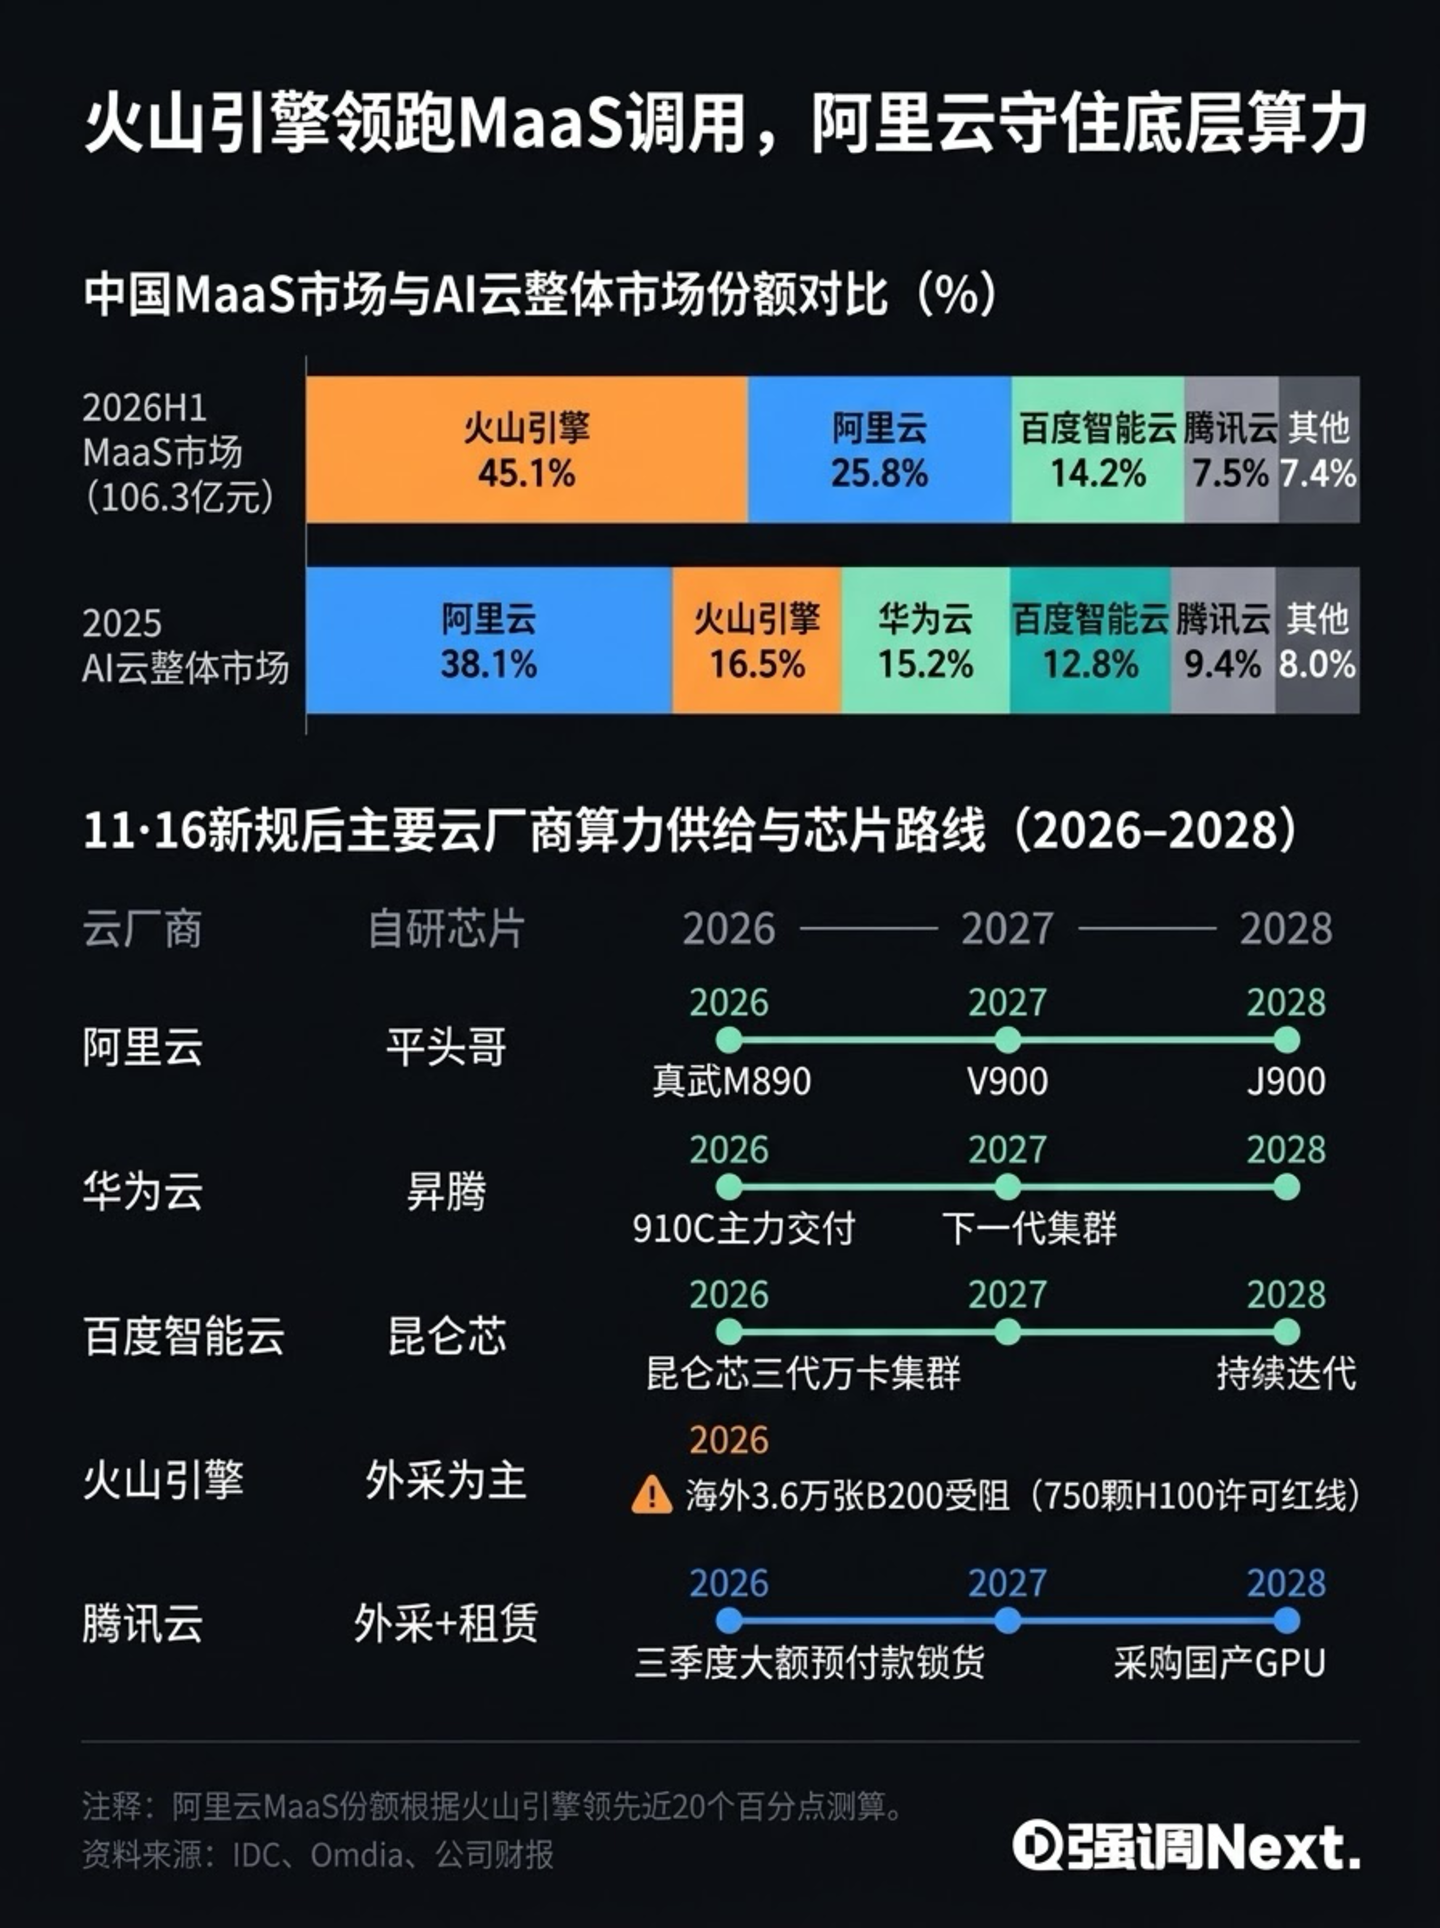
过去两年,国内 AI 云市场的主题是打价格战、抢调用量。按这套打法,字节跳动旗下的火山引擎冲得最猛:IDC 数据显示,2026 年上半年国内 MaaS 市场规模 106.3 亿元,火山引擎拿走45. 1%的收入份额,比第二名阿里云高出近 20 个百分点。而在包含底层 IaaS 算力的 AI 云整体市场,阿里云仍是第一,Omdia 统计其 2025 年收入份额为38. 1%。火山吃下了最多的 Token 分发,阿里守住了更底层的算力基本盘。
11 月 16 日落地的新规,直接抽掉了前两年价格战的底座。
按照美国 BIS 的新要求,任何向中国总部企业提供超1200 万 TPP算力的海外数据中心,都必须申请芯片出口许可,这个门槛只相当于约750 颗 H100。同时,海外晶圆代工和先进封装的审查进一步收紧,受限地区的芯片设计公司必须进入 BIS 的“核准 IC 设计企业”白名单,才能豁免流片逐单审批。
加上英伟达 CFO Colette Kress 同周确认停止对华出货获批的 Hopper 芯片,中资大厂海外租卡、直接买卡、海外流片三条路同时收窄,新增算力几乎只剩国产芯片一条道。
国内云厂商由此分化成两个阵营。
手里有自研芯片和明确量产表的是少数:阿里有平头哥,华为有昇腾,百度有昆仑芯。没有自研大芯片的大厂则不得不在市场上四处锁货:腾讯在二季度电话会上提到算力来自租赁、采购进口高端 GPU 及更多国产 GPU,到了三季度便动用大额预付款去抢产能。字节跳动此前计划通过马来西亚当地云商部署约3. 6 万张 B200,新规落地后,这套海外借道方案首当其冲。
外部大厂的缺卡焦虑,反过来推高了平头哥独立走向上市的紧迫性。当字节、腾讯以及二线云厂商都在市场上四处锁定国产 GPU 产能时,平头哥如果始终只是阿里云旗下的内部事业部,外部云厂商和互联网大厂出于同业竞争顾虑,很难放心把底层算力交给它。只有通过独立融资上市、引入外部战略股东与产业资本实现治理结构中立,平头哥才能真正跨出阿里体系,以独立商业芯片公司的身份去吃英伟达断供后留下的外部市场。
MaaS 价格战能打起来,前提是市场上还能源源不断地买到新卡,谁推理优化做得好,谁就敢降价抢份额。一旦新增算力变成卖方市场,原本调用量最大、Token 报价最低的玩家,面对的算力缺口反而最大。
阿里这次主动下调明年增速指引,只是率先把芯片产能的硬约束写进了明牌账本里。其他大厂面对的是同一道坎。未来两年,国内 AI 云的竞争重心会从抢调用量转向保供给。但哪怕是有自研芯片的厂商,也要面对另一道内部难题:好不容易下线的卡,先紧着谁用?
一张卡,先给千问还是先给客户
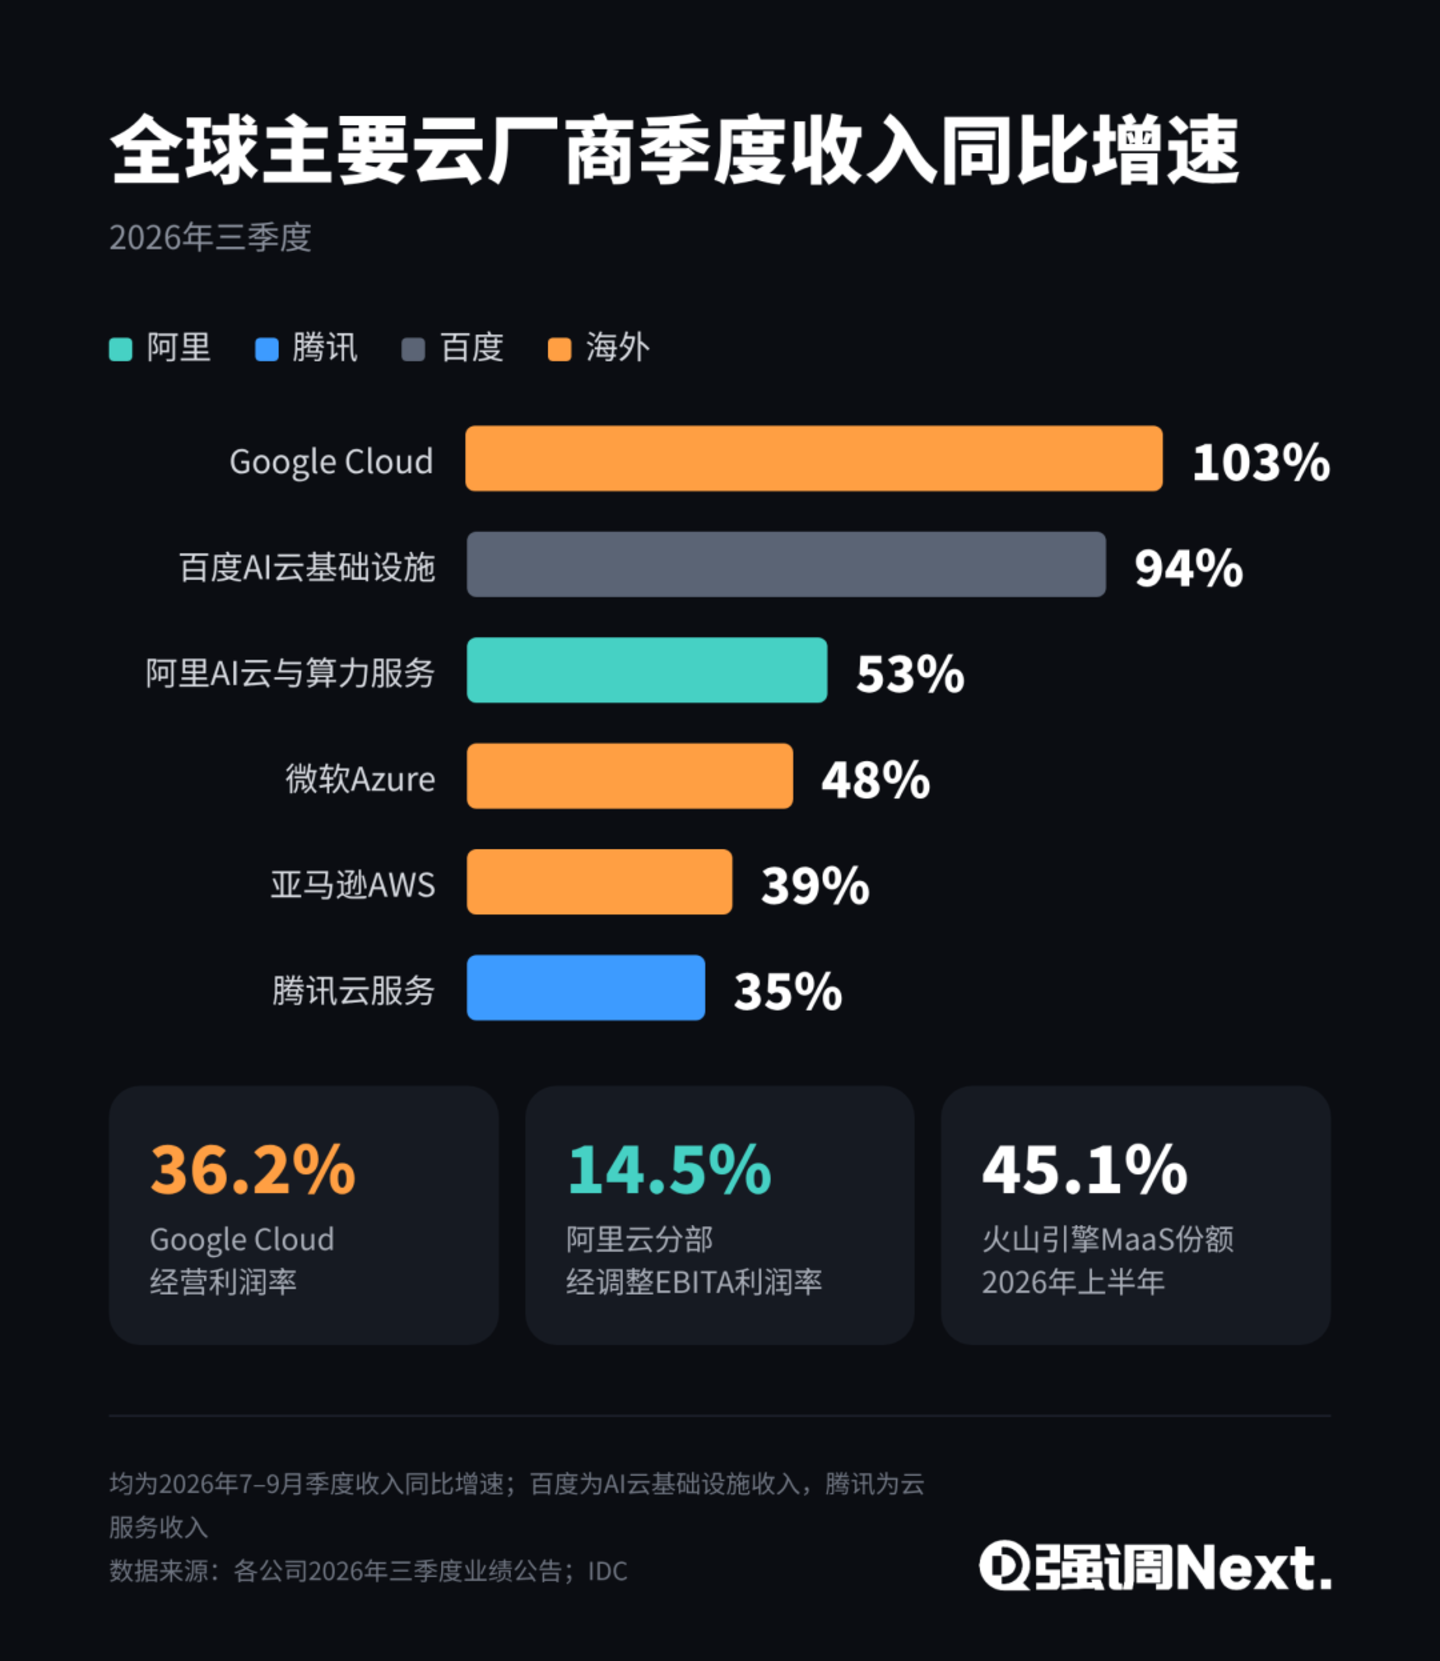
在阿里内部,同一张平头哥芯片摆在桌面上,有两条截然不同的账务去向:装进阿里云租给外部客户,能兑现14. 5%的分部利润率。拨给自家的千问大模型,眼下则是纯投入。
算力充裕时,两条线各算各的账。但当芯片供给卡住阿里云的收入上限后,千问每多占用一张卡,阿里云就少卖一张卡的钱。千问消耗的算力,成了整个阿里集团机会成本最高的资源。
财务数据上已经能看到阿里收缩C端泛流量的动作。本季度,阿里 AI 实验室与应用分部亏损105 亿元,虽是去年同期的三倍,但相比上一季度的约139 亿元收窄了四分之一,分部收入则从约 33 亿元增至 44 亿元。
亏损收窄的另一面,是千问的用户规模增长几乎停滞。QuestMobile 数据显示,今年 3 月至 6 月,千问月活仅从1. 66 亿微增至 1.67 亿,而同期字节豆包的月活已达3. 82 亿。本季财报里,阿里干脆没有披露千问的用户数据。
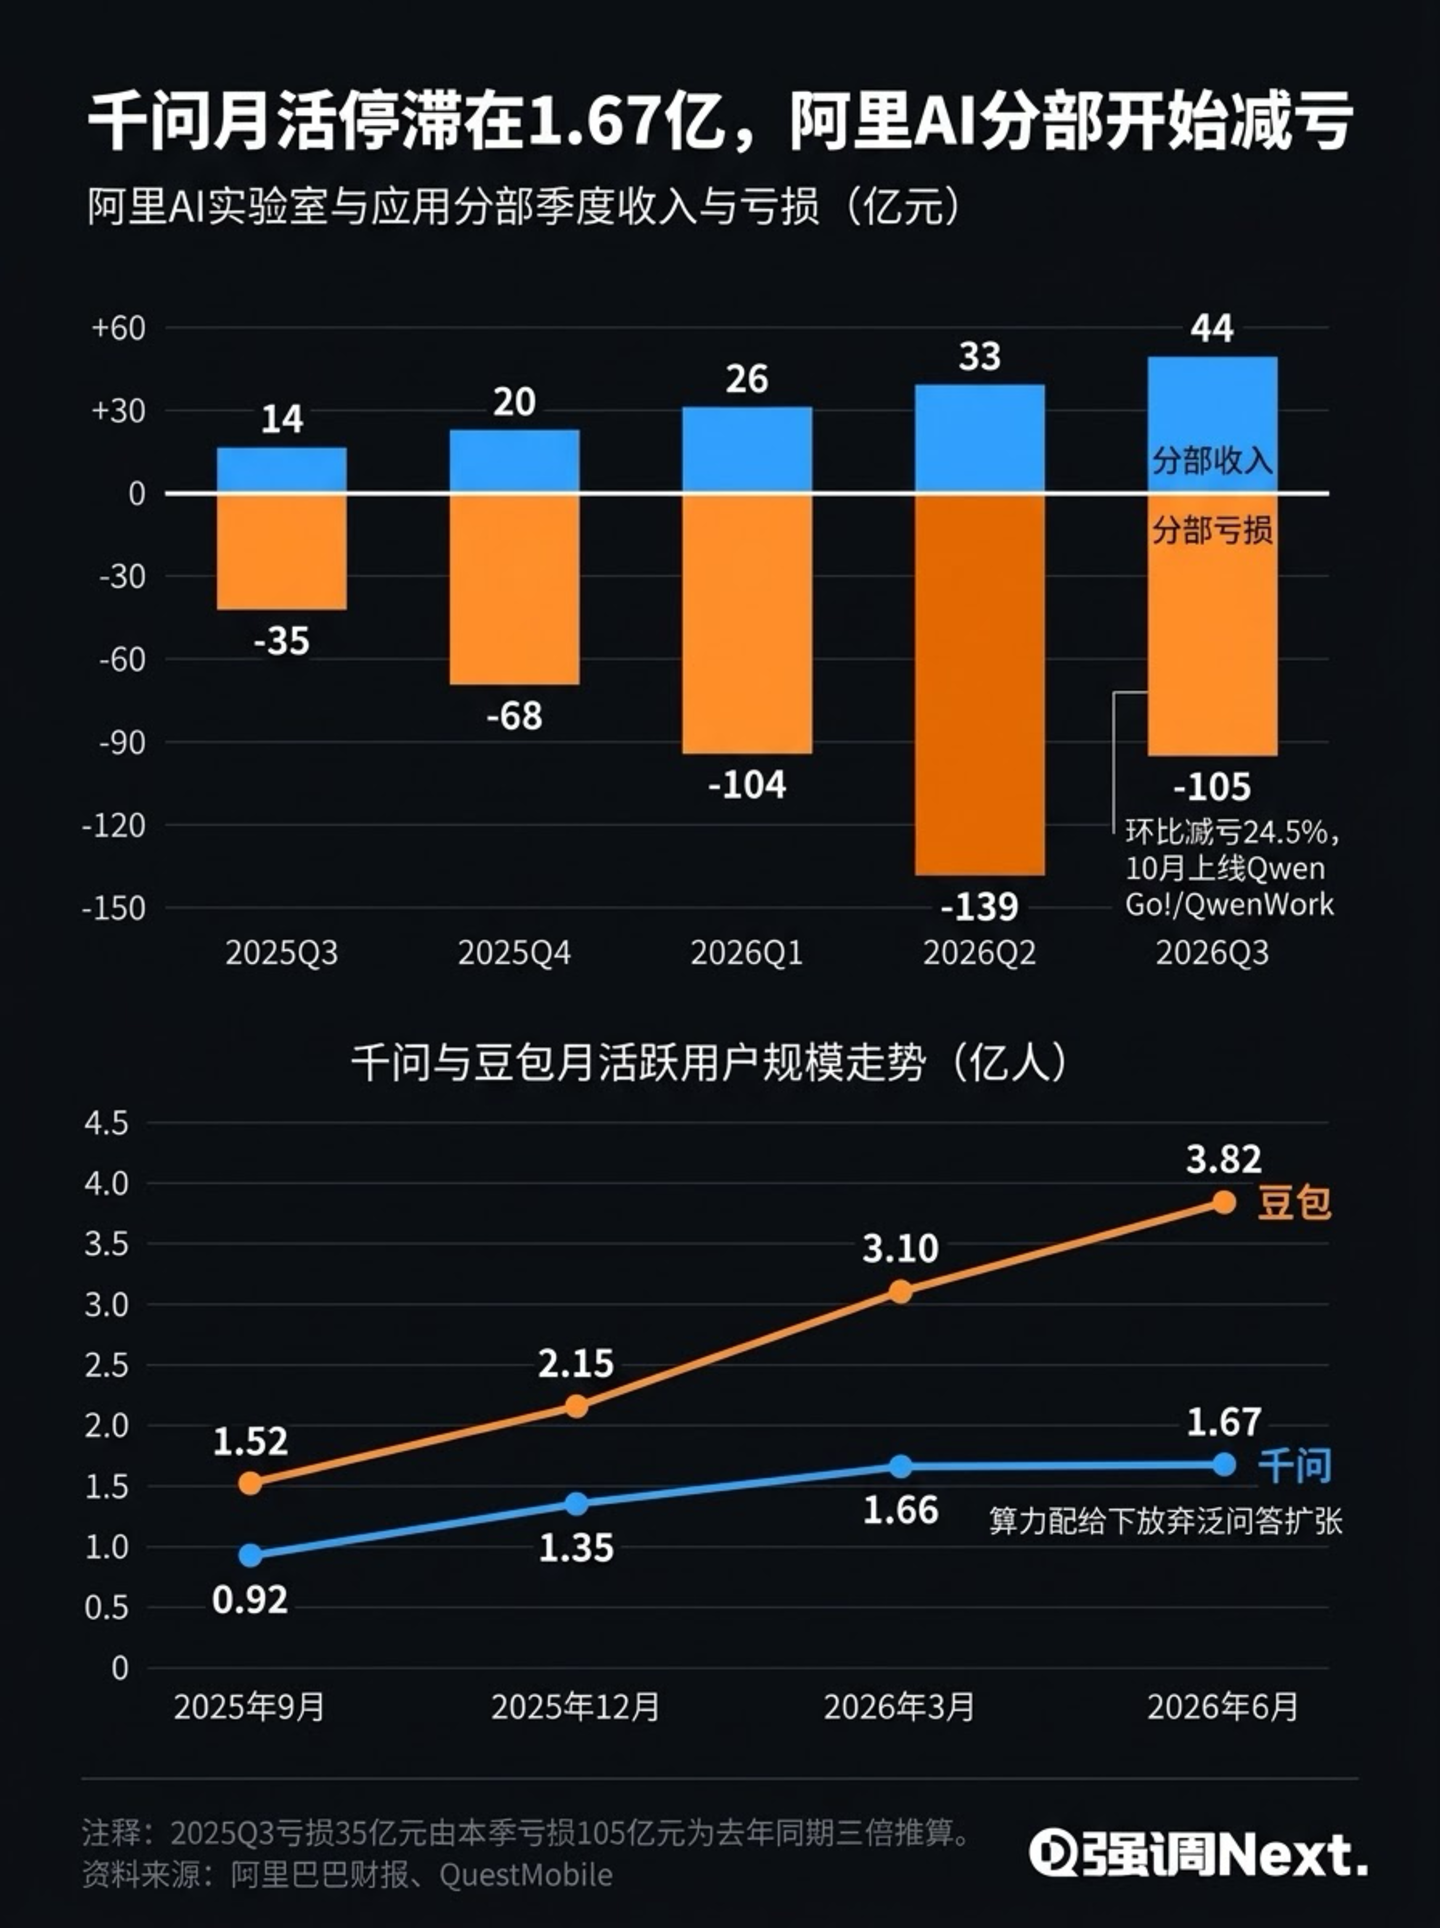
在算力配给制下,千问减少了用免费算力去换泛问答月活的打法,转而把算力往能直接产生交易和收入的场景上倾斜。今年 10 月上线的云端个人智能体 Qwen Go!,以及包含淘宝商家工具的 QwenWork,走的都是离交易更近的路子。当每一张卡都有明确的机会成本,每一次大模型推理都得算清楚投入产出比。
美国新规里的豁免条款,还给阿里内部的算力分配添了一层变数。新规豁免了传统的纯商业推荐系统,电商和社交平台的常规推荐算法无需申请许可。但只要系统能够根据用户输入生成新的文本或图像,就不再享受推荐豁免。
这意味着,淘宝传统的“猜你喜欢”仍可继续跑在合规豁免的算力池里。而千问式的对话导购、Agent 自动下单属于生成式 AI,落在管制红线之内,必须全部回流到平头哥的国产算力池里。淘宝往 AI 电商走得越深,跟阿里云外部客户抢国产卡的矛盾就越突出。
淘宝要换一种赚钱方式,但得等芯片放量
阿里云增速放缓、自由现金流要到 2028 年下半年才能转正,意味着在未来两年里,淘天电商还得继续充当集团唯一的现金牛。本季度,电商集团贡献了388. 5 亿元的经调整 EBITA,几乎撑起了阿里全部的营业利润。
但这头现金牛的传统变现手段已经快挖到底了。本季淘宝天猫的客户管理收入(CMR)表观同比下降5%,主要是因为原先计入销售费用的补贴改为了直接冲减收入,即便还原回同口径,CMR 同比也仅微增1%。得益于外卖补贴战降温带来的低基数,电商利润虽然同比大涨,但比上一季度的397. 5 亿元仍小幅回落。全站推广、软件服务费这些拉高变现率的工具红利基本吃尽,传统货架电商能从每笔交易里抽成的比例已经见顶。
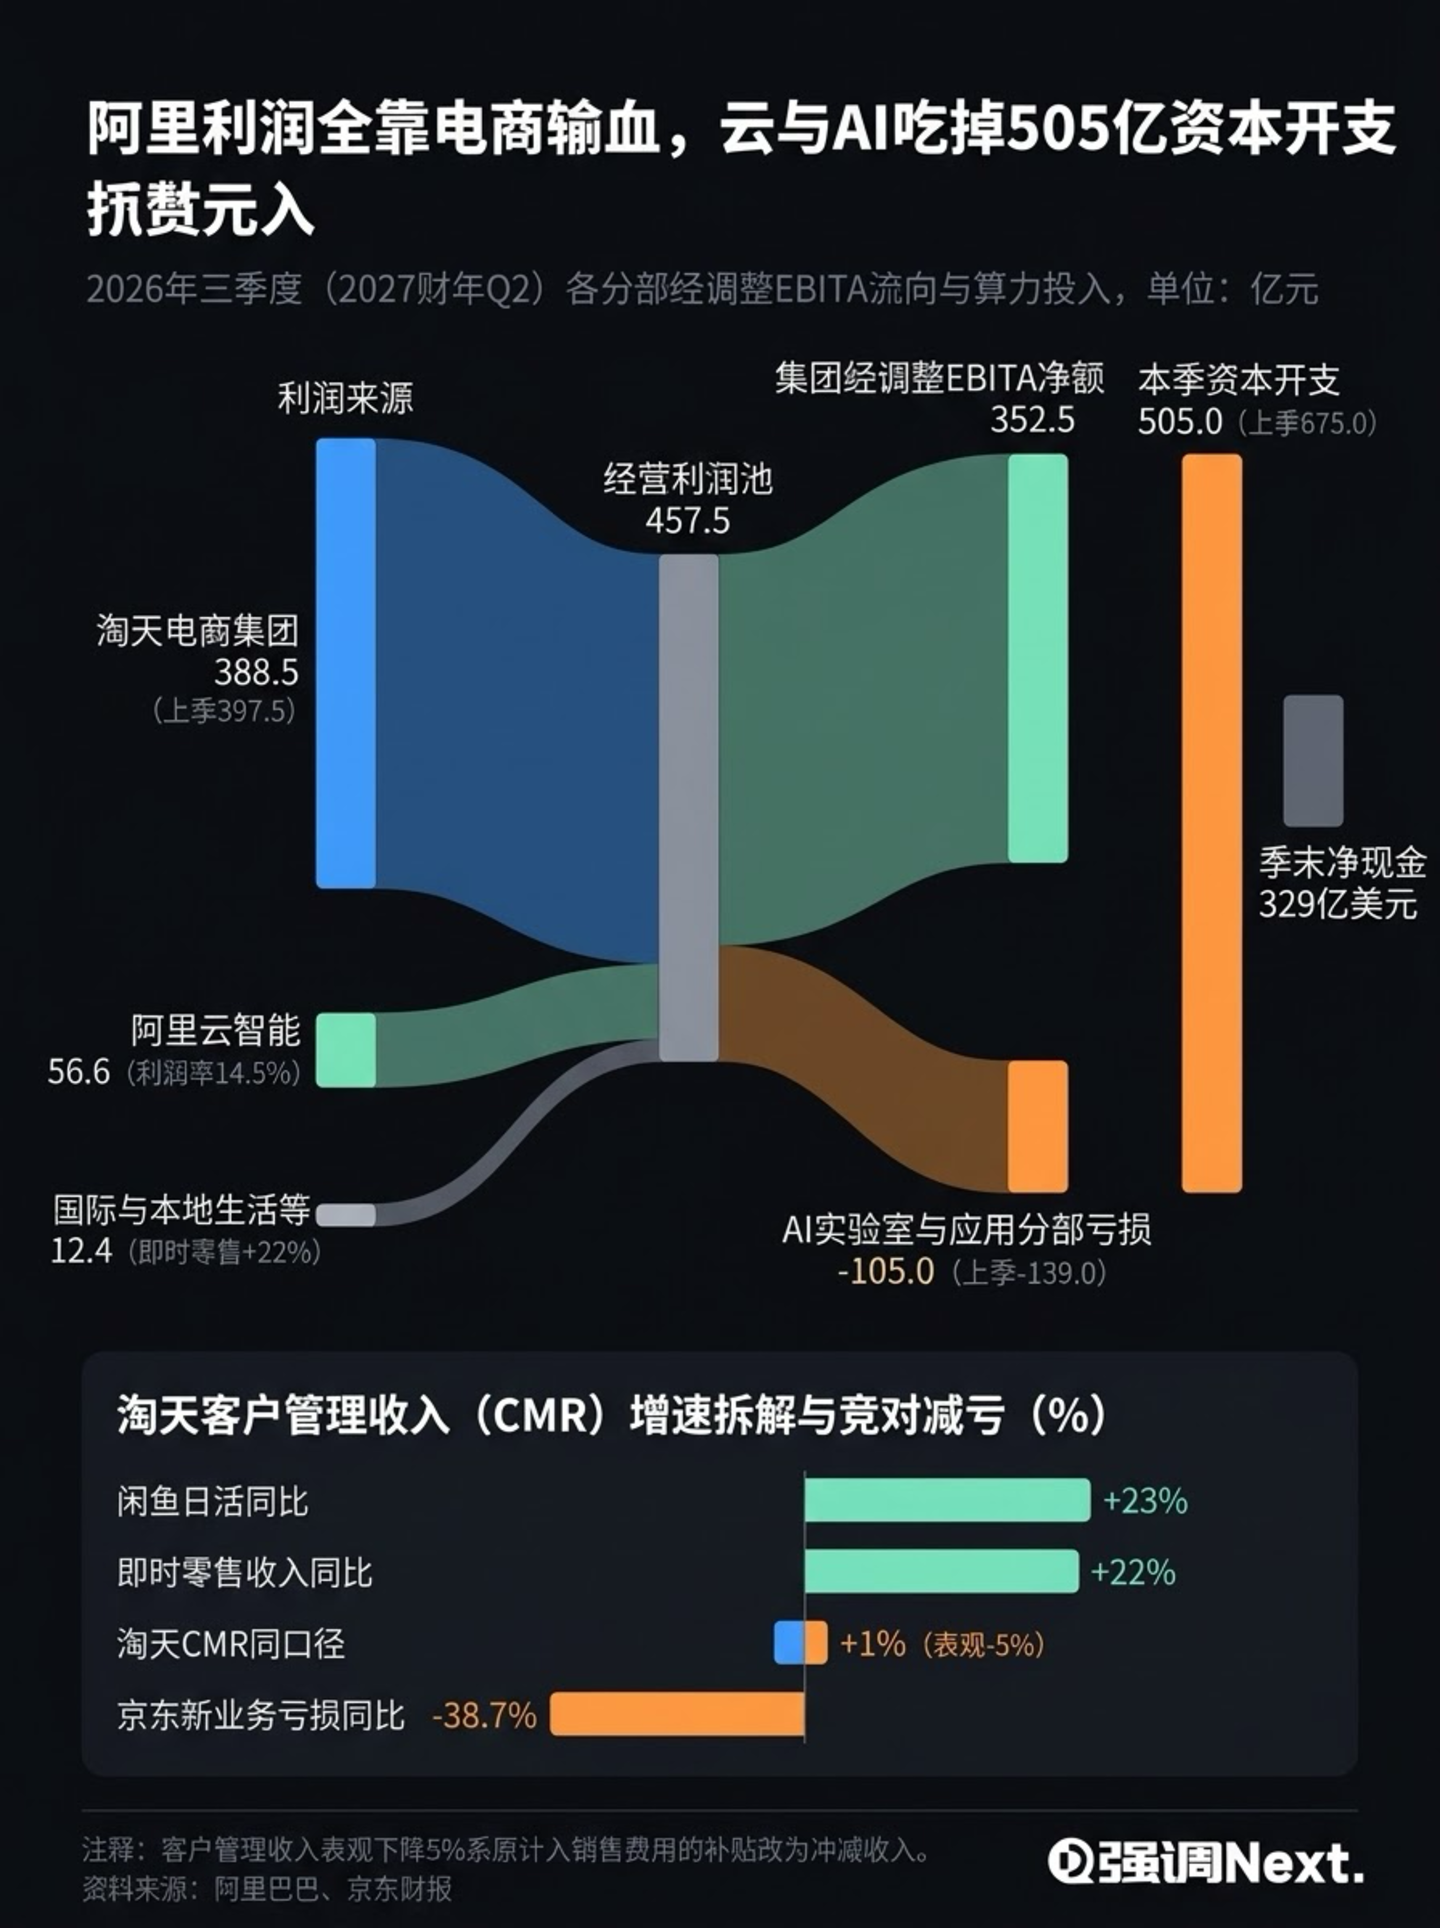
即时零售的打法也在跟着收敛。本季度即时零售收入增长22%,主要由盒马带动,管理层对外卖业务单位经济效益(UE)的评价是“符合预期”。就在两天前,京东披露其新业务亏损同比大幅收窄38. 7%。两家过去一年最激进的进攻方同时收手,外卖业务从烧钱抢份额转入各自修复利润表。对阿里来说,闪购眼下更核心的战略价值,是作为千问“办事”能力在同城履约侧的高频底座。
为了打破货架电商的变现天花板,淘宝把下一代商业化押在了 Agent 成交上。今年 5 月千问与淘宝全面打通后,用户已经可以用一句话完成选品、比价和下单。字节跳动也在同步内测豆包直连抖音电商下单。谁先跑通 AI 购物入口,谁就能拿到下一代电商流量的定价权。
卡住淘宝换挡的依然是算力时间表。Agent 电商的每一笔订单,背后都要跨商品库、优惠计算和履约系统做多轮大模型推理调用,消耗的恰恰是明年最紧缺的受限算力。在 2027 年平头哥 V900 大规模放量之前,淘宝的 AI 化只能按配给制小步推进,主阵地还得靠传统筹码守住基本盘:6600 万的 88VIP 高消费会员、日活增长23%的闲鱼,以及已经铺开的闪购同城履约网。
到头来,阿里未来两年的几本核心大账:阿里云的收入增速、千问的商业化规模、淘宝向 Agent 切流量的速度,以及集团自由现金流转正的节点,全部绑在了平头哥的同一条产线上。在国产芯片真正顶上算力缺口之前,淘宝的利润基本盘必须撑得足够久。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI开始断网训练最强模型:“安全起见”
2026-10-27