文 | 寒武纪
寒武纪第三季度业绩说明会上,董事长陈天石被反复追问同一个问题:116 亿存货里,原材料、在产品、成品各占多少。
他没有给出答案,只是重复了三季报里那句话:“前期对原材料进行了战略备货,随着原材料库龄增长,计提的存货跌价准备相应增加”。
有人问起市场流传的“明年出货超 100 万颗”,他的回答更短:“公司从未进行过相关沟通。”
这个场景浓缩了三季报的张力:利润在翻倍,管理层却在为存货和传闻解释。
寒武纪三季报的看点不在利润表,而在资产负债表。
147 亿“产能押金”
寒武纪是一家 AI 芯片设计公司,做云端智能芯片、板卡和整机。但寒武纪的芯片不自己造,它把制造环节交给中芯国际代工,自己只负责设计和销售。
“Fabless”模式是目前芯片厂商的通行模式,可把资源集中起来,但问题在于上游的掣肘。
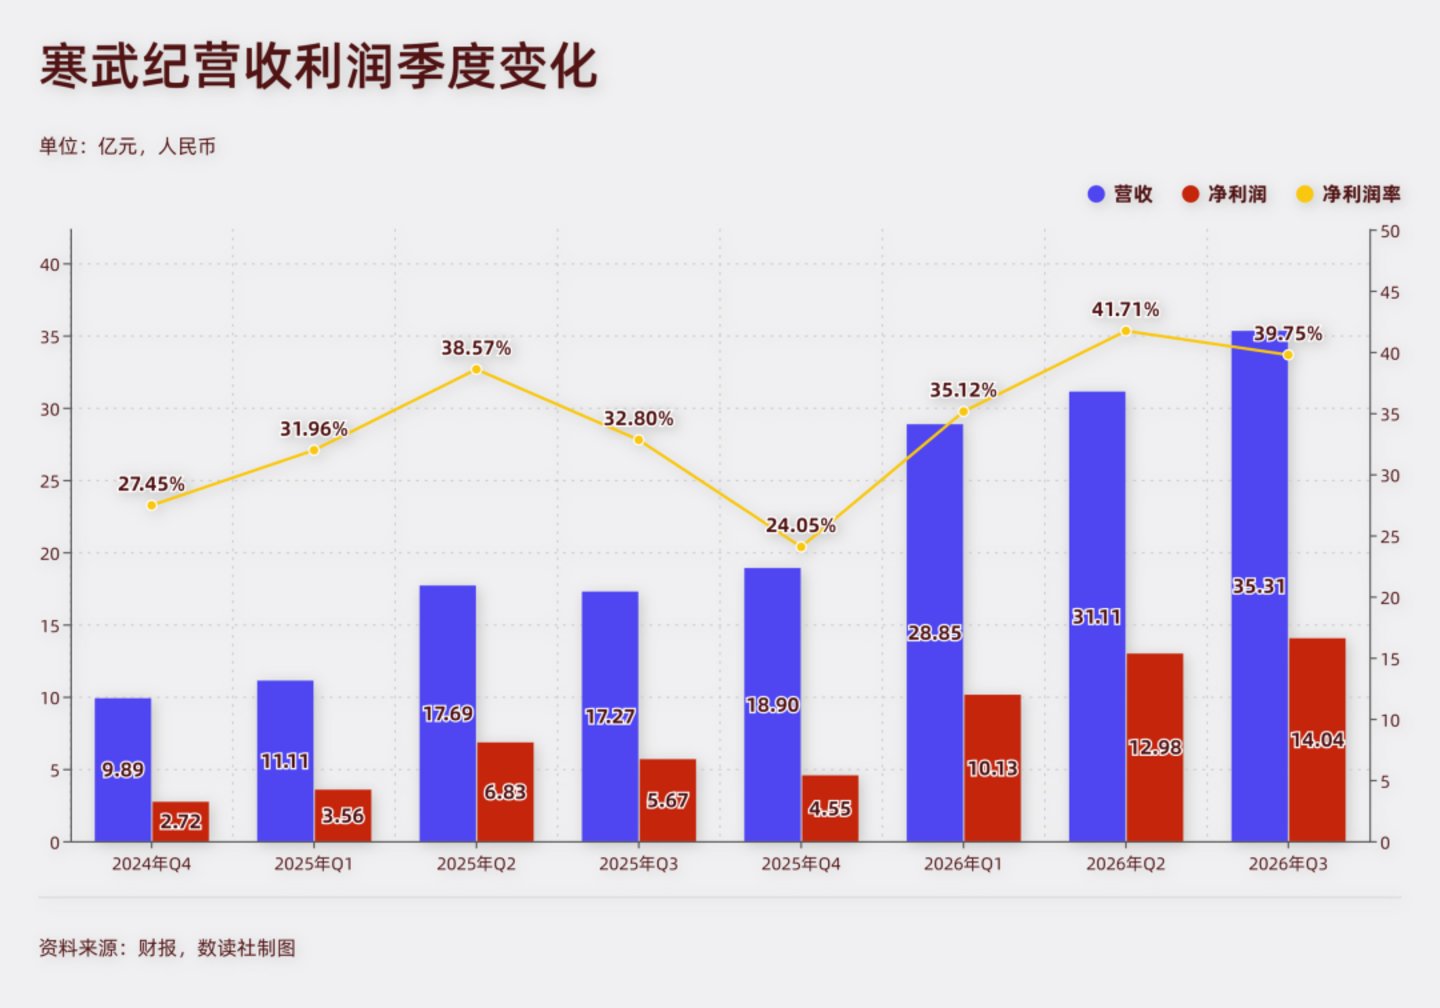
三季报的业绩指标几乎无可挑剔。三季度营收 35.31 亿,同比增长 104.5%。净利润 14.04 亿,同比增长 147.7%。净利率达到 40%,毛利率也达到了 59%,其利润模型已经愈发接近成熟的芯片公司。
但市场给出的反馈是另一种温度:披露前最后一个交易日,股价 932.2 元、总市值 5862 亿,较三个多月前万亿高点回撤超过四成。
更早一个月,路透社曝出寒武纪对下一代芯片“690”的意向报价较两个月前上调 20% 至 30%,公司的公开回应是“并未发布涨价相关消息,请以公告为准”。
利润在增长,原本可以导向降价,可市场更担心的是涨价。翻番式增长原本导向股价提振,可最终却是大幅回撤。
市场的担忧不是业绩,而是持续承压的资产负债表。
截至三季度末,寒武纪资产端存货 116.65 亿,较年初增加 67.21 亿。预付款项 30.44 亿,增加 22.99 亿。
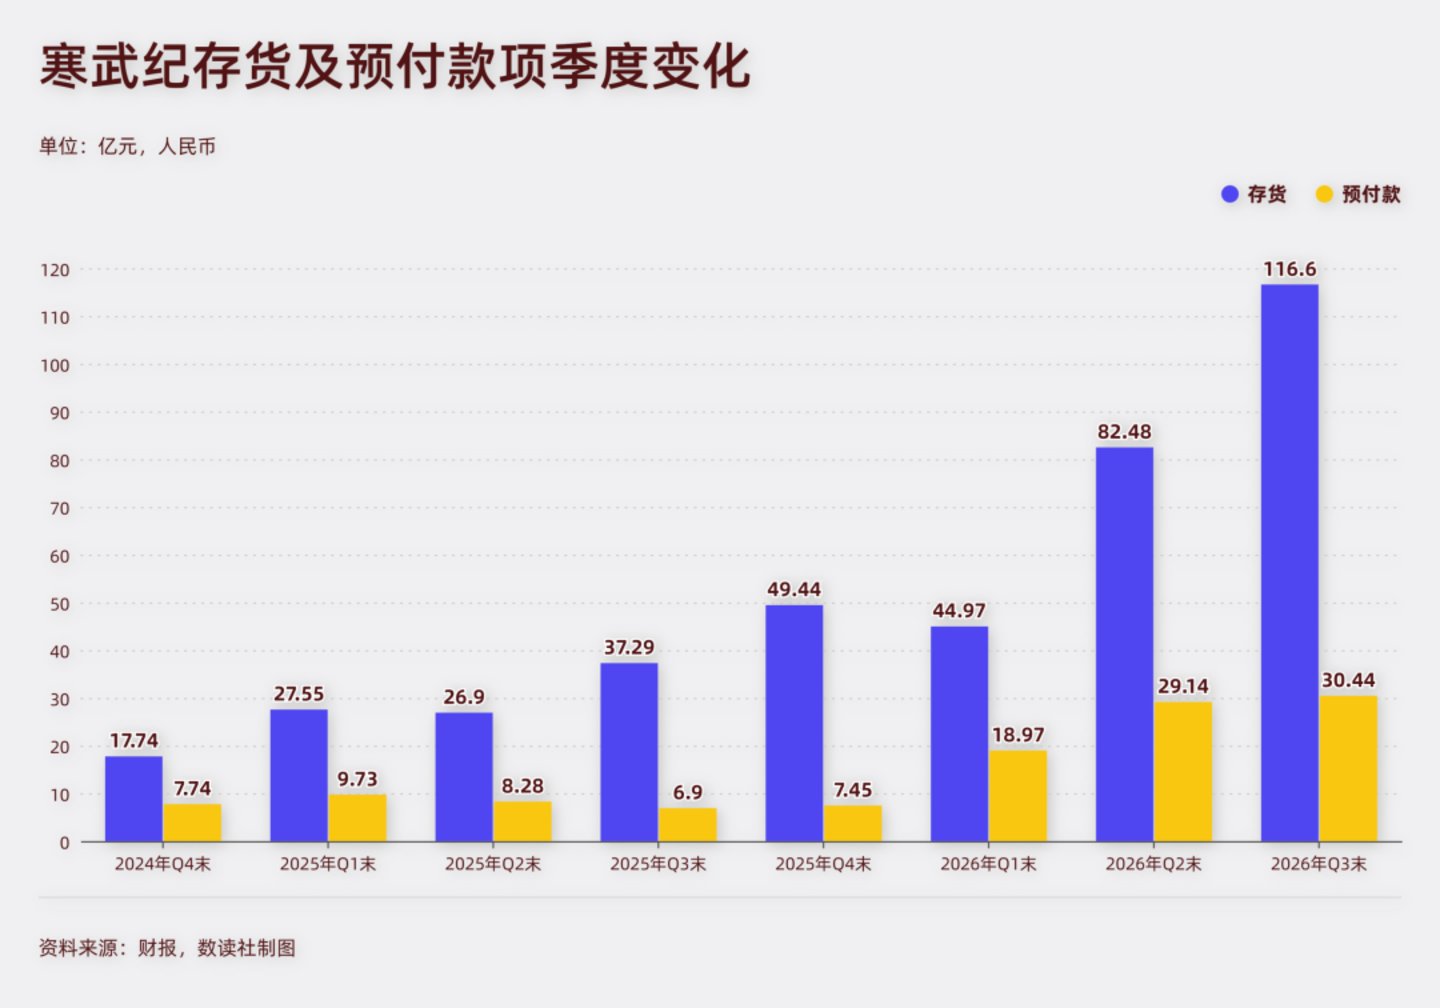
存货和预付,两项合计新增占用超过 90 亿。而同期货币资金只剩 5.55 亿,交易性金融资产 38.10 亿,自有流动性合计 43.65 亿,远低于存货和预付两项。
拆开存货的内部结构,三季报未披露存货明细,结合 6 月末结构:存货 82.48 亿中,原材料 52.78 亿、委托加工物资 24.18 亿,两项合计占 93.3%。库存商品仅 0.85 亿,较年初 3.53 亿骤降 76%,而发出商品从 1.30 亿增至 4.65 亿。
成品趋近清零、发出商品倍增、原材料和在制占绝对主导,这组结构说明成品积压很轻,真正的“库存”是晶圆、是尚未完成封测的裸片、是已经在产线上流转但还没有变成可交付加速卡的硅。
预付款项从年初 7.45 亿增至 30.44 亿,增幅超过 300%。
在 2026 年的国产 AI 芯片产业链里,先进制程逻辑产能、HBM3e 存储颗粒、2.5D 封装排期同时稀缺,芯片设计公司必须提前向代工厂和存储供应商支付大额预付款才能把排产窗口锁死。
因此,在三季报,寒武纪赚到的钱,没有躺在银行账户里,而是几乎全部压进了存货和预付款。
配额表上的第二名
在负债端,截至三季度末,寒武纪应付票据 49.66 亿、应付账款 18.27 亿。
供应链杠杆不是银行借款加杠杆,而是用供应商给的账期和商业信用,来支撑超出自身现金能力的上游采购。
寒武纪敢把自有流动性压到 43 亿、把供应链负债拉到 67.93 亿,不是因为银行愿意借钱,而是因为它在 2026 年的中芯N+2 配额表上排第二。
据行业研究估算,2026 年中芯N+2 全年 AI 芯片产能约 260 万颗,国产需求约 420 万颗,缺口 160 万颗。同一估算口径下,华为约 43%、寒武纪约 11%,寒武纪在中芯北方还有每月 3 万片 7nm+ 需求。
“每三颗需求约有一颗得不到满足”的市场里,11% 不是小数,寒武纪是产线上华为之外排位最靠前的客户。
HBM3e 是这张船票的另一半。
长鑫存储已于 2026 年启动 HBM3e 风险量产,寒武纪等厂商正在以自身处理器进行评估认证,认证顺利则最早 2027 年进入商业产品。
30 亿预付款主要指向先进制程产能、HBM3e 存储颗粒和 2.5D 封装排期,周转节奏尤为重要。
供应链负债的结构比规模更值得注意:应付票据 49.66 亿、应付账款 18.27 亿,占负债总额的约 94%,有息负债几乎为零。
说明主要不是有息负债的偿债风险,而是供应链票据到期的流动性风险,若票据到期无法兑付,仍会转化为偿债压力。一旦交付节奏慢于票据到期节奏,压力会在两个季度内从“供应商愿意等”切换成“供应商开始催”。
从行业看,同行都在锁产能,但寒武纪是杠杆最激进的之一。这套打法说明它不是按常规“以销定产”备货,而是对市场预期信心强,敢于下重注。
海光信息的备货逻辑与寒武纪相似,但叙事确定性更强。海光 2026Q1 末预付款 34.40 亿、存货 73.33 亿(与寒武纪报告期不同,仅作方向对比),同样在做“大规模战略备货+产能锁定”。
差别在于海光体量更大、客户结构更偏政务和信创基本盘,备货更容易被理解为对确定订单的提前安排。
华为昇腾代表的是“配额优先”路线,寒武纪复制不了。华为锁定中芯约 43% 的先进产能,全年交付预期在 130 万颗以上,靠的是全栈能力和运营商等主战场带来的产能分配优先级。
阿里平头哥和百度昆仑芯则更像“体系内需求驱动”,客户基础与寒武纪不同。
平头哥 2026H1 出货约 14.1 万颗、份额7%,昆仑芯约 8.0 万颗、份额4%,产能策略不透明,但背后有互联网或百度体系内的需求协同。
寒武纪作为第三方独立芯片商,缺少这种体系内协同,只能把供应链杠杆用到极致。
四家放在一起看,寒武纪在缺少华为式配额优先级、缺少平头哥和昆仑芯式体系内需求的情况下,用资产负债表的压力,抢抓 2027 年的机会窗口。
存货的两副面孔
问题在于,这个机会窗口,稍纵即逝,需要抓紧变现,如果不及时变现,就会承受供应量拉升、价格下降的减值风险。
摩根士丹利预计中国 AI 芯片自给率从 2026 年 45% 升至 2027 年 68%,供给释放的方向是确定的。2027—2028 年产能逐步上来之后,中芯N+2 的“船票”稀缺配额变成可排队获取的产能,寒武纪的优先权会被稀释。
窗口期内,存货是战略资产,窗口关闭后,供应量拉升导致价格下降,同一批存货如果来不及变成收入,就会转化成高价库存和减值来源。
2026 年前三季已计提资产减值损失 5.02 亿,上年同期仅 0.87 亿,如果价格波动更剧烈,这样的减值还会发生。
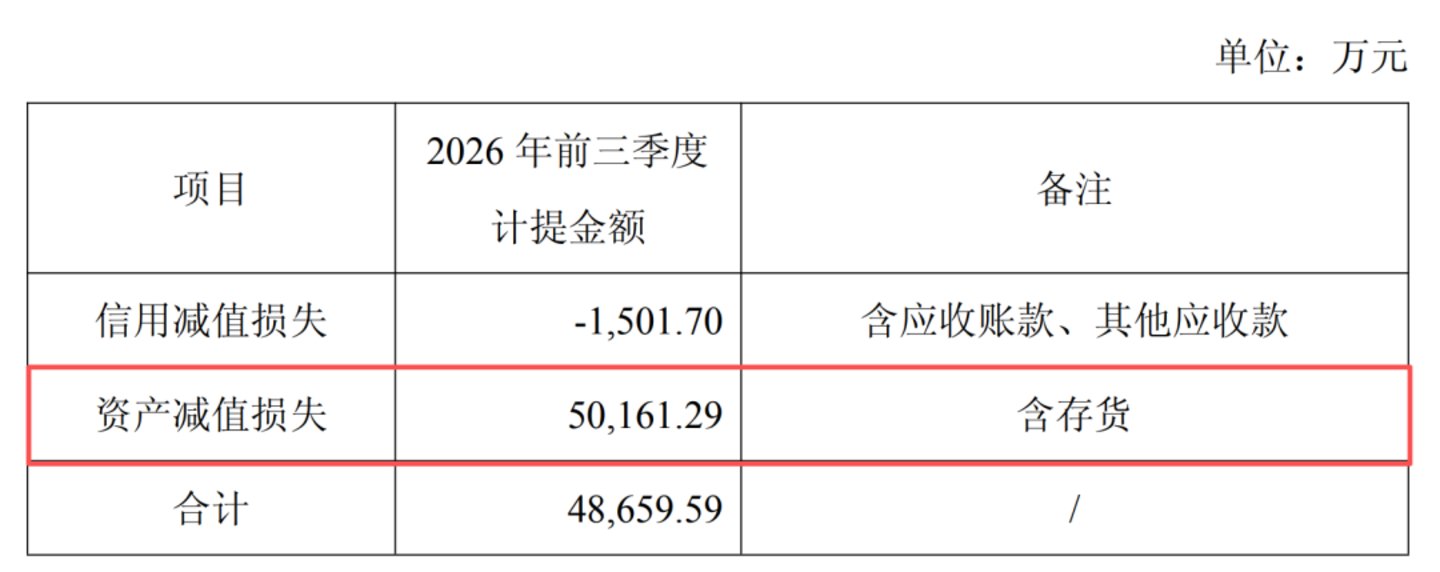
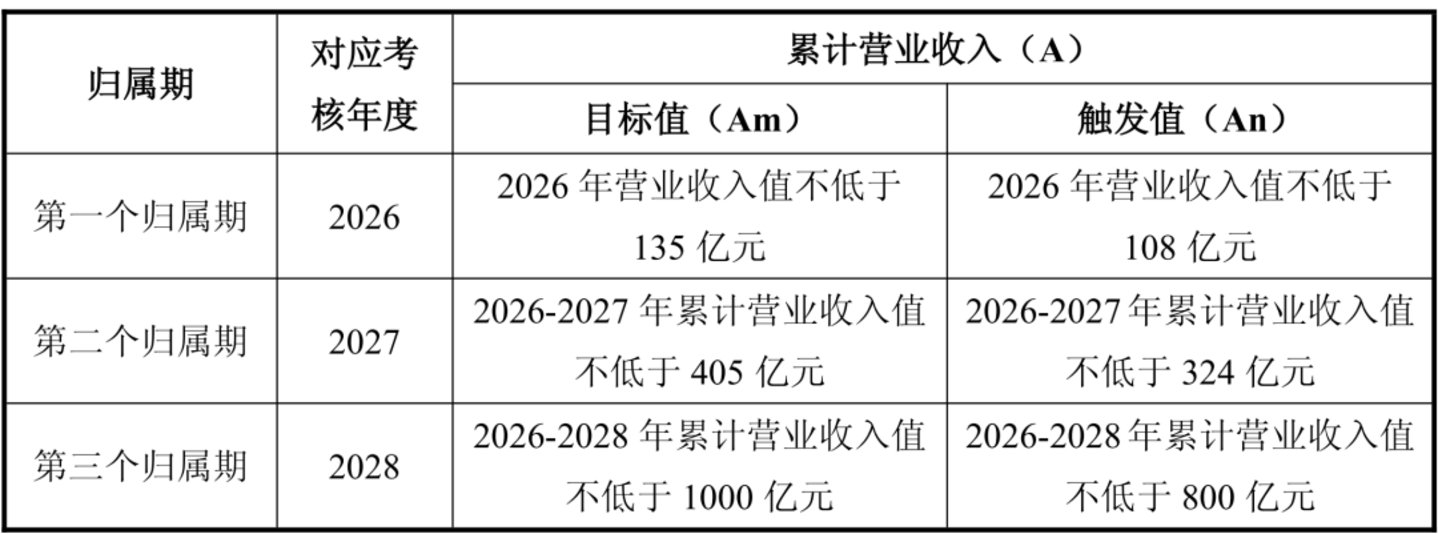
今年 7 月,寒武纪发布了 135 亿股权激励计划。Q4 是第一道关卡。按照目标,2026 年营业收入不低于 135 亿元,意味着四季度营收要大于 39.74 亿。Q3 营收 35.31 亿、环比增长 13.50%,按这个节奏 Q4 达到 39.74 亿是大概率事件。但去年四季度营收出现环比下滑。
不仅如此,营收达标本身不证明杠杆在回收。更关键的观察项是存货环比增速能否从 Q3 的增长 41% 显著收窄。
如果 Q4 营收勉强过线、存货继续以 30% 以上的环比膨胀,说明备货速度仍然快于交付速度,杠杆还在加码。
股权激励写明的路径是 2026 年 135 亿、2027 年 270 亿、2028 年 595 亿,Q4 的目标只是入场券。2027 年要在 2026 年基础上再翻一倍,随着基数变大,接下来的营收压力会更大,备货的风险也会持续增加。
同时 HBM3e 认证不能掉链子、中芯配额不能被进一步挤压、云厂商的验收节奏不能集体后移。
由于交付节奏从来不只由寒武纪自己决定,其中任何一个条件松动,风险就会增加。
窗口期内,杠杆代表着信心,是市场上升周期下的提前预支。寒武纪赌的是,短期内市场供不应求,是产能即订单。但这需要平衡的艺术,需要控制风险,更需要在适时的时候放缓步频。一旦窗口关闭时,杠杆就成为了负担,这也是当前市场对寒武纪最大的担忧。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI开始断网训练最强模型:“安全起见”
2026-10-27