摩根士丹利与野村对韩国由AI驱动的存储芯片景气周期究竟能持续多久观点分歧巨大。两家机构对SK海力士的目标价相差近三倍,根源在于对2027年之后行业盈利前景的判断截然相反。
摩根士丹利周一下调SK海力士目标价38%,至160万韩元(约合1198美元);同时将三星电子目标价下调19%,至30.9万韩元。下调理由是:芯片供给增加,叠加2028年数据中心建设进度延后带来的风险。
野村在上周四发布的报告中维持原有目标价:SK海力士470万韩元、三星电子67万韩元,分别是摩根士丹利调整后目标价的2.9倍与2.2倍。
两家投行均看好明年盈利表现。摩根士丹利上调三星、SK海力士2027年营业利润预期,上调幅度分别为9%、13%,但大幅下调了长期利润率假设。
摩根士丹利分析师Shawn Kim在周一报告中表示:“当前存储芯片市场最核心的争论,就是我们能否避免2028年出现‘盈利断崖’。”
对于SK海力士,Kim将其2029–2035年预期平均营业利润率从53%下调至28%,判断盈利水平将回归历史常态区间。
核心矛盾聚焦于AI数据中心。摩根士丹利更新模型,把原本预计在2028年落地的约4.9吉瓦算力产能推迟至2029年;对应将当年全球数据中心年度新增算力增速预期由21%下调至9%。 2028年全球数据中心新增算力规模仍将达到43.3吉瓦,但2027年末起新增存储产能投放,或将逐步追上需求。产能释放、HBM溢价收窄,会进一步压制产品价格。
野村在10月19日的全球存储报告中得出了不同结论。 结合数据中心建设预期以及单台设备存储搭载量测算,这家日本投行判断:至少到2028年,存储芯片需求增速都将高于供给增速,紧缺格局持续,价格维持强势。
野村预计全球数据中心年度新增算力将从2026年22.3吉瓦升至2027年31.5吉瓦。该行周四重申,美国审批监管趋严,更可能造成项目延期或迁址,而非直接取消项目。
KB证券研究主管Kim Dong-won同样质疑美国监管新规是否会显著抑制AI投资。他表示:“考虑到已经开工的AI数据中心项目,我们认为民主党主导的监管政策,不太会导致2028年前AI基建投资规模收缩。”
SK海力士已锁定长期客户订单,一定程度对冲需求下滑风险。在10月28日业绩发布会中,公司披露已和14家核心客户达成协议,订单体量占到其2027、2028年规划产能的一半以上。 这类长单定价机制为“在和客户约定的价格区间内跟随市场行情调整”,因此公司依然要承担未来价格下行的风险。
摩根士丹利对半导体大盘的分析指出:费城半导体指数在本轮调整过程中,远期盈利预期上调24%,但远期市盈率估值收缩51%。
尽管态度偏谨慎,摩根士丹利依然维持对两家韩系芯片厂商的增持(Overweight)评级,并将三星电子列为首选半导体标的,理由是其HBM业务地位持续改善,同时存储以外业务板块能够贡献利润。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
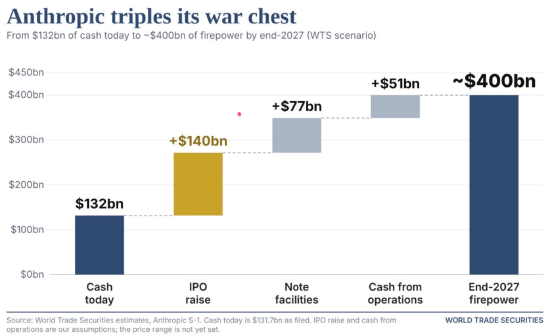
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23