大华继显发布研报称,将银河娱乐(00027)目标价由47港元下调9%至43港元,维持“买入”评级。该行指出,银河娱乐2026年第三季度博彩总收入市场份额按季提升1.7个百分点至22.0%,但受利润率下滑影响,经调整EBITDA按季下降9%。
银河娱乐在黄金周期间的市场份额与去年同期基本持平,主要受到高端市场不利因素影响。展望未来,管理层对2026年第四季度仍持谨慎乐观态度,预计消费者信心将在年底前有所改善。
项目建设方面,银河娱乐第四期工程仍按计划于2027年底竣工,届时将新增约1350间套房,目前尚未分配新的赌桌。旗下星际酒店翻新工程预计将导致2026年第四季度EBITDA减少约2000万港元,工程计划于2027年第一季度完工。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
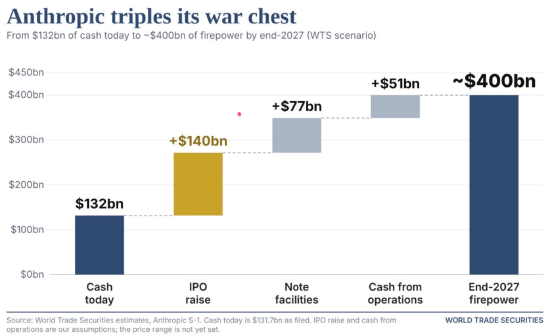
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23