11月9日,Stifel宣布恢复对星巴克(Starbucks)的研究覆盖,给予“买入”评级,目标价设为115美元,较11月6日收盘价105.41美元存在约9.1%的上涨空间。该机构认为,随着同店销售持续改善及利润率回升,星巴克2027财年息税折旧摊销前利润(EBITDA)有望再次实现两位数增长。
Stifel指出,星巴克的盈利复苏正逐渐形成自我支撑,销售增长带来的经营杠杆效应及成本节约,有望抵消员工投入和门店体验改善所增加的支出。与此同时,公司资产负债表保持稳健,计入租赁负债后的杠杆率低于3倍,约2.4%的股息收益率也可为股价提供一定支撑。
估值方面,Stifel采用2027财年预期EBITDA的21倍企业价值倍数计算115美元目标价,该结果也与其现金流折现估值相符。目前,星巴克的预期企业价值与EBITDA之比约为23.8倍,市盈率约为47.6倍。该机构认为,未来盈利增长和利润率改善将是支撑公司估值的重要因素。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
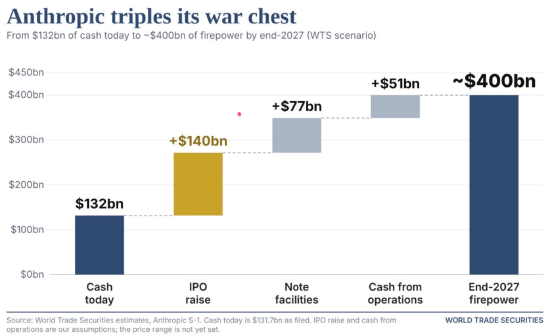
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23