三季度的股市波动,将保险资金面临的“两难”推至前台。新会计准则下,股市波动直接传导至净利润:低利率环境下必须增厚权益,但高波动又极易影响当期利润
文|《财经》研究员 丁艳
“股市回调令我们措手不及,大家压力都很大。”某保险公司投资经理感叹,在二季度股市获利颇丰的保险资金在三季度迎来了反转。
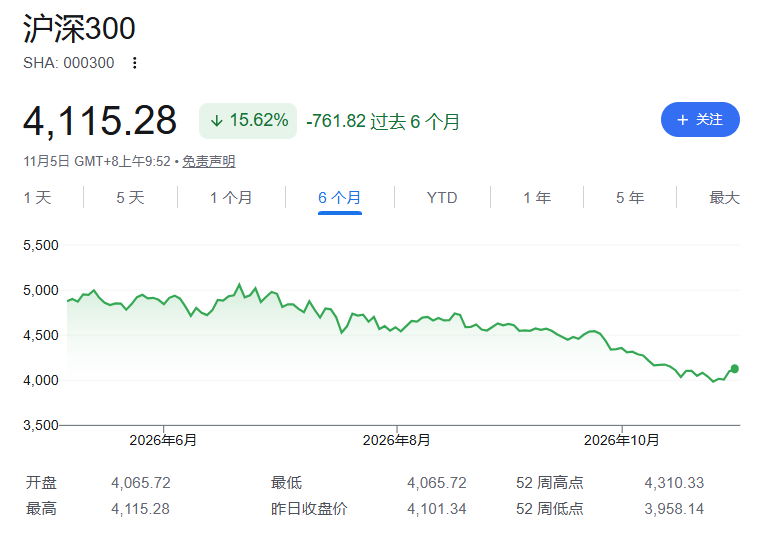
三季度,上证指数从季初4094.40点回落至季末3842.19点,沪深300、创业板指、科创50当季分别下跌12.49%、27.80%、30.7%。这一轮超出常规压力测试边界的快速回调,直接打破了险资此前构建的收益平衡。
市场波动的结果也完整体现在最新披露的三季报中:今年前三季度,A股五家上市险企合计实现归母净利润2765.77亿元,同比下滑35.08%,其中三季度归母净利润合计亏损408.10亿元。权益市场回调直接导致险资投资收益出现阶段性逆转,上市险企前三季度净利润降幅在20%至47%之间。
一位业内投资人士透露,当前国内主流险企的主要仓位在红利板块,科技板块整体配置比例较低,但即便如此,三季度科技赛道的下跌仍对组合收益造成了明显影响。按照他的测算,若险资组合中红利资产占比过半,科技类资产配置在10%-15%区间,仅科技板块单季30%至40%的回撤,即会快速吞噬利润。当组合整体绝对收益快速趋近于零时,大量以绝对收益为核心目标的险资账户就不得不启动被动止损流程。
在新会计准则下,股市波动直接传导至险企当期净利润表,险资面临的“两难”问题浮出水面:低利率环境下必须增厚权益来覆盖刚性负债成本、补足收益缺口,但权益市场的高波动,又会直接通过报表规则体现在当期利润上,对险企的业绩稳定性形成直接冲击。
一边是负债端长期刚性的收益要求,一边是权益端很难预判的市场波动,险资的权益配置正进入一个必须重新校准平衡逻辑的新阶段。
一位大型上市险企投资负责人建议,在低利率形势下,险企可以通过强化资产负债管理有效化解利差损,并非一定要加大权益投资。而且股市行情的波动既是挑战,也是机会。只要能够较为准确地判断方向,同时还能把握好调仓节奏,就能为当期利润带来好的影响。
天职国际金融业咨询主管合伙人周瑾提出,险企需通过权益配置多元化来对冲波动。坚持长期、价值、稳健投资,通过红利、高股息底仓、长期股权投资、增配FVOCI等方式平滑利润波动。同时,强化资产负债久期与成本收益匹配。利用监管的资产负债管理新规落实机会,提升治理模式和技术水平,压降有效久期缺口,平衡现金流与收益,秉承战略观、全局观和周期观的理念,做好资产负债管理的动态平衡。
在会计政策层面,他建议,在IFRS9/17全面实施背景下,考虑在资产减值与准备金计提中引入逆周期调整,完善新旧准则衔接与披露指引,并推动会计与偿付能力两套负债评估曲线/插值口径趋于一致,减少企业多目标管理时的指标体系冲突。
单季亏损超400亿元
3173.87亿元,这是A股五家上市险企今年上半年的净利润总和,同比增长78.12%,在去年同期高基数上再刷新高。
但仅隔一个季度,权益市场的深度回调直接扭转业绩走势:A股五家上市险企前三季度净利润同比下滑35.08%,三季度归母净利润合计亏损408.10亿元。
拆解来看,中国人寿(601628.SH,2628.HK)、中国人保(601319.SH,1339.HK)、新华保险(601336.SH,1336.HK)第三季度分别亏损450.59亿元、49.28亿元和5.11亿元,中国平安(601318.SH,2318.HK)、中国太保(601601.SH,2601.HK)保持单季盈利,归母净利润分别为40.60亿元、56.28亿元。
在新会计准则下,大量权益资产被归入FVTPL(以公允价值计量且其变动计入当期损益的金融资产),股市波动直接传导至当期净利润,旧准则下“浮盈浮亏只要不卖出就不影响利润”的跨期平滑空间完全消失。
华泰证券在研报中指出,自2023年新会计准则实施以来,上市险企季度利润波动明显加大,与权益市场表现呈现较强相关性。尤其在权益市场大幅上涨或回调的季度,投资收益波动会更直接地传导至当期利润,使保险公司盈利的季度波动性显著提升。与此同时,上市险企不断增加权益类资产的配置,权益配比达到历史高位。
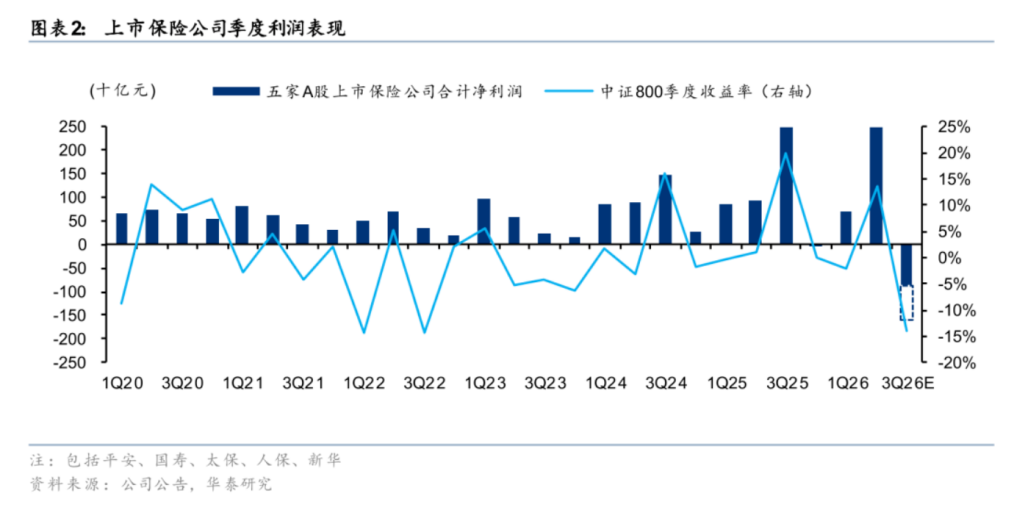
从财报披露的明细数据来看,三季度五家A股上市险企公允价值变动损益合计为-3547.66亿元。其中,中国人寿、中国平安、新华保险、中国太保、中国人保公允价值变动损益分别为-1869.72亿元、-900.59亿元、-328.71亿元、-275亿元和-173.64亿元。而在今年上半年,A股上市险企这一指标合计为1737.85亿元,前后两个季度形成了超过5000亿元的反差值。
一位保险业资深投资官认为,上述数据表明,保险业权益类资产配置比例相对较高,当遇到超预期波动时,债券类资产的浮盈难以抵御。
所谓公允价值变动损益,本质是保险公司手持股票、基金等资产按市价重估后形成的账面浮盈或浮亏,直接计入当期利润表,但它是“未实现”的损益,没卖出也影响利润,但不等于实际亏损或盈利。
周瑾指出,本轮上市险企的净利润波动,更多反映的是市场价格的短期波动,而非险企经营基本面的根本变化。本轮波动还有很大部分是尚未实现的“浮盈浮亏”,部分“缩水”的利润并未消失,而是转入OCI(其他综合收益)或净资产,并不代表投资能力或承保经营质效发生了同等幅度的变化。
东吴证券非银金融首席分析师孙婷团队也明确表示,“短期会计利润并不能反映险企经营实质”,剔除权益市场波动,上市险企披露的营运利润均保持增长。2026年前三季度,中国平安、中国太保归母营运利润分别为1259.05亿元、300.81亿元,分别同比增长8.3%、5.6%。中国人寿也披露,前三季度剔除公开市场权益等短期波动影响后的净利润为942.20亿元,同比增长15.8%。
险资的两难选择:增配权益与利润波动
投资端遇风寒,是A股上市险企前三季度净利润下滑的重要因素。
今年上半年受权益市场回暖影响,五家A股上市险企迎来一场利润盛宴。不过,在步入7月后,AI、半导体、新质生产力等领域,布局产业趋势、提升组合弹性,以中等风险实现中高收益。
实际配置过程中,首先需要注重品种均衡,以股票为优先配置方向,通过基金构建蓄水池,实现二者的有效互补;其次,考虑行业均衡,避免过于重仓某一行业,防止政策和行业周期波动导致组合剧烈波动;同时,关注风格均衡,重视价值成长、质量周期、大中小盘等风格的轮动,提升组合适应市场的能力。
下一步险资将如何走?业内人士称,考虑市场波动、资管新规等影响,未来高股息股票是险企更倾向配置的方向。
中国人保管理层表示,下一步将在权益端稳步加大OCI股票投资力度,增厚股息分红等稳定收益贡献,同时合理配置OCI与TPL(公允价值变动计入当期损益)资产比例以平滑投资端业绩波动。
苏罡表示,中国太保权益配置一定会在当前符合战略配置的长期合意区间的前提之下,分账户、有节奏地稳步优化战术配置空间,并不会过多采取单边激进的动作,而是更好地兼顾收益、波动、偿付能力、长期回报水平、当期年度财务面临的挑战等各方面约束。这样权益才能够给整个资产配置提供更加可持续并充分覆盖长期负债成本的良好回报水平。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
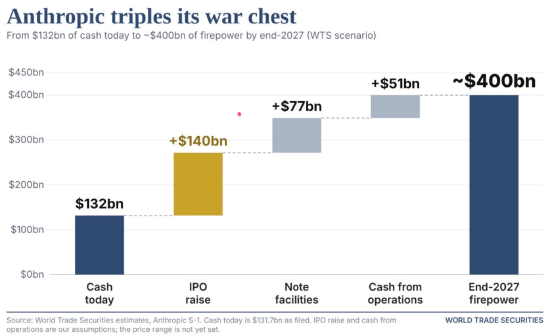
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23