首批18只主动ETF的发行已进入尾声。自10月23日开售以来,绝大多数产品在短时间内触及20亿元募集上限并提前结束募集;但鹏华价值臻选与建信均衡优选仍沿用原定募集窗口,成为18只产品中募集周期最长、进度最慢的两只。
从时间线看,10月23日发行首日,易方达、摩根、富国旗下3只产品即触及20亿元上限并提前结募;10月26日,华夏、华泰柏瑞、南方、平安4只跟进售罄;此后,汇添富、大成、招商、天弘、华安、永赢、国泰、工银瑞信、华宝陆续公告提前结募。合计16只产品完成顶格20亿元募集,仅剩鹏华价值臻选和建信均衡优选仍处于发行期。
在同行纷纷“一日售罄”或“数日售罄”的映衬下,鹏华价值臻选主动管理ETF还在等待认购者。
同行2亿自购“站台”,鹏华按兵不动
鹏华价值臻选主动管理ETF(158903.OF)拟在深交所上市,业绩比较基准为中证800指数,采用“主观+量化”相结合的投资模式。认购期为10月23日至11月5日,募集份额上限20亿份。
对于主动ETF这一全新品类,投资者既缺少历史净值可供参考,也没有现成的场内交易记录可以验证。因此,基金公司自身释放的信号,往往成为资金决策最直观的参照。
首批产品中,多家公司均在发行首日或开售前以固有资金大额认购:易方达、华夏、汇添富、富国均以2亿元自购为产品背书,摩根关联资金投入约5亿元,华安、工银瑞信也投入1亿元。
相比之下,鹏华价值臻选在发行初期并未匹配同等力度的自购背书,渠道端从一开始就少了一个可以迅速转化为销售话术的“确定性”。建信虽在发行中途补出了1亿元自购公告,但时点已落在发行一周之后,错失了首发的情绪窗口。
双基金经理履历“说服力不足”,主动溢价难获认可
如果说自购是外在信号,那么基金经理的过往记录,则是主动管理产品内在说服力的根基。鹏华价值臻选采用“主动+指数”双经理配置,但从两位管理者的历史业绩来看,均难以充分支撑“主动选股能力”这一核心卖点。
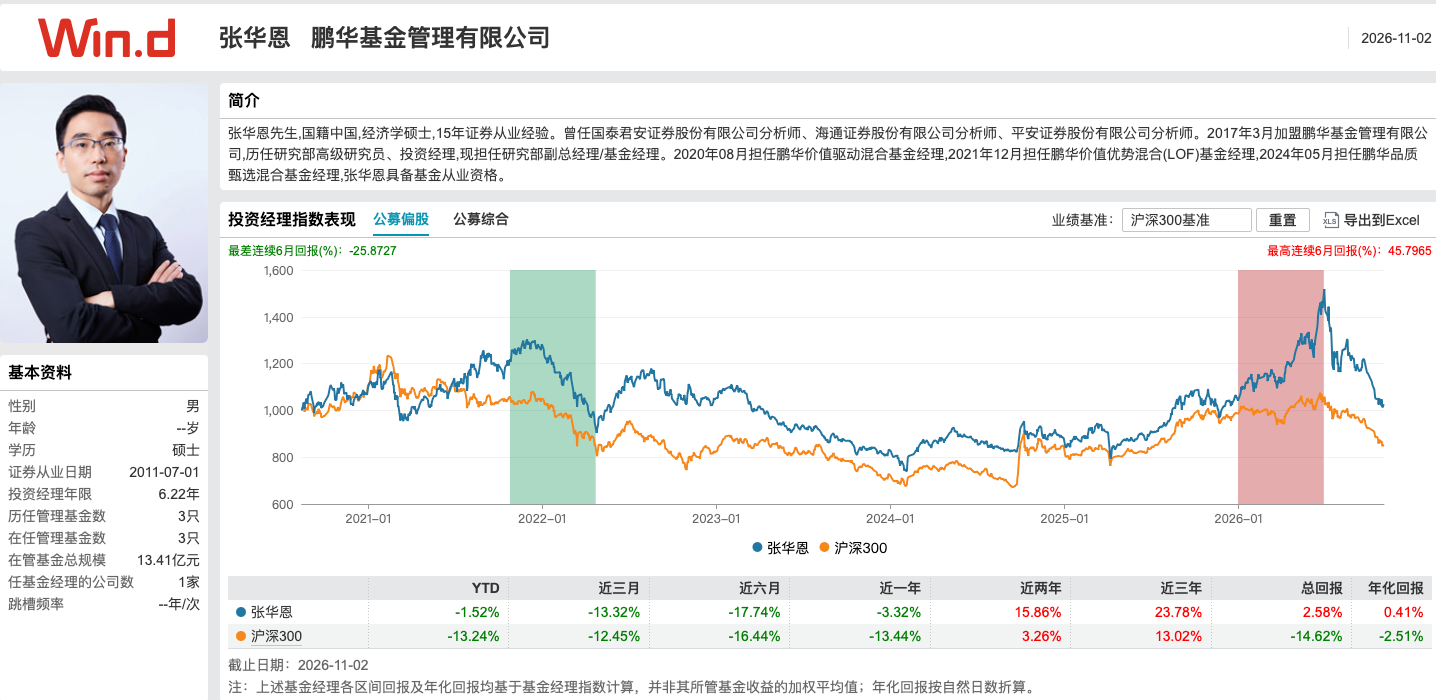
公开资料显示,张华恩拥有15年证券从业年限,现任研究部副总经理、基金经理。目前在管基金3只,三季度在管总规模13.41亿元,较二季度缩水4.5亿元。截至11月2日,其投资经理指数今年以来回报为-1.52%,近半年回报为-17.74%,最大回撤达-26%。
 数据来源:WIND
从其管理的三只公募产品看,表现参差不齐:鹏华价值驱动混合任职回报为-3.6%,鹏华价值优势混合(LOF)任职回报为-16.84%,鹏华品质甄选混合任职回报为14.8%。
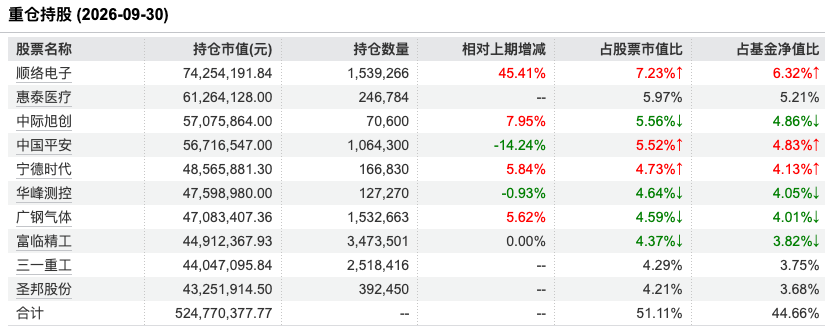
从持仓风格看,张华恩的配置带有明显的科技成长色彩。鹏华价值优势最新三季报显示,其第一大重仓股顺络电子较上期大幅增持45.41%,与中际旭创、华峰测控、圣邦股份构成了电子与半导体底仓;新能源与先进制造方面,宁德时代、富临精工、三一重工占据重要权重;中国平安作为大金融底仓,新进惠泰医疗与广钢气体。前十大重仓股合计占比44.66%,持仓集中度较二季度略有下降。
 数据来源:WIND
另一位基金经理陈鸿旭,担任投资经理年限仅0.56年,在管5只被动指数与增强指数产品,任职回报全部为负,最佳任期回报亦为-10%。在“主观+量化”模式中,其量化背景理论上能控制跟踪误差,但一位投资经验不足1年的管理者在主动ETF中承担底层运作职责,其经验充分性难免引人质疑。
存量业绩“冰火两重天”,品牌信用持续消耗
更深层的问题在于,鹏华主动权益阵营近年整体表现对品牌形成了拖累。
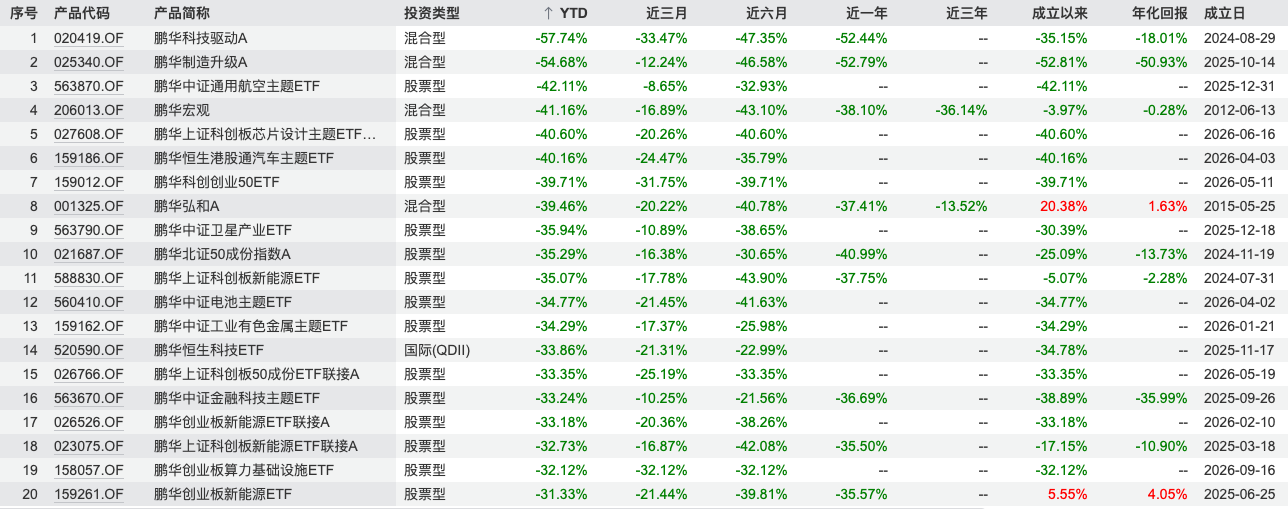
数据显示,今年跌幅最重的产品如鹏华科技驱动A(-57.74%)、鹏华制造升级A(-54.68%),近一年跌幅均超50%,净值直接腰斩。此外,大量主题ETF及指数产品,如通用航空ETF、新能源车ETF等YTD跌幅普遍集中在-30%至-40%区间。
 数据来源:WIND
另一方面,涨幅居前的产品同样暴露出较高的波动性。以鹏华科创板半导体材料设备ETF(YTD 23.96%)、鹏华核心优势A(YTD 19.39%)为代表的科技主题产品,近三月分别暴跌32.57%和21.81%,净值走势如“过山车”;而榜首的鹏华创新医药A等则高度依赖医药等单一板块的阶段性爆发。
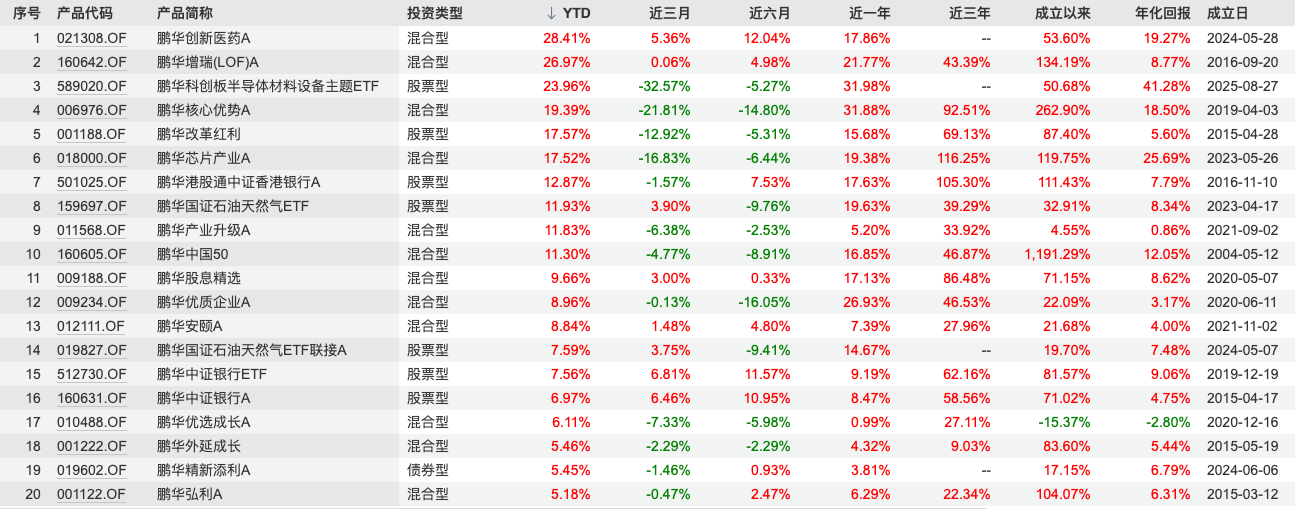 数据来源:WIND
基金销售本质上是信任的跨期交换,当存量产品动辄暴涨暴跌,投资者的信任余额必然被大幅消耗。在此品牌语境下,新发产品即便换了策略包装,也难以在发行端建立起真正的免疫屏障。
策略同质化下的马太效应,渠道优先级边缘化
将视野拉开,首批主动ETF在策略供给上本身就高度集中。18只产品中,均衡风格9只、价值风格4只、红利风格3只。在策略差异有限的条件下,渠道的推荐排序成为决定发行结果的关键变量。
首批发行的渠道格局高度头部化,17只产品采用了券结模式,基金公司通过交易佣金集中来深度绑定券商销售资源。在这种结构下,券商销售动能天然向两类产品集中:一类是自购信号强烈的产品;另一类是策略标签更贴合当下机构配置偏好的产品。鹏华价值臻选既缺少首日自购催化,其“价值”标签在供给端也并非稀缺品种,渠道资源在优先级排序中被边缘化,并不令人意外。
随着募集期仅剩最后两天,鹏华价值臻选的处境愈发尴尬。一边是证监会明确表态将引导首批主动ETF加快建仓、支持逆周期布局;另一边却是同行募资早已收官,留给它的窗口正在收窄。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23