出品:新浪财经上市公司研究院
文/夏虫工作室
近日,奥精医疗(维权)因立案调查股价录得2个“20厘米”跌停。
公告显示,公司于2026年11月1日收到中国证监会下发的《立案告知书》,因公司涉嫌定期报告等财务数据虚假记载,根据《中华人民共和国证券法》《中华人民共和国行政处罚法》等法律法规,中国证监会决定对公司立案。
三季报“难产”收监管函
公司立案前夕,公司三季报遭遇难产。
公司于2026年10月30日提交《关于无法在法定期限内披露2026年第三季度报告的风险提示性公告》,公告称因需要对前期财务数据进行复核,或涉及前期会计差错更正,公司无法按期披露2026年三季报。公司预计将延期至12月底之前披露三季报。
随即监管给公司下发监管函。根据《上海证券交易所科创板股票上市规则》第14.1.1条的规定,现对公司及全体董事、高级管理人员提出如下监管要求:
其一,公司应当全面自查并复核前期财务数据,确保2026年三季报及以前会计年度财务报告真实、准确、完整。若前期财务报告涉及会计差错,应依规更正,并审慎评估相关会计差错可能对公司造成的影响,及时提示风险。
其二,公司董事长、总经理、财务负责人应当对公司财务报告披露的真实性、准确性、完整性、及时性承担主要责任,积极主动作为,全力推动公司前期财务数据自查与复核,以及三季报编制与披露工作,尽快完成整改,尽早披露三季报。
其三,公司审计委员会应当加强与公司管理层、三季报编制团队等的沟通,督促公司尽快消除存疑或差错事项,加快编制、审议进展。同时,审计委员会应当独立履职,全面复核公司财务报告,针对公司财务报告编制存在的问题发表明确、具体的意见。
其四,公司全体董事和高级管理人员应当勤勉尽责、审慎履职,高度关注公司当前及潜在面临的风险事项,依法合规履行信息披露义务,切实保护上市公司和中小投资者合法权益。
暴雷前有哪些信号?
据公开资料显示,奥精医疗成立于2004年,创始人为崔福斋、黄晚兰夫妇。公司业务聚焦再生医学材料及植入类医疗器械板块,主营矿化胶原人工骨修复材料,产品覆盖骨科、神经外科、口腔及整形外科三个应用领域。其核心产品“骼金”作为一类人工骨修复产品,主要用于填充骨科手术中的骨缺损,并引导患者自体新骨长入缺损区域。
首先,公司出现治理裂痕或已经暴露公司基本面问题。
公司原实际控制人之一崔福斋2025年6月与世长辞后,其名下股份由配偶黄晚兰、女儿Helen Han Cui(崔菡)依法继承,相关过户于2026年6月完成。崔福斋生前是《一致行动协议书》的关键人,即2017年签署的协议约定,各方意见分歧时按黄晚兰意向表决。此后,崔菡及原签署方未能就新一致行动安排达成共识,公司由“共同控制”滑向“无实控人”状态,董事会决策机制随之失稳。
在此背景下,征集方(崔菡、胡刚)就“免去黄晚兰董事职务”议案公开征集投票权,列示五大质疑:
一是,控制权重构期,统筹失灵,征集方指出,在治理架构关键调整阶段,董事长黄晚兰未能履行股东分歧的统筹协调职责,核心股东间共识机制断裂,董事会重大经营决策长期无法形成有效决议,治理效率明显下行。
二是,管理费用率畸高,背离同业基准,与业务模式、营收规模相近的可比上市公司横向对照,奥精医疗管理费用率高出行业均值数倍,且缺乏对应的业务量支撑与内控成本依据。结构性开支持续侵蚀利润空间,中小股东投资收益被不合理损耗。
三是,德国并购论证缺位,流动资金长期沉淀。黄晚兰主导推进的德国口腔种植企业(HumanTech Dental)收购项目,被指前期市场调研、风险评估与可行性论证不充分。交割后业务持续低迷、产销失衡,巨额产品库存远超正常周转周期,大量经营性现金流被长期锁定,未产生预期回报。
四是,非生产性投入超配,资金投向存疑,即办公场地装修改造等非生产项目存在标准抬升、重复改造、非必要开支等问题,资金未优先配置于核心研发与市场拓展,使用效率与必要性均缺乏合理解释,构成对上市公司财产权益的稀释。
五是,合规机制薄弱,诉讼外溢为信用损失,即日常经营决策与合同审查流程不规范,管理层主导期间引发多起对外诉讼,除直接产生法律服务费、潜在赔付外,更对公司品牌公信力及资本市场形象形成负面冲击。
值得注意的是,相关罢免公告发布后,公司审计委员会主任也出现辞职。据公告显示,独立董事苏剑因“个人原因”辞去独立董事、审计委员会主任委员等职务,辞职后独立董事比例一度低于三分之一。
其次,公司出现异常波动的大经销商客户。
公司以经销为主,2025年公司经销收入1.96亿元,占比近九成。2024年客户A新增为公司最大经销商,销售金额占比高达近25%。然而,次年即2025年该经销商销售金额暴跌80.62%至932.51万元,占比降至4.27%。公告显示,公司第一大客户主要代理经销公司口腔产品,其终端客户主要是通过二级经销商销售给全国各地各级民营口腔诊所及口腔整形外科医院等,共计135家机构。
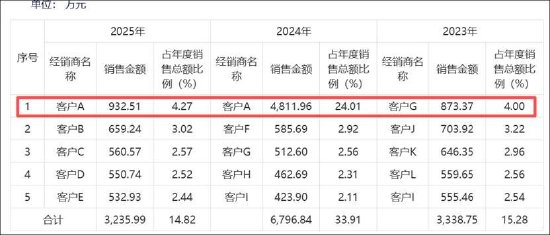
需要指出的是,2025年末该客户A仍欠公司1,787.14万元应收账款,期后回款只有50.00万元,回款率2.80%。对于这种销售如“过山车”,应收高挂等情形,是否需要警惕渠道压货等财务风险?
事实上,公司2024年也出现应收增速显著大于营收情形。公司2024年主营业务收入20,043.09万元、同比-8.24%,但应收账款账面价值6,715.93万元、同比+13.31%。
最后,口腔业务形成的相关商誉计提是否充分?
2024年4月,公司以324.6万欧元收购德国口腔种植企业HumanTech Dental 100%股权,形成商誉2,461.86万元。
2025年实际销量3.94万颗,低于预测的4.50万颗;2026年公司按2.5万颗预测,但称截至2026年5月31日已签订3.8万颗销售合同、全年可销约5万颗;2027—2029年预测销售增长率分别为80.00%、77.78%、56.25%。2026H1口腔种植体收入585.97万元,年化约1,172万元,较2025年的1,035.60万元仅增长13%,远低于2027年+80%的预测。
至此,我们疑惑的是,公司的相关财年的商誉减值计提又是否充分?若我们进行静态测算,若商誉全额减值2,461.86万元,2025年归母将从+1,383.92万元转为-1,077.94万元;2026H1归母将从+275.46万元转为-2,186.40万元。即使只减值50%,也足以让2025年利润接近腰斩。需要强调,上述测算为假设,具体是否存在减值或有待公司进一步公告。
在崔菡、胡刚提请罢免董事长黄晚兰的议案中,其直指黄晚兰“强力推进了针对德国相关企业的海外重大投资收购”,该项目“在前期决策中缺乏充分的市场调研、全面的风险评估与严谨的可行性论证”,“自收购完成以来,相关业务表现持续低迷,产销严重失衡,导致公司积压了远超正常周转周期的巨额产品库存”。这或说明,公司相关存货减值风险或也有待观察。
需要补充的是,公司曾发布2025年业绩预告更正,实际资产减值测算高于前期预计,扣非归母由-51.47万元下修至-91.50万元,变动幅度超过20%。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23