拓荆科技拟通过发行股份及支付现金方式收购无锡尚积相关股权,交易总价为25亿元。标的公司的PVD和干法刻蚀设备,与拓荆科技原有薄膜沉积产品形成一定互补。
此次交易反映出国产半导体设备企业从单品突破向多产品平台延伸的趋势,但产品线扩张能否转化为客户覆盖和盈利能力,仍取决于技术整合、设备验收和现金回收。
产品组合向PVD和干法刻蚀延伸
根据交易安排,拓荆科技拟收购无锡尚积82.97%的股份,以及上海泰纳微、无锡宽行两家持股平台的全部股权。
交易完成后,拓荆科技将直接及间接持有无锡尚积100%的股权,交易总价为25亿元。
公司还计划募集18.20亿元配套资金,其中约5.01亿元用于高端半导体设备生产基地建设,约6.09亿元用于前沿技术研发,其余资金用于支付现金对价及中介费用。公司安排于11月2日召开临时股东会审议相关议案,最终结果以正式公告为准。
拓荆科技原有产品主要集中于薄膜沉积设备,包括PECVD、ALD等,同时布局先进键合设备。无锡尚积则主要提供PVD设备和干法刻蚀设备,应用领域覆盖MEMS、功率半导体、射频芯片和先进封装等。
双方产品并非简单的同类替代关系,而是对应不同工艺环节,具有一定互补性。
在先进封装领域,TSV、TGV等三维结构需要金属种子层沉积,PVD设备的薄膜均匀性和工艺稳定性会影响后续互连质量。无锡尚积相关设备已进入先进封装金属化等应用场景,拓荆科技若能将其产品与自身薄膜沉积能力结合,有望扩大对客户的工艺覆盖范围。
对晶圆厂而言,设备供应商的工艺覆盖能力和服务响应效率具有现实意义。对设备企业而言,扩充产品线有助于提高单一客户的采购覆盖率,并增加参与客户新产线建设和工艺升级的机会。
交易定价建立在未来增长预期上
无锡尚积2025年实现营业收入3.03亿元,净利润1260.03万元。2026年上半年,公司实现营业收入1.91亿元,净利润2212.77万元,扣非净利润1886.16万元,毛利率为41.22%,高于2025年的33.72%。
从阶段性数据看,标的公司收入和盈利能力均有所改善。
以25亿元交易总价与2025年营业收入比较,交易规模约相当于当年收入的8.25倍;与2025年净利润相比,简单倍数约为198.41倍。需要注意,交易总价对应的是本次收购涉及的股权及持股平台安排,并不宜直接等同于标的公司100%股权的整体估值或严格意义上的市盈率。上述比较更多反映交易规模与标的公司当期经营规模之间的关系。
交易设置的业绩承诺也体现出对未来增长的预期。无锡尚积2026年至2028年的营业收入分别不得低于3.50亿元、4.50亿元和6.10亿元,三年累计承诺收入为14.10亿元。补偿机制以三年累计营业收入差额为依据,在2028年度结束后统一考核。
业绩承诺采用营业收入指标,而非净利润指标。这意味着,即使标的公司完成收入目标,若毛利率下降、研发费用增加或应收账款回收放缓,上市公司仍可能面临利润兑现不足和营运资金占用上升的风险。
收入增长可以验证市场需求,却不能单独证明交易所预期的盈利能力。对于半导体设备企业而言,研发投入、客户验证、交付周期和售后服务成本均会影响最终利润。若收入规模扩大主要依靠增加生产投入,而毛利率和回款效率没有同步改善,规模增长未必能够带来相应的投资回报。
产销差与库存规模考验交付效率
无锡尚积2026年上半年生产PVD设备26台,销量为13台。公司解释,设备从生产完成、发货到客户验收确认收入需要一定周期,因此阶段性产量高于销量。
半导体设备具有交付、安装调试和客户验收流程,生产数量与收入确认数量存在时间差并不罕见,但这一差异仍需要结合后续验收进度和回款情况判断。
截至2026年6月底,无锡尚积存货约4.07亿元,占总资产的43.18%。较高的存货规模意味着生产备货和设备交付对营运资金形成一定占用。若设备验收周期延长,库存转化为收入和现金的速度可能受到影响。
这也使得拓荆科技的客户资源和服务体系能否发挥协同作用,成为此次收购的重要观察指标。
对半导体设备企业而言,客户订单并非经营成果的终点。设备需要完成交付、安装调试和验收,企业才能按合同约定确认收入;之后还需要完成应收款回收。若企业在扩张阶段持续增加备货和生产投入,而客户验收与付款节奏未同步加快,收入增长可能伴随更大的资金占用。
因此,未来需要关注无锡尚积产销差是否逐步收窄、存货周转是否改善,以及设备交付后的验收周期能否缩短。这些指标比单纯的生产数量更能反映设备业务的经营质量。
平台化价值取决于客户导入和整合效率
国产半导体设备行业正从单台设备国产化向多工艺平台建设延伸。
晶圆厂对供应商的要求不仅包括设备性能,还涉及工艺覆盖、设备稳定性、交付能力、售后服务和长期验证记录。
产品线扩张有助于提高供应商在客户采购体系中的覆盖范围,但研发体系、工艺数据库、供应链和售后服务的整合需要持续投入。
拓荆科技此次收购的战略价值,在于通过股权整合获得PVD和干法刻蚀等产品能力,缩短自身产品布局周期,并争取在先进封装等应用领域形成更完整的设备组合。
但这类协同并不会因交易交割自动实现。标的设备能否进入拓荆科技现有客户体系、原有客户能否扩大采购、研发团队能否保持稳定,均需要后续经营数据验证。
本文创作借助AI工具收集整理市场数据和行业信息,结合辅助观点分析和撰写成文。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
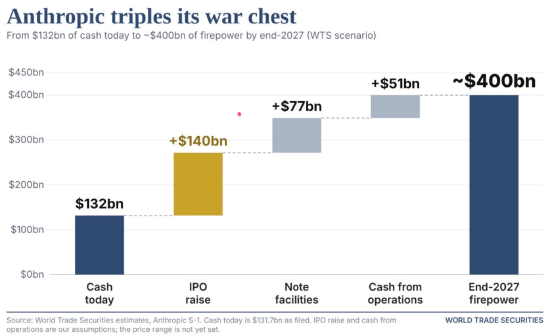
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23