花旗发布研报称,中国人寿(02628)首九个月新业务价值(NBV)仍领先同业,纯利受投资拖累大致符合预期,维持“买入”评级,目标价37.7港元。
中国人寿公布2026年前九个月业绩,新业务价值(NBV)同比增长13%,仍领先同业;纯利同比倒退47%至894亿元人民币,主要受投资拖累,大致符合预期;营运溢利(OPAT)同比升16%至942亿元人民币,增速较上半年的13%加快;账面值于首九个月扩张10%。
该行指出,与行业一致,第三季NBV增长因高基数及银行保险渠道监管变动干扰而明显放缓,但管理层对今年第四季及明年首季代理与银保渠道销售仍具信心。首九个月首年保费大致同比持平于2,170亿元人民币,第三季则同比跌35%至370亿元人民币;产品组合转向期缴,首年期缴保费于首九个月同比增长较快,达6%。代理人人数于第三季末按季增1%至61.6万人,优于同业;银保方面,管理层指公司首九个月银保首年保费及首年期缴保费增长领先行业,因而扩大市占。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
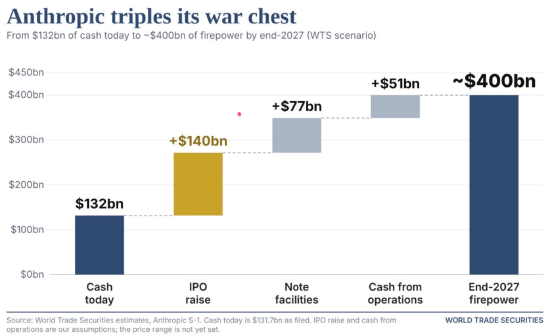
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23