光大证券发布研报称,前三季度中国石油(601857.SH,00857)全产业链优势凸显,业绩再创新高,符合预期,维持对公司盈利预测,预计公司26-28年归母净利润分别为1902/1959/2018亿元,对应EPS分别为1.04/1.07/1.10元/股,看好公司“增储上产”的潜力和天然气业务的长期成长性,维持公司A+H股的“买入”评级。
事件:公司发布2026年三季报,2026年前三季度公司实现营业收入23211亿元,同比+7.0%(追溯后,下同),实现归母净利润1558亿元,同比+21.9%。2026Q3单季,公司实现营业收入7936亿元,同比+10.4%,环比+0.3%,实现归母净利润518亿元,同比+21.6%,环比-6.8%。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23
 财经
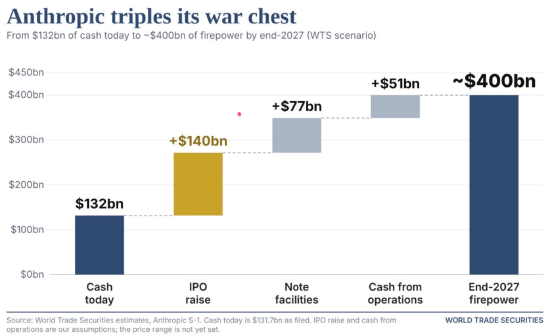
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27