来源:螳螂财经
这两天,总部位于深圳的港股上市茶企八马茶业,收到了一份特殊的“处罚”——全军采购资格被暂停。
这份处罚,意味着八马茶业因为它踩了不该踩的“红线”;
这份处罚,足以让八马茶业一贯引以为傲的宣传语——“认准这匹马,好茶喝八马”,蒙上一层厚厚的阴影。
至于对后续的业务,尤其是市值管理有多大影响,尚有待观察。
01
全军采购资格被暂停,违规细节未披露
2026年11月19日,军委后勤保障部采购服务中心(军采网)发布违规处理公示,八马茶业股份有限公司(06980.HK)被暂停参加全军物资工程服务采购活动资格,处理自当日起生效,范围覆盖全军。
公示中,违规行为被标注为“其他、其他,根据有关部门通报,存在违规问题”,具体情节并未对外披露。
这意味着暂停期内,八马茶业无法参与军队系统的物资、工程及服务类招投标。
对一家长期主打“商政礼节茶”、依赖机构与礼品渠道的高端茶企而言,这个“处罚”,意味着八马茶业损失的不只是订单,更是正规采购体系中的信用背书。
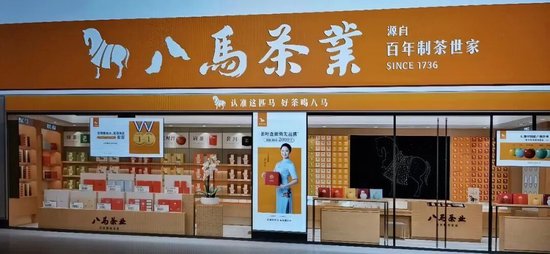
截至2026年6月30日,八马茶业公司门店共3845家,覆盖内地269个地级市,加盟商1213家,体量居国内茶叶连锁前列,此番被列入全军范围的暂停名单,影响不容低估。
02
控股股东吴小宁同被处理,处罚落到“个人”头上
此次与公司一并被纳入处理范围的,还有自然人控股股东吴小宁,暂停起始日期与公司一致。
根据公示,吴小宁控股或管理的其他企业,相应采购资格同步暂停;其作为授权代表代理其他供应商参与军采的资格,也一并中止。
这一处理值得重视:它不是只处罚八马茶业企业本身,而且把处罚延伸到具体自然人股东。
对企业而言,暂停资格影响的是投标通道;对吴小宁个人而言,名下关联企业及她代理的其他供应商都会被连带中止,相当于在军采体系内被“点名”。
需说明的是,目前公示仅为采购资格暂停,未披露其他事项,最终性质仍待进一步通报。
03
吴小宁是谁:董事长王文礼之妻,家族一致行动人之一
吴小宁并非外部财务投资人,而是八马茶业创始家族的核心成员。
公开招股材料显示,她是公司董事长王文礼的妻子,与王文彬、王文礼、陈雅静(王文彬之妻)、王文超、王小萍(王氏兄妹)构成一致行动集团,合计控制公司约55.90%的投票权;其中吴小宁个人直接持股约6.7%,IPO前持股比例为5.24%。
履历上,吴小宁曾于2011年至2014年担任厦门鑫八马茶业工程总监,2014年至2021年出任公司工程部总监,长期参与公司内部工程与采购相关事务。
或许也正因如此,在军采违规事项中,处理落到她这位控股股东、且有工程与采购管理背景的自然人身上,逻辑上并不突兀。
这也凸显了这家“家族企业”色彩浓厚的上市公司的一个治理特色:采购决策往往高度集中于核心成员,个人与企业的权责边界有时比较模糊。
04
“福建出身,深圳创业”:王氏三兄弟打出的茶叶连锁
八马茶业是典型的“福建出身、深圳长大”的品牌。
王氏家族是福建安溪铁观音制茶世家,制茶历史近三百年,传到王文礼一代已是第十三代;王文礼本人是国家级非遗项目乌龙茶制作技艺(铁观音制作技艺)代表性传承人。
据此前媒体报道,王文礼1992年毕业于福建师范大学历史系,南下深圳在法制报社做记者。回乡探亲时,受父亲感叹传统茶品牌衰微、又目睹洋咖啡洋红茶等流行的触动,他萌生创业念头。1993年回乡办起溪源茶厂;1997年,他与哥哥王文彬、弟弟王文超在深圳成立深圳市溪源茶业有限公司,即八马前身;1998年,第一家不足30平方米的专卖店在罗湖开业,走上连锁经营道路。2009年起,公司明确“商政礼节茶”定位,转向高端礼茶路线。
八马茶业的“家族色彩”延续至今,除上述创始人王氏三兄弟外,目前在任的总经理吴清标,是三兄弟的表兄弟;联席总经理王焜恒,是王文彬之子;董秘王文龙,是王氏三兄弟的堂弟,核心岗位几乎由家族及姻亲包揽。
05
四闯IPO终上市,股价高开低走、靠回购托底
八马茶业的资本化道路可谓一波三折:
2018年从新三板终止挂牌后,又多次冲刺A股未果,直至2025年10月28日才登陆港交所主板。
公司以50港元/股的上限定价,公开发售获超额认购2680倍,刷新港股茶企新股认购纪录;上市首日收报93.35港元,大涨86.7%,次日盘中冲高至115港元,总市值接近100亿港元。
但热度很快退潮,股价连续下挫,2025年11月11日首次破发。
进入2026年,即便中报回暖,股价仍持续低迷:上半年营收14.02亿元,同比增长31.8%,期内利润1.98亿元,同比增长64.8%;但8月下旬股价已较发行价回撤超四成。
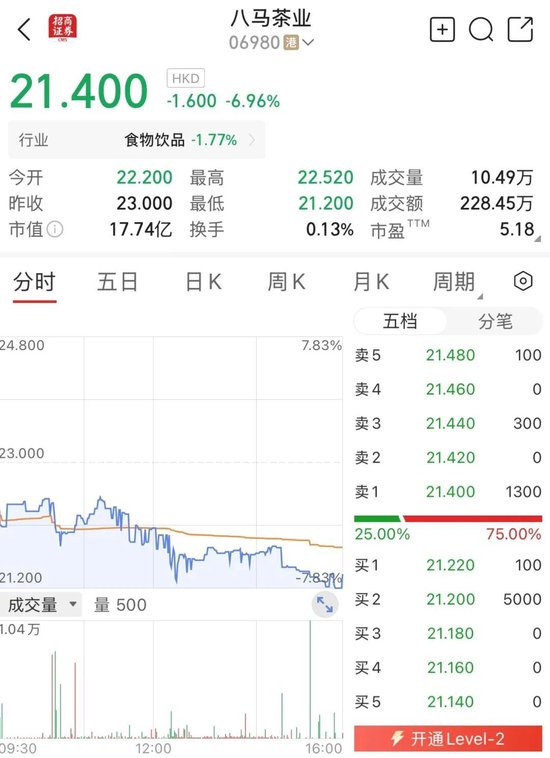
截至2026年11月20日收盘,报21.40港元,单日跌6.96%,总市值约17.74亿港元,距离其最高点大幅缩水80多亿港元。
对于股市二级市场的疲软,八马茶业也采取了一系列动作:
2026年4月获购回授权后,持续回购H股作为库存股,截至10月28日,年内累计回购45次、约174.23万股,耗资约4970.84万港元,11月仍在零星回购。
叠加中期每股派息1.2元,公司试图以回购和分红托底,但相较股价深跌,这些措施力度有限。
06
八马茶业的加盟连锁模式:规模红利背后的隐忧
八马茶业的扩张,主要依靠轻资产加盟网络。
据公开资料,在3845家门店中,直营店仅226家,加盟店多达3619家,占比约94%。这套模式在早期曾帮助公司快速铺开全国渠道,但弊端也在规模见顶后逐渐显现。
其一,收入与终端动销存在“信息差”。八马对加盟商采用买断制,先款后货、不退不换,并设有年度最低采购要求;货卖给加盟商即确认收入,至于终端能否卖出、以什么价格卖出、库存积压多少,总部难以完全穿透。审计机构已将“向加盟商销售的收入确认”列为关键审计事项。
其二,单店盈利能力走弱。单店年均收入由2022年的44.8万元降至2025年的39.25万元,加盟商单店平均采购额从35.36万元降至25.37万元;部分中小加盟商承压,2022年以来累计关店超200家,2024年前三季度新增加盟店数量曾同比腰斩。
其三,渠道管控与品牌定位存在矛盾。加盟商可申请以低于建议零售价35%的折扣销售,门店价差明显,稀释高端形象;同时约半数产品依赖贴牌代工,“古法”标签与供应链之间存在落差。高端茶核心客群集中在一二线城市,而三线及以下门店已占近四成,下沉市场购买力能否支撑溢价,仍存疑问。
07
八马茶业:面临信用修复与模式升级双重考题
面对加盟连锁模式的弊端,八马茶业近年也在努力调整,比如整治乱价、线上低价与跨渠道销售,曾因此牺牲数千万元收入;精简SKU,聚焦赛珍珠铁观音、牛一岩茶、鼎红红茶等单品;发力线上与即时零售,2026年上半年线上收入增长36.1%,即时零售GMV同比增156%;自产产品占比提升至60.8%,可以说,企业的努力,取得了一定积极效果。
此次军采资格被暂停,发生在加盟扩张放缓、股价长期破发的背景下。
八马茶业“高端礼茶”的故事能否讲下去,最终取决于终端真实动销、品控与渠道治理,而非门店数量与资本背书。
这条“红线”踩下之后,公司要回答的是信用修复与模式升级的双重考题。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23