来源:基本面力场
最近关注到有小伙伴在吐槽一只基金,民生加银增强收益债券A(690002),是个颇有典型性的例子。公开信息显示,这是一只二级债基金,也即按照合同约定的股票仓位最高不超过20%,之前宣传的也是属于“中/较低风险品种”。
但要说业绩的波动,堪比最近一段时间惨烈的创业板,下半年的跌幅竟然超过了40%。特别是11月16日这一天,净值从前一日的1.3833元跌落到1.2945元、跌幅高达6.42%。
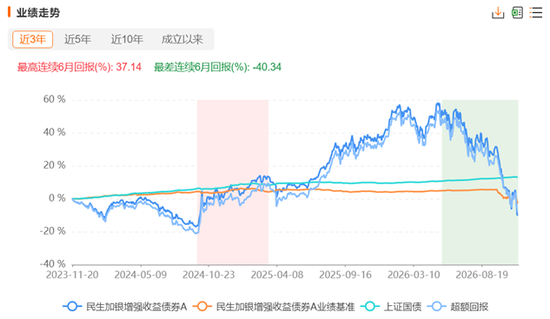
您想想这意味着什么?就算持仓20%的股票全部20cm跌停,按说也就亏个4%吧,这超6%的跌幅是怎么来的?合理估计,在11月16日这一天,民生加银增强收益债券A持仓的债券,也出问题了,遭遇了“股债双杀”。
更直接的原因是,民生加银增强收益债券A放在可转债上的仓位很高,达到总持仓资产的66%,而且多是高溢价的可转债。20%的股票+66%的可转债,权益仓位占比接近90%,这还是一只二级债基金吗?这更像是一个重仓科技股的权益基金了吧?
力场君把这些数据列在上面,倒不是说民生加银基金存在“违规”,毕竟可转债在合同与会计分类上,都属于计入固定收益的资产,它不占用20%股票额度,在合规层面没越界。但问题是在于“名实不符”,合同上约定的20%上限,本就是用来约束股票等权益类资产,而被视作固收类资产的可转债,特别是大量价格远高于其债券价值的可转债,其金融风险特征已经偏移固定收益证券的实质。
在这一背景下,民生加银增强收益债券A的持仓,发生偏离的不是合同条款,而是“中低风险固收+”这一投资预期,力场君将其理解为“广义风格漂移与投资者适当性错配”,而非违约。 不知道是否妥当?
核心还是,事后争论它像不像股基并无意义,民生加银基金该补的是风险揭示与回撤约束。力场君认为有以下几个问题,是值得民生加银基金反思,并给资本市场和投资人一个交待的:
1、民生加银增强收益债券A这只所谓的二级债基、“固收+”产品的实际投向,与其风险等级定位存在严重偏离,这是不是意味着其之前所宣传的“中/较低风险品种”,是在欺骗、误导投资者?后来的实际波动,是否构成风险揭示不足与适当性匹配失当?
2、毋庸置疑的是,这只产品的业绩剧烈波动,核心原因不止出在“+”的那部分,也有固收部分被大比例放置在可转债上,这种配置是基金经理的“赌性”在发挥作用,还是民生加银基金的R2风险模型设定本身就有缺陷?
3、在这只被标注为“中/较低风险品种”的产品出现业绩大幅波动的同时,民生加银基金有没有相应的风控措施?即便有,风控措施是否到位?在买入这些高波动科技股资产的时候,风控措施有没有起到约束性作用?
4、针对这只产品给投资人带来的客观损失,站在民生加银基金的角度,除了能给出一句“市场波动“之外,是否能给投资人一份可核验的归因拆分?
5、公开信息显示,民生加银增强收益债券A的基金经理是谢志华,他可不是“赌一把的新手”了,而是管过数十只基金产品的固收老将,现在也是民生加银基金固收条线的“扛把子”,目前在管了9只产品,他的这些投资决策是怎样形成的?对于这位固收条线的一把手,民生加银基金的风控措施还能不能有效实施?换句话说,如果这位基金经理的投资决策“失控”,有没有相应的制衡机制?
6、在这只基金业绩严重跑输业绩比较基准之后,民生加银基金有没有启动内部问责?问责到部门、到岗还是到人,结论会不会公开?面对这只基金的投资人,民生加银基金有没有相应的差异说明、补偿或退费方案?
7、针对这只基金的后续存续,民生加银基金会不会让它悄无声息地清盘、改名,让最差记录从APP排名里自然消失?
最后还要强调,本文基于公开市场报道和信息做出的观点分享,仅作为个人思考,不构成任何分析意见和投资建议,小伙伴们看个乐子就好。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23