近日,康惠股份(维权)公告已完成春盛药业51%股权的转让交割,以6400万元对价将其全部出售,彻底退出这家三年前控股的中药材企业。这场原本意在控制原材料成本、完善上游布局的并购,最终以业绩对赌全面落空、标的持续大额亏损收场,成为中成药企业跨界并购失败的典型样本。
01三年对赌悉数失约 标的巨亏成财务包袱
2023年康惠股份以5679.53万元控股春盛药业时,约定标的2023-2025年扣非净利润分别不低于300万元、550万元、850万元,三年累计不低于1700万元。但实际业绩远低于承诺:2023年4-12月仅盈利45.24万元,2024年盈利526.73万元,2025年直接巨亏3670.35万元,三年累计亏损超3000万元,与承诺业绩形成巨大反差。
2026年1-5月,春盛药业继续亏损1218.01万元,经营状况持续恶化。更被动的是,原股东虽触发业绩补偿与回购义务,但因缺乏资金无力履行,康惠股份无法通过对赌条款挽回损失,最终只能低价转让止损。值得注意的是,收购前春盛药业已出现盈利疲软、净资产缩水、资产抵押质押等问题,公司仍执意推进并购,反映出前期尽调审慎性不足,并购决策存在明显的战略误判。
02成本控制愿景落空 并购整合能力暴露短板
康惠股份收购春盛药业的核心初衷,是应对中药材价格上涨压力,通过控股上游企业保障供应、降低采购成本。但春盛药业本质是中药材采购、加工与贸易型企业,并无核心自有种植基地,自身同样依赖外部采购,无法摆脱原材料价格波动的影响,根本不能为上市公司提供成本对冲。
并购不仅未实现成本协同,反而给康惠股份带来了沉重的资金占用压力。2023年完成收购后,公司应收账款同比增长52.06%,预付款项同比增长138.93%,均主要由春盛药业的业务带来,直接占用了上市公司营运资金。这场并购最终沦为“增收不增利、反拖现金流”的包袱,充分暴露了公司在标的筛选、战略协同评估以及投后整合方面的能力短板,其外延式扩张的战略有效性大打折扣。
本文结合AI工具生成
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
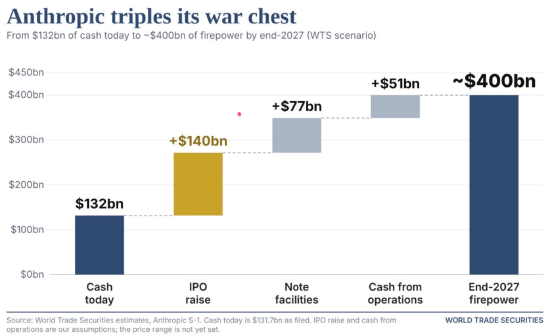
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23