文 | 一德菁英汇
本文内容仅为讨论市场规律,不构成任何操作建议。
把这十来年的下跌行情翻一遍,会发现一个挺有意思的现象。
每回开跌之前,市场上喊得最响的一句话都是“这次不一样”。这回是流动性收紧,下回是贸易摩擦,再下回是疫情、是加息,理由换了一茬又一茬。可等跌完了一回头,剧本还是那本剧本。
起跌的原因确实每次都不一样,但价格往下走的路径,走完之后留下的那个形状,眼熟得很。
对做交易的人来说,这种似曾相识,可能比记住某一回的来龙去脉更有用。下面就把这几轮行情从头捋一遍。
先看历史。
2011到2016年那一轮跌得最狠,整整五年熊市。前面2001到2011年涨了十年,项目上马容易、下马难,建设周期就摆在那儿。等需求在2011年前后开始转弱,前些年开工的产能还在陆陆续续投产,供给照样往外放。偏偏那几年又从通胀拐向通缩,不少商品跌出十多年来的最低价,成本一道一道被击穿。这一轮算是把模板立下来了:需求先转弯,供给后掉头,供给这一慢,就把下跌拖得特别长。
2017年上半年是监管和货币同时收紧。流动性一收,需求预期跟着往下调,金融去杠杆、房地产调控又同时压着,限产执行还打了折扣,库存被动堆起来,避险情绪一上来,跌势自己就滚起来了。2018 年赶上四季度淡季,终端需求回落,供应还在增加,库存一天天积着,那边贸易摩擦升级、美元走强、原油下跌,几件事凑到一块。这两轮的共同点是,主导下跌的已经不是产业自己的供需,而是宏观和流动性。
2020年那次最极端。疫情一闹,封城、停工,需求几乎是瞬间消失的。美国WTI原油期货历史上头一回跌成负数,国内原油、PTA、纯碱、塑料创上市新低,铜、铝、锌、铅、锡跌到四年低位。这一轮特别的地方在速度和幅度,道理还是老道理:需求一下子塌了,供给根本来不及跟着收。
2021年10月中旬往后大约一个月,大部分品种跌幅超过30%,有的腰斩还多。有意思的是,之前一直撑着价格的粗钢平控、能源紧缺、能耗双控这三条供给理由,几乎在同一时间全都不灵了,定价逻辑一下子退回到需求身上。这一轮把话说得很明白:价格要是靠供给端的故事撑着,故事一破,跌得比涨的时候快得多。那些在故事最热闹时追进去的,多半还留在山顶上。
2022到2024年又是另一种跌法。2022年全球加息、美元走强,供应在恢复,新产能也挑这个时候投放。2023年上半年,复苏预期一路往下修,房地产拖着后腿,全球流动性还在收。2024年6月以后,文华商品指数累计回调超过10%,慢慢磨了三个月。这一轮没有突发的单一事件,就是需求、流动性、供给三头的压力一点点叠上来,叠到一定程度,行情就塌了。
这么多轮摆在一块看,共同的东西其实不难找。
最直接的一条,是需求走弱和供给刚性撞到了一起。需求转弱通常很快,政策一转向、疫情一来、周期一见顶,预期当场就变;供给不是这样,产能建设周期摆在那儿,企业还有生产惯性,想收也收不快。2011年那轮为什么能跌五年?因为需求在2011年前后就转弱了,而前些年开工的项目还在陆续投产。也正因为这样,“跌到成本就该见底”这句话经常不管用。成本反映的是当下的供给面貌,只要需求一直在收缩、供给又退不出去,价格就只能往更深的地方跌,靠这个把产能逼出去。所以成本被反复击穿,在这种行情里是过程,不是意外。
第二条,宏观流动性几乎每回都在场。这么多轮下跌里,很难找出一例只由某个品种自己的供需问题引起、却能横扫好几个板块的系统性下跌。2017年是流动性收缩,2018年是美元走强,2022年是全球加息,2023年是利率见顶。它起作用的路子大概两条:流动性一紧,持货成本抬高,投机需求被挤掉;美元一强,通过计价和风险偏好,把压力传到各个板块。
这里有个实务上的窍门。产业数据看着都还过得去,可好几个板块同时走弱,这时候与其一个品种一个品种去翻供需表,不如先回头看看宏观和流动性。2021年10月跌得那么急,一个很重要的背景就是三条供给端的故事同时退潮,宏观和需求在定价里的分量一下就上来了。
第三条,悲观情绪会自己喂自己。需求不行、库存堆着、限产又没落实,这些信号一出来,人就越想越悲观;越悲观越要抛,越抛价格越低,价格越低,反过来又坐实了悲观。2017年上半年那条从被动补库存,到避险情绪,再到跌势加剧的链条,就是很典型的例子。
这个过程在持仓上也能看出来,大致分三段。头一段是增仓下跌,空头往里建仓,多头还没认输,持仓越滚越大。第二段开始减仓,赚到钱的空头陆续离场,剩下的存量资金在里面互相绞。第三段又增仓,场外的空头看见里面的人松动了,一拥而上,价格往下加速。
这里有两个判断点。持仓只要还在增,说明分歧没解决,价格再低也谈不上反转;真敢逆着做一把的窗口,是第二段减仓的那个当口。但减仓之后是真的反转,还是只歇一口气,要看价格站在什么位置。同样的形态出现在历史高位区域,往往是趋势真结束了;出现在半山腰,更像是打完了一仗,战争还没打完。老拿这个形态当底部的人,毛病多半就出在这儿,把一仗当成了整场战争。
第四条,弱势里成本基本不顶用。“跌到成本就有支撑”,大概是被证伪得最多的一句话。2011到2016年那一轮,成本被击穿了一次又一次,每一次都发生在“这总该不能再跌了吧”的位置上。拿2024年9月的收盘价去比2015至2016年的低点:铜高出约54%,铁矿石高出约60%,焦煤高出约63%,焦炭和锡高出约69%。这组数其实在说一件事,2015年前后那个低点,是成本被反复踩穿之后才出现的,而当时市场也觉得已经到底了。2020年的负油价更极端,需求塌了、库容也满了,成本、现金流这些平时管用的支撑,一起失效。
第五条,跌幅能走到多极端,看的是流动性和杠杆。前面几条讲的是方向,这一条讲的是幅度。
2016年双十一那个夜盘就是现成的教材。当晚好几个品种开盘就涨停,棉花21:21封板,21:41多个品种同时跳水,21:51棉花一分钟跌了1275点砸到跌停,一手亏11150块,而一手保证金才7000多。止损单根本来不及成交,交易终端都登不上去,纯粹是踩踏。诱因是提保,加上程序化止损在流动性最差的时候连锁触发,再叠加投机资金集中获利了结,几件事撞在一块。2022年沪镍连着三个涨停、交易所停盘一天,道理差不多:持仓太集中,内外盘价差又大,价格这时候就不由供需说了算,而由规则和强平说了算。
这类行情给的教训,跟前面几条不太一样。方向看对了,也不代表能在这种极端波动里活下来,更要紧的是持仓结构本身有没有腾挪的余地。有个可以参照的原则:要么在风险露头之前先走,要么轻到足够扛得住再拿。最危险的是夹在中间那种状态。而这两条要成立,前提都是仓位本身不构成威胁。
说了这么多,落到交易上,究竟能带走什么?
头一条,把方向判断和级别判断分开。多数亏损,都是把一段短期波动当成了趋势反转。持仓还在持续放大的时候,下跌一般还没走完;真正该抓的机会,是跟自己做的级别对得上的那一波,而不是每一次下跌。
第二条,先把宏观状态摆在前面当约束。宏观和流动性明显偏空的时候,产业上再大的利多,通常也只够换来一段反弹,成不了趋势。这种时候要么把产业逻辑的权重调低,要么干脆把仓位压下来。
第三条,别去追那个精确的底。历史一遍一遍地说明,底部是一片区域,不是一个点位,而且往往要等走出来之后才被人认出来。等右侧信号,主力空头在低位大幅减仓、价格连着几天不创新低、再放出一根阳线,会少赚一段,但风险也少担很多。
第四条,风控要排在信号前面。极端行情里止损失效是常态,不是意外。仓位上限、单笔敞口、单日亏损限额,这些东西得在下单之前就定死,不能行情来了再临时拍脑袋。
第五条,空仓也是一种持仓状态,得认。看不懂就不做。回头看,本金上那些大窟窿,大多是在“总觉得该做点什么”的时候捅出来的。
期货这行有点像坐一趟随时能上车的列车。只上已经开动起来的那趟,票价别太计较,因为合理的票价是多少,你可能永远算不出来。这就是所谓重势不重价。涨的时候可以完全不管高库存,跌的时候连成本都不放在眼里,夹在中间牺牲掉的,全是猜顶找底的人。
写在最后:这五条是一层套一层的。需求和供给的错配,给下跌铺好了底子;宏观流动性决定它能波及多宽;悲观预期借由价量自己滚起来;成本在弱势里失效;流动性和杠杆最后决定它能走多极端。把这层结构看明白,未必能说出下一次什么时候跌,但真跌起来,至少知道自己站在哪一段、是被什么力量推着走、该拿多大仓位去参与。历史不会原样重演,可价格背后那点人性,一直没怎么变。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
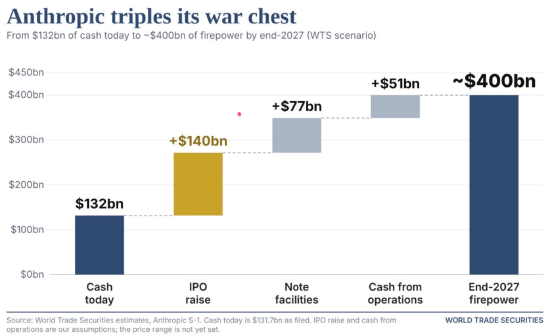
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23