文章来源:汇通财经
贵金属机构贺利氏的分析师提出,在本轮金价回调之后,黄金与实际收益率之间的负相关关系重新确立,而这一关联在2022至2025年的上涨行情中曾完全失效。
该机构梳理了美元、实际利率、央行购金等不同驱动因子在长短期行情里的作用,同时结合投机资金持仓,研判黄金当下的风险收益格局。
金价自高点大幅回撤,美元与实际利率同步走强
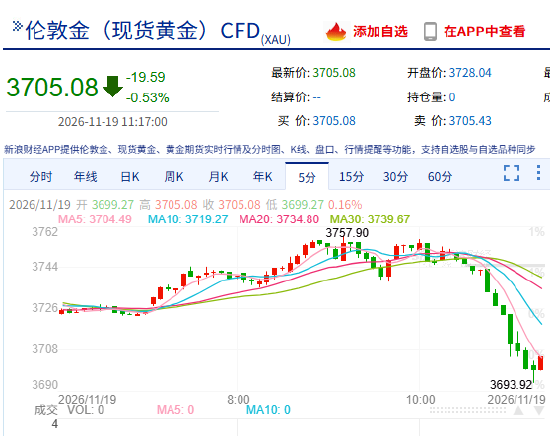
贺利氏分析师在本周发布的黄金与美债收益率分析报告中指出,现货金价在今年1月末接近每盎司5600美元的历史高点之后,一路回落,累计跌幅达到33.5%,当前价格运行在3730美元附近。同一时间段内,美元指数从96.3上行至103.2,美国10年期通胀保值债券实际收益率从1.89%攀升至2.83%。
上周超预期偏高的CPI数据进一步强化两大利空因素,市场对于美联储继续收紧货币政策的预期升温,持续压制金价。
短期金价由美元主导,长期上涨不能简单归因于美元走弱
从短期维度来看,美元是黄金最为稳定的影响因子。分析师表示,自1990年以来,黄金价格日度涨跌幅与美元指数的相关系数为-0.31,而今年这一数值进一步扩大至-0.43,简单来说,美元走强的交易日,黄金大多走弱,今年美元指数每上涨1%,金价通常会下跌超2%。
拉长时间维度,美元指数的解释力度会明显下降。黄金价格相比1990年上涨近十倍,而美元指数仅小幅走高约10%,剔除美元波动的影响之后,黄金长期上涨趋势依旧存在,这说明金价上行是全球主要法币购买力稀释叠加黄金自身价值抬升共同驱动,并不单单依靠美元贬值。
实际利率重回核心定价地位,2022-2025年曾被央行买盘掩盖
贺利氏分析师认为,实际利率才是决定黄金长期趋势能否主导行情的关键变量。2022年之前,10年期实际收益率走高的阶段,金价往往承压下行,二者的负相关十分清晰。
在2022至2025年的牛市当中,央行持续购金等力量盖过利率带来的利空,使得这一关联明显弱化,而今年该规律再度生效。10年期实际收益率自2月1.7%附近一路上行至2.8%上方,逼近2008年以来高位,持有无息黄金的机会成本显著抬升。
分析师补充说,通胀长期利好黄金的前提,是货币政策允许实际利率下行,现阶段每一份偏高的通胀数据,都会成为金价的逆风。
美元投机多头拥挤,金价见底仍缺确认信号
持仓数据显示,市场风险结构正在酝酿变化。投机资金在2月还是205亿美元的美元净空头,如今已经转为107亿美元的净多头,这是2016年以来最大规模的美元净多头持仓。历史上类似的极端持仓往往后续迎来美元走弱,不过历史样本有限,持仓信号很难精准预判拐点。
分析师表示,想要确认黄金已经构筑可持续底部,还需要两个条件配合:拥挤的美元多头之外,实际收益率企稳,同时出现美联储紧缩周期接近尾声的信号。
结语
本轮金价下跌,让实际利率重新成为黄金定价主线,短期美元波动对金价的冲击力度显著放大。虽然美元多头已经极度拥挤,但在实际利率企稳、美联储政策转向信号出现之前,还不能断定黄金调整已经结束,后续需要持续跟踪通胀数据与美债实际收益率的变化。
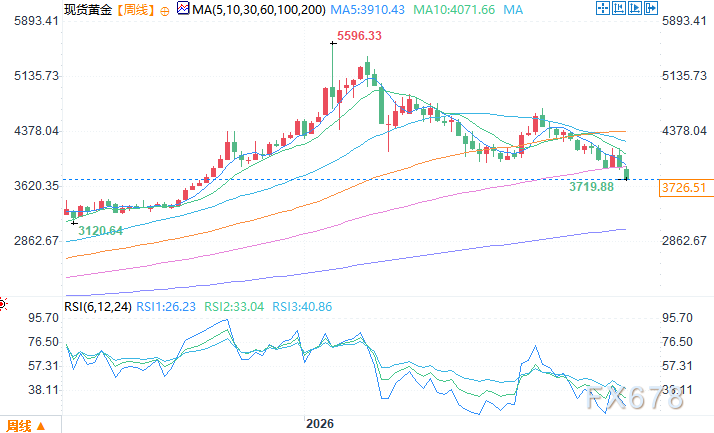
现货黄金周线图 来源:易汇通北京时间11月19日11:15 现货黄金 报 3703.51 美元/盎司
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23