高盛发布研报称,尽管万洲国际(00288)面临猪价波动及盈利能见度不稳的挑战,但其股东回报能力仍具韧性,主要受中国双汇业务稳定派息及美国SFD业务结构性扩张所支持。报告强调,即使在美国猪肉业务利润受压的情况下,公司仍具备足够的财务弹性维持稳定派息。基于以上理由,该行维持对万洲国际“买入”评级,目标价定于8.8港元。
报告提到,过往双汇一直是万洲国际股息的主要来源,在2022至2025年间每年维持在约4.84亿至5.8亿美元的相对稳定水平。即使在2023年美国猪肉生产因猪价低迷及饲料成本高企而录得重大亏损,管理层仍坚持派发4.93亿美元股息,显示其对股东回报的承诺。同时,美国史密斯菲尔德食品公司(SFD)包装肉类业务规模持续扩大,预计2026年调整后营业利润将达11亿美元;欧洲业务亦逐步增长,2026年首九个月贡献1.63亿美元营业利润。
高盛分析,在不同商品价格情境下,万洲国际的股息收益率仍处于相对高水平。假设SFD在2027年的调整后营业利润较基准情况低3亿美元,万洲从SFD获得的股息将减少32%,整体股息收益率将由基准的7.8%降至6.6%,在该行覆盖的必需消费品板块中仍处于较高水平。
报告亦提及SFD未来资本开支计划,包括在未来三年投入13亿美元建设南达科他州Sioux Falls新厂房,预计未来三年将产生13亿美元的资本开支,并导致其海外融资需求可能升至7.52亿美元。然而,高盛料杠杆水平仍属可控,认为万洲国际仍具备足够缓冲商品周期波动,并维持稳定派息的能力。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
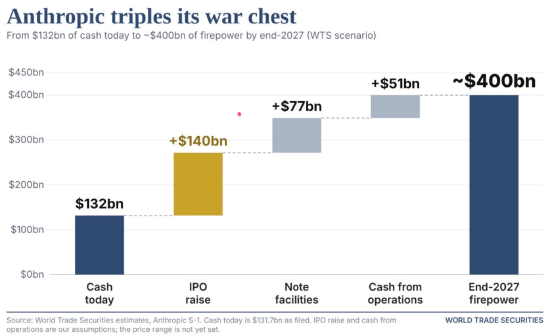
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23