招银国际发布研报称,腾讯控股(00700)第三季度总营收和经调整营业利润均低于市场一致预期,预计前置的AI投入将在2026至2027年持续拖累利润率。该行将目标价由705港元下调至670港元,维持“买入”评级。
该行将腾讯2026至2028年经调整净利润预测下调3%至9%,其中预计2026年为2630亿元人民币。该行表示,尽管短期盈利承压,仍看好公司在生产力AI及个人智能体方面的稳健进展与长期变现潜力。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
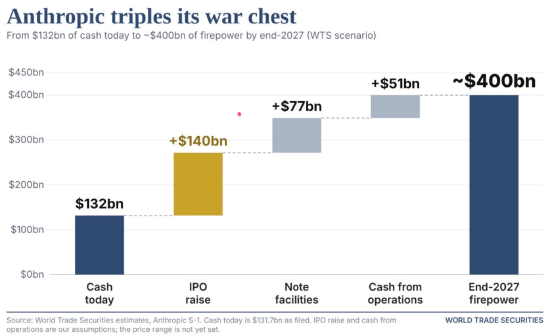
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23