来源:金十期讯
导语:进入四季度,PBAT行业承压运行,欧盟反倾销冲击出口订单,内需增量有限,企业主动降负荷应对累库与亏损。虽然原料回落带动亏损小幅收窄,但盈利修复根基不足,叠加后续多套装置计划检修,供应进一步收缩,在内外需求未见明显好转的背景下,行情维持偏弱震荡格局。
一、开工负荷快速回落,产能收缩明显
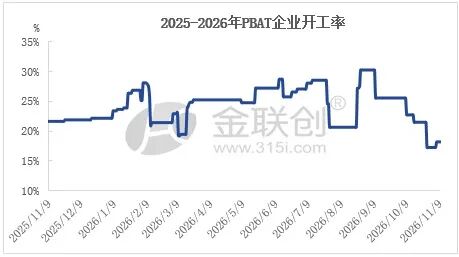 数据来源:金联创
中国PBAT出口政策冲击、供需错配、利润挤压多重因素共振,进入11月份中国PBAT行业开工率相比上月初下降8.34个百分点至17.23%,目前装置稳定运行的是蓝山屯河、珠海金发、浙江华峰、湖北宜化和甘肃莫高,合计产能29万吨,约占总产能的23%。
二、成本与成品传导错位,行业深度亏损
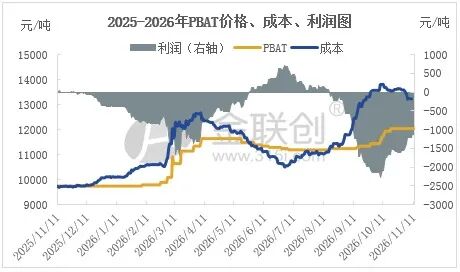 数据来源:金联创
自8月中下旬开始,原料成本持续上行,成本快速抬升;但PBAT价格上涨乏力、跟涨滞后,价差持续收窄,行业进入深度亏损区间。截至11月11日,成本高位回落,虽PBAT价格重心僵持,但行业依然处于亏损状态,金联创数据显示,中国PBAT理论成本价格相较上月同期下降643元/吨至13190元/吨,成本降幅4.65%;平均理论盈亏相较上月同期减少亏损943元/吨至亏损在1140元/吨,利润向上修复45.27%。
三、检修计划集中落地,负荷仍存下行空间
短期来看,PBAT开工率大概率低位下探,快速回升的条件尚不充足。未来装置变动计划:浙江华峰3万吨/年装置计划11月底停车;甘肃莫高2万吨/年装置计划12月份中旬停车;湖北宜化6万吨/年装置计划12月份停车。稳定运行装置降至两家企业,约占总产能的14%,降幅9个百分点。
综上,供应边际持续缩量给价格带来底部支撑,地缘局势反复成本价格先跌后震荡,对PBAT价格向上提振有限,内外需持续承压,供应降负后或将处于供需弱平衡状态,此外,利润端修复缺乏基础,若原料端跟随油价反弹,企业亏损压力进一步加大,主动复产意愿偏弱,预计12月份价格运行在11500-12000元/吨。
 财经
特朗普威胁要在伊朗问题上“更进一步”
2026-10-23
 财经
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27
 财经
美墨贸易谈判卡在钢铝关税 或要等到中期选举之后才有进展
2026-10-23