文 | 智讯智库分析师施展
Salesforce 开放软件入口,让 AI 调用积累的数据与流程,并探索新的收费方式与竞争优势。
从“软件末日”到“SaaS 末日”,交付方式的变化不断重排软件行业的竞争。
十年 AI 演进,从预测、生成内容走向执行任务,并把业务能力开放给外部入口。
AI 业务快速增长,收费从席位扩展到工作量,部分产品开始按结果收费。
新的护城河取决于理解客户、控制交付成本,以及长期稳定地完成业务。
2026 年 9 月 15 日,Salesforce 在 Dreamforce 期间发布 AIforce[1]。
这家已经 27 年的老牌 SaaS 龙头,在过去 10 年内已经似乎已经为 AI 化做足了准备:
数据逐渐连通,业务规则可以被调用,智能体也开始承担工作。
到了这一步,Salesforce 必须重新面对一件支撑了自己二十多年的东西——企业员工每天使用软件的入口。
这个入口背后,是 Salesforce 过去 20 多年积累的护城河:一家企业最初购买 Salesforce,可能只是为了管理销售线索;随着业务扩大,更多部门接入,新的字段、审批、权限和应用不断增加,迁移成本由此累积。
当所有人都习惯了 Salesforce 的信息输入流程、管理界面、数据看板,这一套看似只是前端展现的系统,实际已经深深嵌进了企业的组织和工作习惯。积重难返的操作习惯,使 Salesforce 能死死的粘住客户,当客户生意变大,就会需要更多的席位,Salesforce 就能低成本的卖出更多钱。
但 AI 正在改变这一关系,当企业员工在聊天框里动动嘴皮子,就能实现过去一整套复杂的输入、管理、分析、执行的操作,谁还愿意打开 Salesforce 那繁重的页面呢?
Benioff 给出的答案就是 AIforce。
AIforce 允许员工在 Claude、Slack 等界面里,直接调用 Salesforce 的数据和业务流程,不必再打开熟悉的 CRM 页面[1]。本质上就是允许 Salesforce 把客户已有的数据、权限、业务规则和执行能力接到客户授权的其他他 AI 界面上。
AIforce 就是对操作入口的妥协。
为什么 Salesforce 会主动选择这一战略?退居中间层,是 AI 时代 SaaS 企业涅槃重生的革命?还是悬梁刺骨的暂时忍耐?
26 年前“软件末日”与 26 年后的“SaaS 末日”
2000 年 2 月 7 日,成立还不到一年的 Salesforce 在旧金山举行正式发布活动,主题叫“The End of Software”,软件的终结。一个月后,Benioff 又雇来演员,在 CRM 巨头 Siebel 的会议场外组织了一场模拟抗议。抗议者手上拿着的也是“反对软件”的标语[5]。
这家刚刚起步的公司,在成立的第二年,扛起了“软件末日”革命的大旗。
当时,企业购买软件往往是一项大工程。买许可证,准备服务器,安装系统,再请实施团队把软件接进公司的业务;客户在员工真正用上产品之前,就要承担一笔可观的投入,更别说此后的维护、升级和扩容带来新的成本。
Salesforce 把这些工作搬到了自己这一边。客户通过浏览器使用软件,按订阅付费,服务器、维护和版本更新由供应商负责。
这套模式让客户降低了开始使用软件的门槛,而 Salesforce 获得了持续的订阅收入。只要客户留下来,增加员工、接入更多部门,收入就有机会跟着增长,软件商的利益和客户的利益在长期得到了统一。
“软件末日”这把刀,砍向的是当时的软件巨头 Siebel 和 Oracle。
按 2000 年末至 2002 年末计算,伴随着互联网泡沫,Oracle 累计跌去约 63%[6],Siebel 跌去约 89%[7]。
2026 年 1 月 30 日,Anthropic 为 Claude Cowork 推出插件功能,并开放了 11 个插件,覆盖销售、法律、财务、数据分析、客服等领域[8]。这发出了一个崭新的信号——大模型公司正在从模型本身,向企业应用进发。
这迅速引起了市场的恐慌。2 月 3 日,拥有 Westlaw 法律数据库的汤森路透股价下跌近 18%[9],全球最大的学术出版商和专业信息服务商 RELX 下跌 14%[9]。Salesforce 当日也下跌近7%,从 2026 年初到 2 月 5 日,这家 SaaS 龙头当年的股价损失已接近三成[10]。
26 年前的“软件末日”与 26 年后的“SaaS 末日”,商场就是永不眠的战场。
不过,2000 年那场“软件末日”,并没有终结所有“老登”软件公司的命运。
Oracle 在 2005 年宣布以约 58.5 亿美元收购 Siebel[11],次年完成交易[12]。
Oracle 也开始改变交付方式,Fusion Cloud Applications 把财务、人力资源、供应链等应用搬到云端,客户通过订阅使用;2016 年,它又以约 93 亿美元收购云 ERP 公司 NetSuite[13],进一步覆盖中小和中型企业。
Salesforce 当年推广的模式,逐渐成为 Oracle 自己经营的一部分。
2026 财年,Oracle 总收入已经达到 674 亿美元,约为 2000 年的 6.7 倍[14,15]。其中,云应用和云基础设施合计收入 340 亿美元,已经超过总收入的一半[14]。
所以重要的可能不是谁革了谁的命,重要的永远都是如何更快、更好地适应变化。
今天,Salesforce 同样站到了这个位置。
一家企业可以订阅销售、客服、营销、协作等不同产品,每个产品都有自己的界面、权限和操作方法。员工在系统之间切换,把信息录进去,再按照流程推动下一步工作。
智能体可以读取信息、整理材料、调用工具,并逐步执行跨系统的任务。员工提出需求之后,原来需要亲手完成的一串操作,有机会交给 AI 处理。
软件仍在运行,但使用软件的人数、频率和方式,都可能发生变化。
26 年前,Salesforce 替客户承担服务器、维护和升级,换来了订阅收入;26 年后,AI 让软件商有机会进一步承担操作软件、推动流程和完成任务的工作。客户购买软件时,能够衡量的价值,也开始向完成了多少工作、节省了多少成本靠近。
作为上一届宫斗冠军的 Salesforce,又是如何迎接波澜壮阔的 AI 时代呢?
Salesforce 的 AI 化实际已经启动了十年
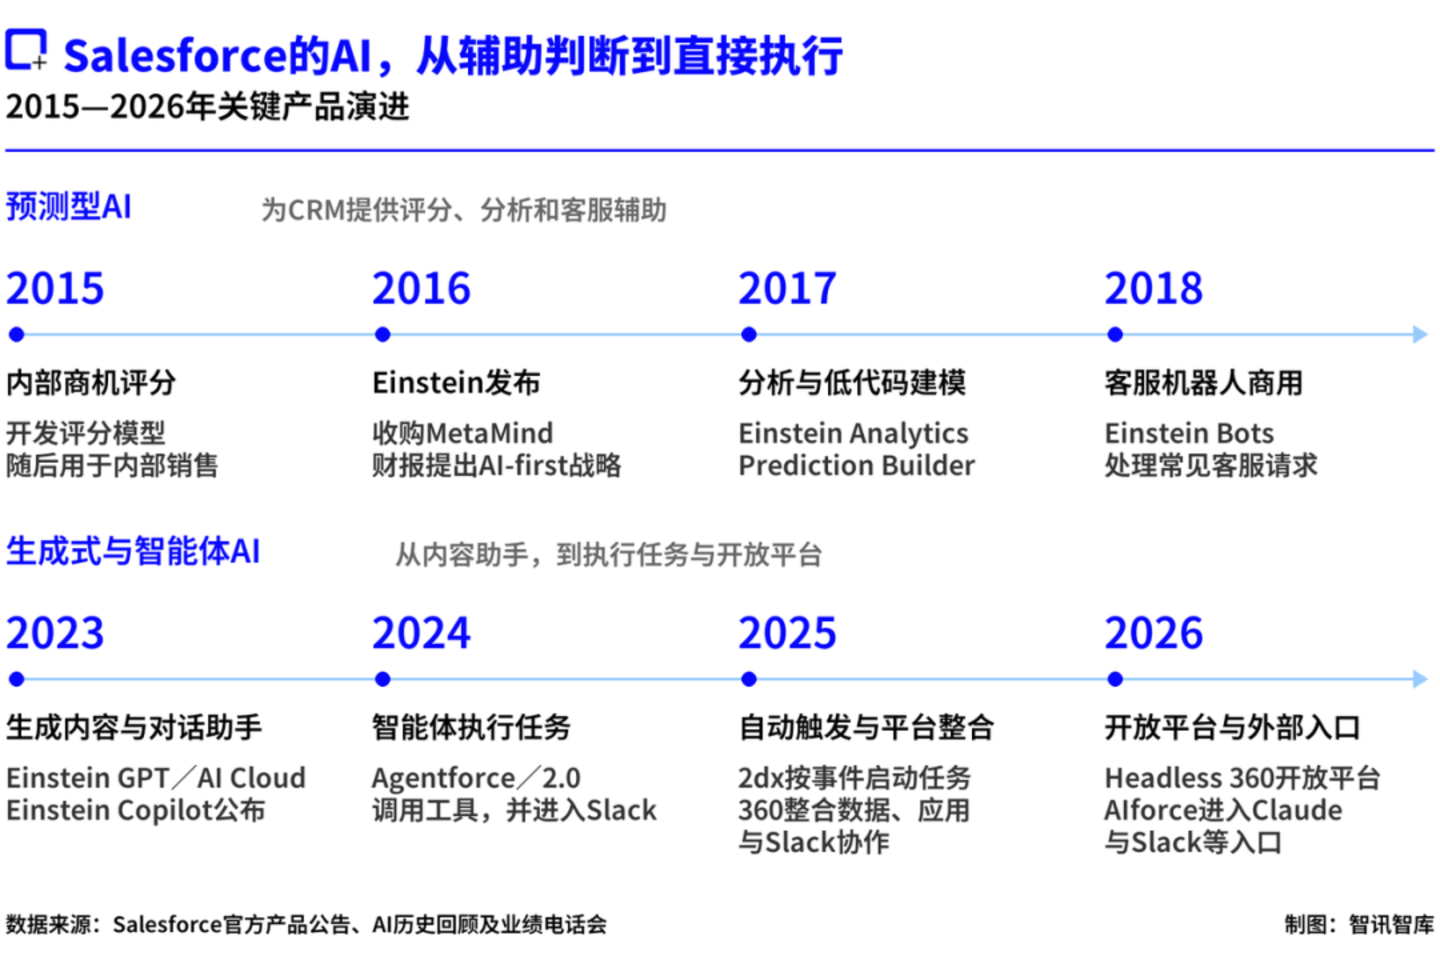
早在 2015 年,Salesforce 就开始开发商机评分模型,用于自己的销售团队,希望它帮助员工判断客户和商机[16]。
2016 年 5 月 18 日 Salesforce 的季度业绩电话会上,Benioff 提出,要把公司转向 AI-first[17],他谈到机器学习、深度学习,以及刚刚收购的 MetaMind——一家把深度学习做成企业可用服务的 AI 公司,核心能力是分析、识别和分类文本与图片。
这次电话会清楚表达了公司的 AI 战略。同年 9 月,Einstein 正式发布[16]。
Einstein 早期的研究负责人 Richard Socher,随着 2016 年 MetaMind 被收购加入 Salesforce。他领导的团队研究深度学习和自然语言处理,曾在 2018 年发表 decaNLP,尝试用一个模型处理十种语言任务[18]。
Richard 带领下的早期 Einstein,本质是围绕具体业务场景训练模型,相比现在的大模型,那个时候的 Einstein 是妥妥的小且专。核心解决的是线索是否值得跟进,商机是否可能成交,客户更可能购买什么商品,这一类预测问题[16]。
2017 年的 Einstein Analytics 和 Prediction Builder,把分析和建模扩展到更多业务人员[19,20]。2018 年正式商用的 Einstein Bots,已经能够处理常见客服请求、收集信息,再把复杂问题交给人工[21]。
2018 年,高管仍把 AI 定价称为早期探索,但模型的使用规模已经在扩大,Salesforce 在 2018 年披露 Einstein 每天超过 10 亿次预测[22],到 2020 年超过 800 亿次[23],2022 年达到 1750 亿次[24]。
这一时期,AI 主要帮助 Salesforce 提高已有产品的竞争力,而不是以独立产品进行售卖。
转机仍然 22 年是 OpenAI ChatGPT 的横空出世。
2023 年 3 月,首发就集成了 OpenAI 的 Einstein GPT 发布。销售人员可以让它根据客户资料写邮件,客服可以让它准备回复,营销团队可以让它生成文案[25]。6 月,Salesforce 宣布 AI Cloud,让企业能够选择不同厂商的模型[26]。9 月,公司公布 Einstein Copilot,准备让员工通过对话使用 CRM[27]。
此时,AI 主要帮助人查信息、准备内容,人仍然负责检查和推进工作。
2024 年 9 月,Agentforce 发布,企业可以自由构建智能体、且给智能体配置任务,让它查询资料、选择下一步,再调用工具执行,初始公开价格是每次对话 2 美元[4]。12 月,Salesforce 公布 Agentforce 2.0,宣布进一步增强信息检索和任务处理能力,并将智能体接入 Slack[28]。
2025 年 3 月,Agentforce 2dx 打开了自动触发机制,进一步加强了 AI 的自动化探索。当数据发生变化达到设定的条件时,AI 就启动相应任务,不必每次等员工开口。10 月,Agentforce 360 把智能体、数据平台、业务应用和 Slack 进一步整合,让 AI 能够更容易取得信息、执行任务以及与人协作[29]。
到了 2026 年,Salesforce 开始彻底的开放之路。
2026 年 4 月,Headless 360 开始把更多平台能力开放给智能体[30]。9 月,AIforce 与 Claudeforce 公布,把入口留给了 Claude 或者 Slack[1]。
从小模型嵌入到部分模块,到联合大模型的多环节应用,到 Salesforce 界面内的智能体化,再到 26 年的公司整体 MCP 化,Salesforce 走完了 AI 探索到 AI 原生化的所有环节。
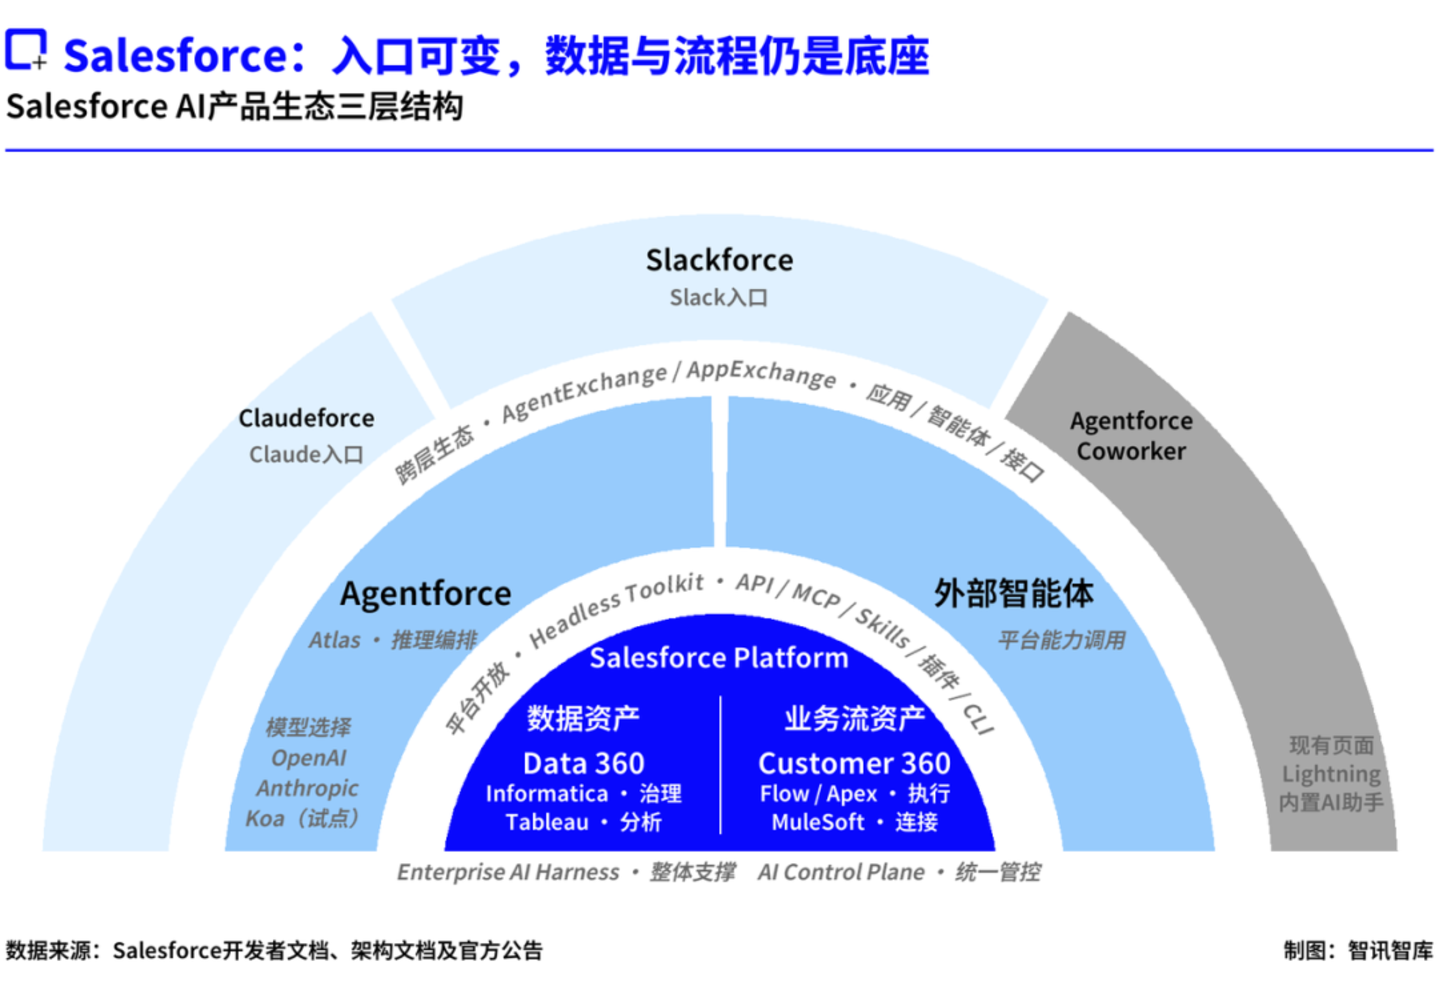
Data 360 负责连接企业数据,让 AI 知道客户是谁、发生过什么;Informatica 帮助整理数据、检查质量,Tableau 提供分析。Customer 360 里的销售、客服和营销应用,则保存着企业的业务记录与规则[29]。
在这些能力之上,Agentforce 负责构建和部署智能体,Atlas 组织任务步骤,决定什么时候执行代码、什么时候调用模型[31]。模型可以选择 OpenAI、Anthropic 等厂商,也可以使用 Salesforce 针对企业任务训练的 Koa[32]。
最外面,AIforce 把这些能力带到不同入口。Claudeforce 让员工在 Claude 里工作,Slackforce 让团队在 Slack 里协作,Agentforce Coworker 则保留了 Salesforce 自己的使用界面。Headless 提供接口,允许其他智能体接入;合作伙伴也可以通过 AgentExchange 补充新的动作和行业应用[1]。
Data 360 和 Customer 360 是构建了 Salesforce 过去 20 年积累的企业上下文和 Skill 库,是最核心的闭环资产。Agentforce 和 Atlas 是产品形态上的自动化和智能化,而 AIforce 则是入口的多样化,是顺应时代的产物。
AI 除了改造 Salesforce 的产品,也将深层次改造它的商业模式
AI 可以单独赚钱了且增速很快,但仍不是收入主体
2016 年推出 Einstein 时,Salesforce 主要希望用 AI 增强 CRM 的竞争力。一部分功能额外收费,一部分包含在原有订阅里[20]。公司不断公布预测次数和客户案例,却长期没有单列 AI 收入,外界很难判断 AI 究竟带来了多少新增业务。
生成式 AI 与 Agentforce 出现后,财务披露开始变得具体。
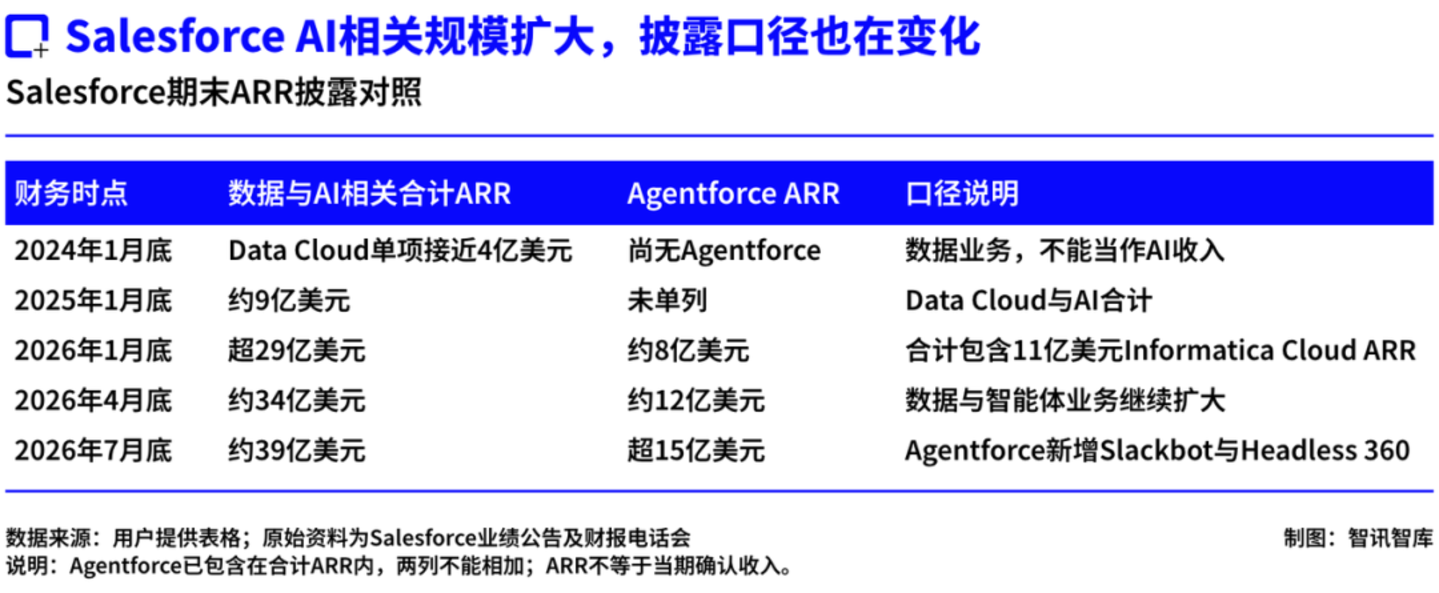
2026 年财年末,Salesforce 单独拆出来 Agentforce ARR。
Agentforce 集合了多种收费方式,既可以按员工席位订阅,也可以按对话或智能体执行的动作付费。例如,每次对话 2 美元;采用 Flex Credits 时,标准文字动作通常消耗 20 积分,按公开价格折合约 0.1 美元[33]。
2026 年财年末(2026 年 1 月),这项指标达到约 8 亿美元[34]。
最新公布的 2027 财年第二季度业绩(截至 2026 年 7 月 31 日),更是给资本市场打了一剂强心针。Agentforce ARR 超过 15 亿美元[35],同比增速从第一季度的 205%,提高到超过 240%(尽管新纳入了 Slackbot 和 Headless 360 进统计范围)[35,36]。
这些数字至少能说明,AI 相关产品已经形成了值得关注的商业规模,且仍在快速增长。8 月 26 日,公司公布财报并上调全年收入预期[35];次日,Salesforce 股价上涨约 22.6%[37]。
不过值得注意的是,AI 带来的收入,仍然只是一小部分。
2027 财年第二季度,公司收入为 113.45 亿美元,简单年化约为 453.8 亿美元。以此作为规模参照,15 亿美元 Agentforce ARR 约相当于其 3.3%,包含数据业务的 39 亿美元合计 ARR 约相当于其 8.6%。
AI 有可能影响行业从「席位制」转为「工作量计费」,继而走向更激进的「按业务结果计费」
Salesforce 的 AI 商业化经历了两次变化。
第一次,是在软件订阅之外,为生成式 AI 增加付费额度。2023 年 7 月,Sales GPT 和 Service GPT 分别被纳入每用户每月 50 美元的 Sales Cloud Einstein 和 Service Cloud Einstein 套餐,包含有限的 Einstein GPT 积分,用量增加后,客户可以购买扩展包[38]。这与大模型会员制有相似之处,都是先购买包含额度的使用权,再为更多用量付费。
第二次,是在按员工购买使用权之外,增加按智能体执行动作收费的方式。Agentforce 最初采用每次对话 2 美元的定价。2025 年 5 月,Salesforce 推出 Flex Credits,把计费进一步细化到具体动作,例如查询客户资料、更新记录或调用业务流程[35]。
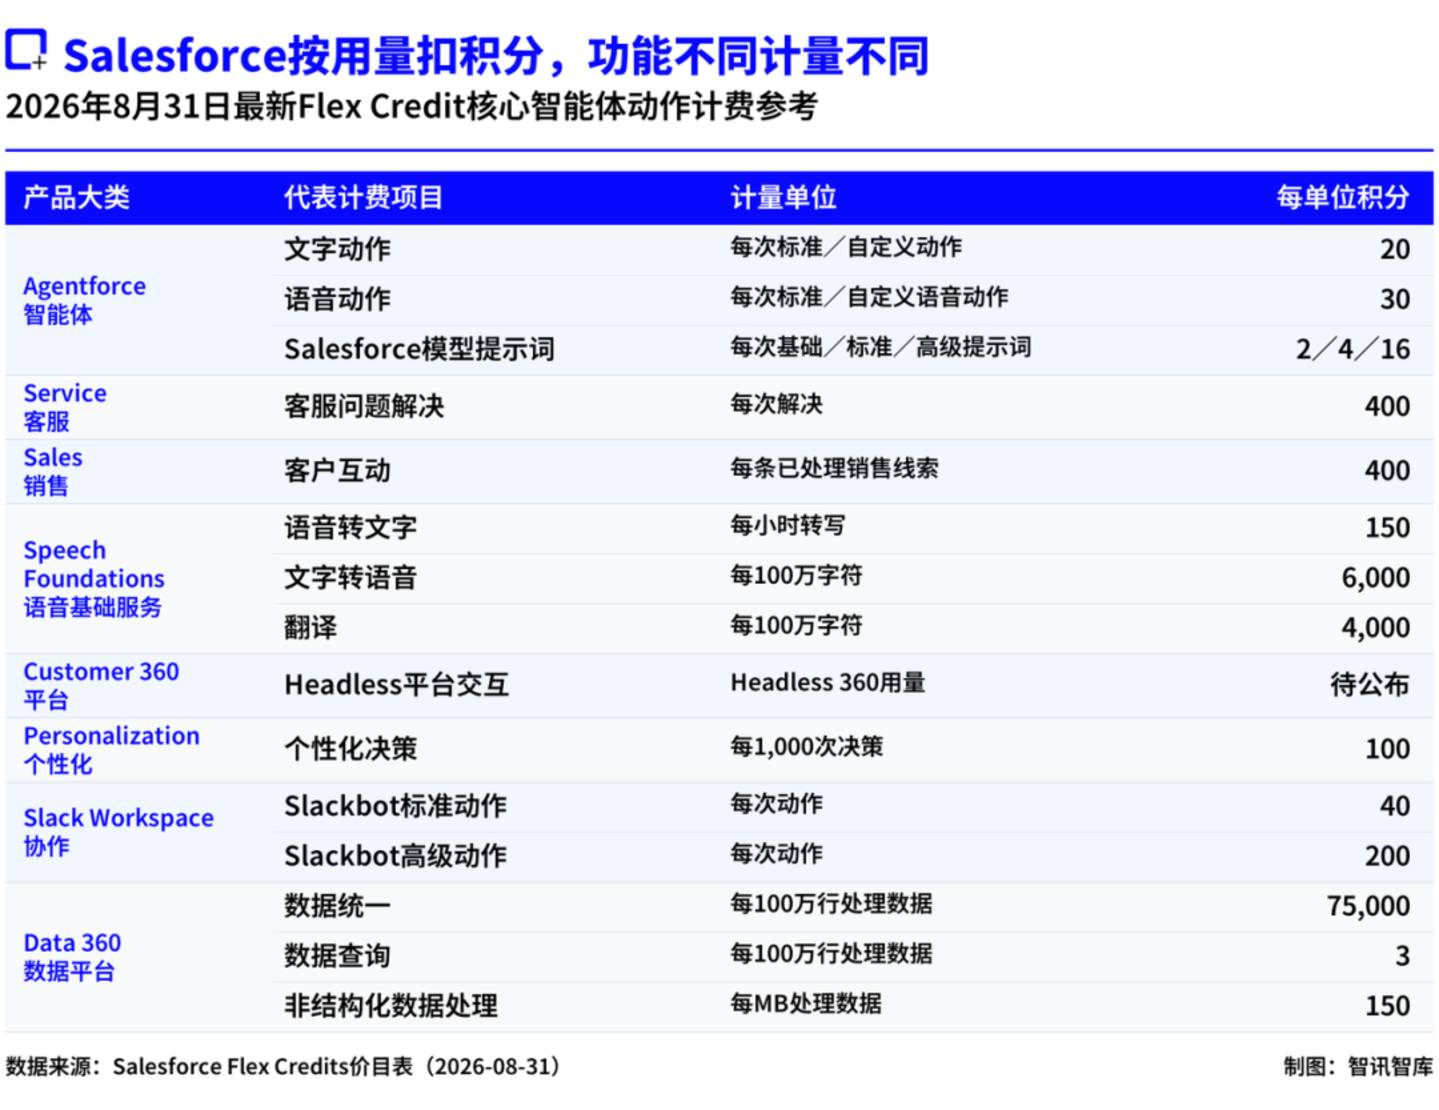
2026 年 Salesforce 又推出 AWU(Agentic Work Unit),用于统计智能体处理提示词、完成推理和调用工具等工作量[39]。
尽管 Salesforce 还未开始直接按照 AWU 计费(Flex Credits 是目前一种折衷方式),但这给了 Salesforce 很大的优化空间,让其有动机思考:在同样工作量的情况下,如何优化平台的调用、推理机制,消耗更低的实际计算成本。
Token 的收费模式代表服务商只提供模型或者工具,不负责实际的过程行为;AWU 则往前走了一步,让客户看到实际的工作量。
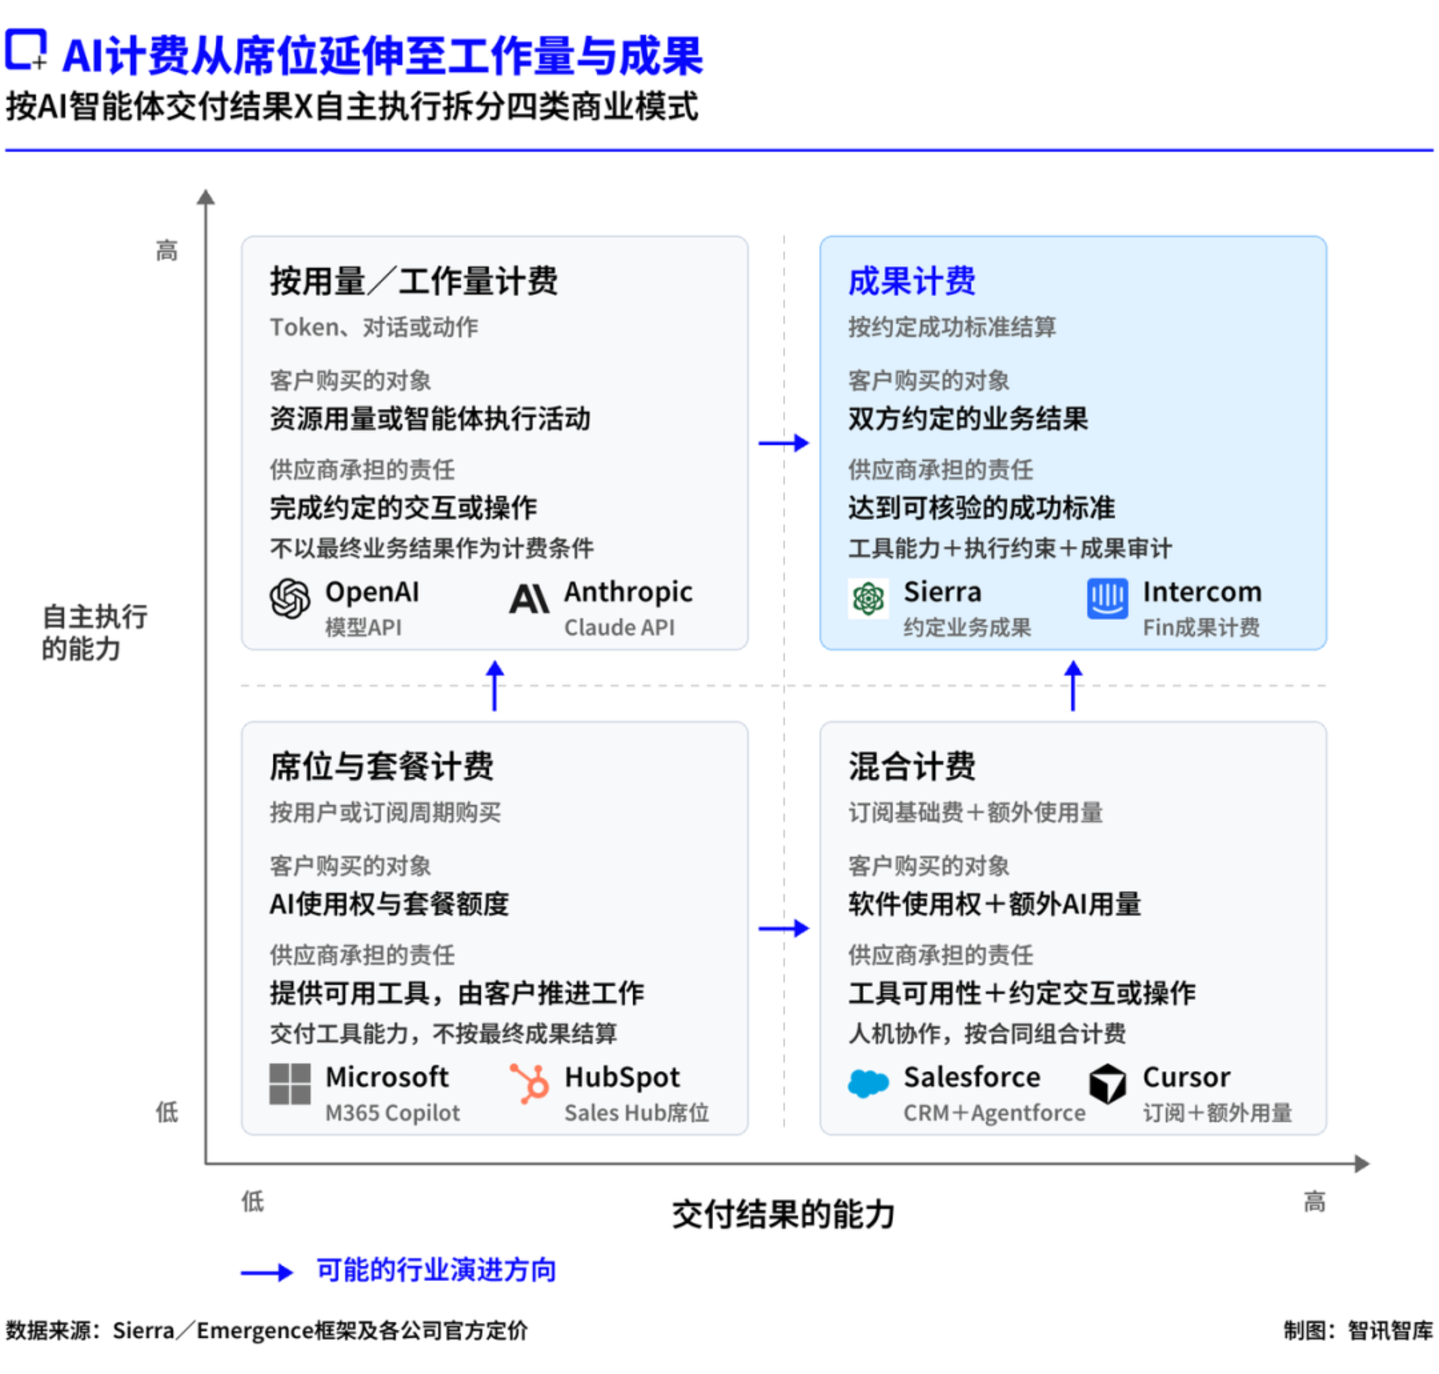
软件服务商逐步承担起智能体执行的效率,但距离客户想要的业务结果仍然差一步。Salesforce 前联席 CEO Bret Taylor 离职创业的 Sierra,走的就是「按结果付费」这一模式。
Sierra 一开始想解决的,是让 AI 直接代表企业服务客户。客户提出退款、修改订阅、查询订单等要求,智能体连接企业的 CRM、订单和其他业务系统,尝试把事情办完。
也因此其收费方式和客户约定的交付结果强挂钩——例如,已解决的支持问题、已挽救的取消订单、追加销售、交叉销售或任何其他有价值的成果[40]。
解决了才收钱,没解决就免费。
这一模式极大的加强了客户的信任度,2025 年 11 月 Sierra 披露其 ARR 达到 1 亿美元规模[41],截至 2026 年 8 月的公开披露,其 ARR 已达到 2 亿美元[42]。
Salesforce 也已在 Help Agent 等特定产品中尝试采用成功解决计费[43],新公司与老公司的路线开始接近。
在 AI 时代,软件服务的竞争逐渐落到同一件事上——能否以客户愿意支付的价格,持续交付可核验的结果,并从中保留利润。
一个更值得思考的问题,SaaS 企业在 AI 时代的护城河是什么?
这不禁让我们思考,要做到「可持续交付业务结果」的背后,究竟是什么呢?
答案可以拆成三件事:极致理解客户需求,把 AI 用得划算,以及长期稳定地交付。
首先,理解客户,走到客户前线、沉淀客户资产。
在这一方面,Palantir 是最新被市场认可的代表。它的前线部署工程师(FDE)深入医院、工厂等实际业务场景,与客户一起梳理问题、处理数据、开发应用,并负责从第一次沟通到最终部署的完整过程。
Palantir 将前线部署经验与 AI 能力结合,其业务增长为这一模式提供了商业验证。2026 年第二季度,Palantir 收入达到 19.35 亿美元,同比增长 93%;营业利润率从约 27% 升至 47%[44],股价也屡创新高。
Salesforce 多年积累的价值实际也体现在这里,企业配置在系统中的客户资料、审批权限和业务流程,记录着实际的运转方式,20 多年积累的“企业上下文”是其核心的资产。
同时,大模型公司也在努力构建自己的“企业上下文”,试图构建类似的 FDE 模式理解客户需求。OpenAI 于 2026 年 5 月宣布成立 OpenAI Deployment Company,初始投资超过 40 亿美元,并同意收购约有 150 名部署工程师和专家的 Tomoro[45];Anthropic 与埃森哲于 2025 年 12 月扩大多年合作,约 3 万名埃森哲专业人员将接受 Claude 培训[46]。
深入客户现场,理解复杂流程,再把经验沉淀成下一家客户也能使用的能力。
其次,理解 AI、融合 AI,并能高性价比完成任务。
模型是其中一部分,部署、维护、人工审核和返工也同样重要。因此,在任务完成率和模型成本上,软件服务商可以掌控和优化 AI 能力,同时加强工程化约束。
随着开源模型能力的增强,怎么选择模型、怎么适配工程,都成为软件服务商建立护城河的关键。Salesforce 一边与 Claude 合作,一边开发自己的适配 CRM 场景的 Koa 推理模型[32],正有可能基于这一考虑。
最后,长期稳定地交付,一方面是长期服务的信誉,一方面是长期经营的现金流保证。
系统上线后,还要维护、升级、处理故障,并适应客户不断变化的流程。如 Oracle 对采用持续创新模式 PeopleSoft 产品,实行滚动十年的 Premier Support 政策,目前承诺支持至至少 2037 年[47],这类长期承诺,是老牌软件厂商信誉的一部分。
现金流则为长期经营的承诺提供支撑,Salesforce 在截至 2026 年 1 月 31 日的财年,经营现金流达到 150 亿美元[34],这些资源使它有能力持续投入研发、基础设施和客户服务。
回到最开始,在这个 AI 时代,老牌的软件服务商要怎么避免被“革命”?Salesforce 在用入口,以时间换更大的空间,构建自己新的护城河。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
3亿首单,黑芝麻智能需要更多“第二曲线”
2026-10-17