文 | 超聚焦
扫地机器人不好卖了。
最近,广发证券的一份家电行业研报显示,据奥维云网 9 月 28 日至 10 月 11 日数据监测,行业扫地机器人线上销售额整体下降 26%,科沃斯、石头、追觅、云鲸同比分别下降 17%、31%、23% 和 51%。
西部证券 9 月研报也表明,扫地机线上销售额同比下滑 20%,科沃斯、石头、追觅、云鲸同比分别-18%、-4%、-25% 和-61%。同行们都在跌,云鲸表现格外突出。
一个多月前,云鲸创始人兼 CEO 张峻彬还在德国柏林举行的秋季全球品牌发布会上,展示双目视觉、热活水履带拖地等新技术。
扫地机、洗地机、吸尘器、除螨仪,产品矩阵也越铺越开。台上的云鲸忙着给消费者展示更多可能,台下的国内市场,却没能给出积极的反馈。
云鲸最近的麻烦还不止于销售,过去一年,公司管理层经历了一轮密集调整,张峻彬也开始亲自抓营销、理渠道、管经营。
扫地机器人行业正在洗牌,石头、科沃斯等头部品牌越跑越快,云鲸却要一边调整内务,一边开拓市场。
张峻彬这次能否带云鲸摆脱 others,恐怕不是多开几场发布会就能回答的问题。
云鲸打响份额保卫战
行业大盘下滑其实早有征兆。
洛图科技数据显示,2026 年 8 月,扫地机器人线上销量同比增长 4.4%,销售额却下降 10.1%,均价降至 2824.9 元,同比下降 13.6%。
机器还在卖,卖出去的钱却少了。对品牌来说,这意味着即使销量没有明显下滑,也未必能守住过去的收入水平。
与此同时,市场正在向头部品牌集中。
同月,石头科技、科沃斯的线上销售额份额分别达到 33.8% 和 32.5%,合计 66.3%。云鲸的份额只有 6.7%,大约是石头的五分之一,云鲸得想办法让自己留在桌上。
行业并非没有增长机会,洛图科技数据显示,8 月超薄嵌入式扫地机器人销售额同比增长 143.6%,占行业销售额的 29%。石头科技拿走了这一细分市场 47.1% 的销售额。
一边是传统市场承压,一边是新需求冒头。消费者并没有突然不需要扫地机器人,只是他们想要的产品在变化,而率先抓住机会的品牌,正在拿走更多生意。
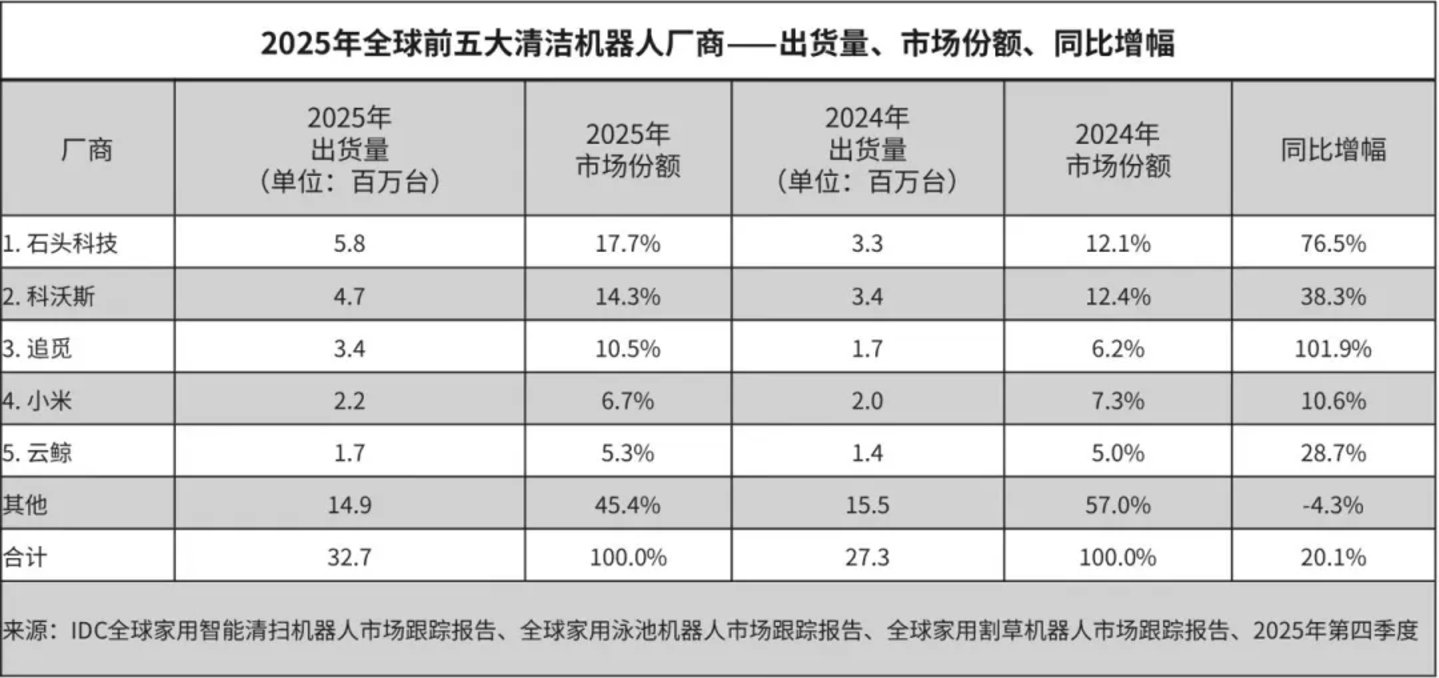
2025 年全年,云鲸营收约 34 亿元,不到石头科技的五分之一;全球出货量 170 万台,份额 5.3%,排在石头、科沃斯、追觅和小米之后,位列第五,马上就要滑落到 others 类别里。
今年 3 月,云鲸发布逍遥 003,主打双目视觉、VLM 识别和自维护,首发优惠叠加国补后的到手价为 5199 元起。到了 9 月的柏林发布会,云鲸又展示了新一轮技术成果。
新品并不少,技术也在往前走。可对消费者来说,参数表上的升级,未必等于必须换一台新机器。
尤其当扫地机器人均价下行,消费者开始更认真地比较价格、功能和实际体验时,品牌就得拿出一个更有说服力的购买理由。
云鲸现在最尴尬的不是没有新技术,而是新品能不能把生意重新炒热,目前还没有定数。
产品高分,经营补考
当一家公司从单点突破进入体系竞争,产品、渠道、营销、供应链之间的咬合精度,开始比任何单一长板都更能决定位置。而云鲸的组织架构,在过去一年里处在剧烈重构之中。
2025 年初,产品负责人李阳离职,产品部与研发部合并;2025 年 12 月,中国区负责人王俊刚离职,张峻彬亲自接管中国区;2026 年初,联合创始人、高级副总裁吴一昊离开,他此前分管的海外业务正是 2025 年未达目标的板块。
短短一年,产品、中国区、海外三大核心业务的负责人相继离场,原本分管各板块的高管团队近乎洗牌。据新浪科技报道,有离职员工称张峻彬亲自接管营销与中国区,在某种程度上是核心岗位空缺后的“被动救火”,既不愿将关键位置交给外部新人,又认为新人熟悉业务需要以年计的时间。
组织调整的代价直接落在了经营数据上,2025 年云鲸内部定下的营收目标是 50 亿元,实际完成约 34 亿元,多数月份处于亏损状态,中国区员工绩效按约 6.5 折发放。
张峻彬对这一局面的公开复盘,指向了一个比“营销短板”更深层的命题。
他在 2026 年接受采访时坦言,过去把产品与营销理解为加法关系,后来才意识到那是乘法,“任何一项趋近于零,结果都是零”。自 2025 年 9 月起,他从产品研发一线转向公司整体经营管理,接手营销体系,重新梳理流程、渠道与价格。
从这些细节看,云鲸的问题并非某一个部门的失职,而是一家以工程师文化起家的公司,在从“做出一款好产品”向“经营一家规模公司”跃迁时,组织能力没有同步跟上。
张峻彬将选人标准从“能力优先”调整为“价值观优先”,称有一类短期爆发力极强但长期危害巨大的人,“现在百分之百不会选”。
在利润与规模之间,云鲸选择的节奏是否匹配它所在的竞争阶段。张峻彬的回应是先提组织效率,优先看利润,最后再追规模。
落到执行层面,这意味着收缩线上低毛利、高买量成本的促销单品,收紧渠道乱价。
从财务效果看,这一策略回报明显,2026 年前四个月,云鲸集团毛利率提升了超过 10 个百分点,海外收入同比增长近 50%,国内线下渠道增速突破 150%。
但当石头和科沃斯用更大的出货量摊薄供应链成本和研发费用时,云鲸从线上“降价换量”的牌桌上主动收手,短期看是在守住利润安全线,中长期看却可能把渠道坑位和消费者的品类心智让渡给对手。
云鲸的时间表难题
消费电子行业有个不成文的规律,份额的流失往往不是线性的,一旦越过某个阈值,供应链话语权和渠道议价能力会同步衰减,届时“利润优先”所依赖的成本基础本身也会被动摇。
这就把问题推回到了张峻彬身上,云鲸当下的处境,分为两场时间竞赛。
一场是行业集中度的加速跑,2025 年全球扫地机器人出货量前五名中,石头和追觅的同比增速分别达到 76.5% 和 101.9%,科沃斯为 38.3%,而云鲸的全球份额停留在 5.3%。马太效应不会等待任何一家公司的组织调整周期。
另一场是云鲸自身的效率修复,张峻彬说较大的架构调整已经基本完成,组织效率的优化将在 2026 年三季度达到“足够好的状态”,很快市场就能看到反馈。
与此同时,云鲸在 2025 年 4 月完成了由腾讯与北京机器人产业基金联合领投的 1 亿美元 Pre-IPO 融资,估值突破百亿,正全力冲刺港股上市。资本市场的耐心,与行业竞争窗口的收窄,都给公司开启了倒计时。
上市需要增长故事,而增长故事需要份额作为支撑,但份额的夺回又要求前置性的营销与渠道投入。张峻彬将云鲸现阶段的策略定义为“阶段性选择”:在前端营销组织效率未优化到可接受的水平之前,不盲目追求规模,到达一定阶段后,再切换为规模优先。
这个逻辑在管理上是自洽的,但扫地机器人行业正在从品类红利驱动的百花齐放,走向规模与效率驱动的头部收敛,others 的边界在每一轮促销季之后都会收窄。云鲸曾经用 J1 证明过,一款足够锐利的产品洞察可以在成熟市场里撕开一道口子。
但守住那道口子所需要的,是一套远比产品洞察更复杂、更笨重、更不性感的体系能力,如渠道的密度、价格的弹性、组织的稳定,以及创始人在“产品极客”与“经营操盘手”两个角色之间的切换速度。
张峻彬已经把营销和经营握在了自己手里,架构调整也给出了阶段性的句号。接下来的问题不再是他愿不愿意抓,而是市场和竞争窗口还留给他多少可操作的时间。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21