文 | 定焦 One(dingjiaoone),作者 | 金玙璠,编辑 | 魏佳
马斯克又在讲新故事了,这次是特斯拉和 SpaceX“合并”。
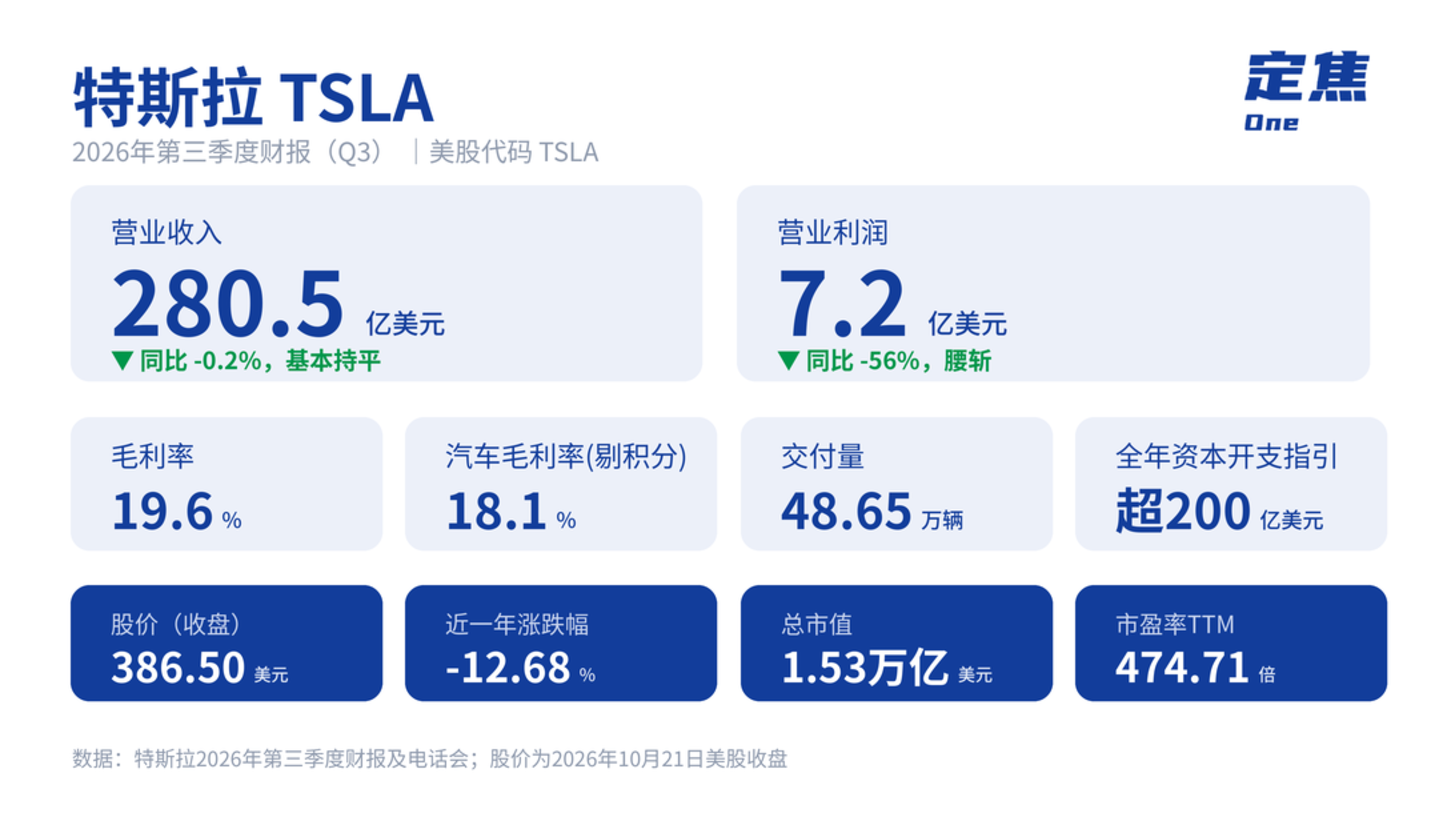
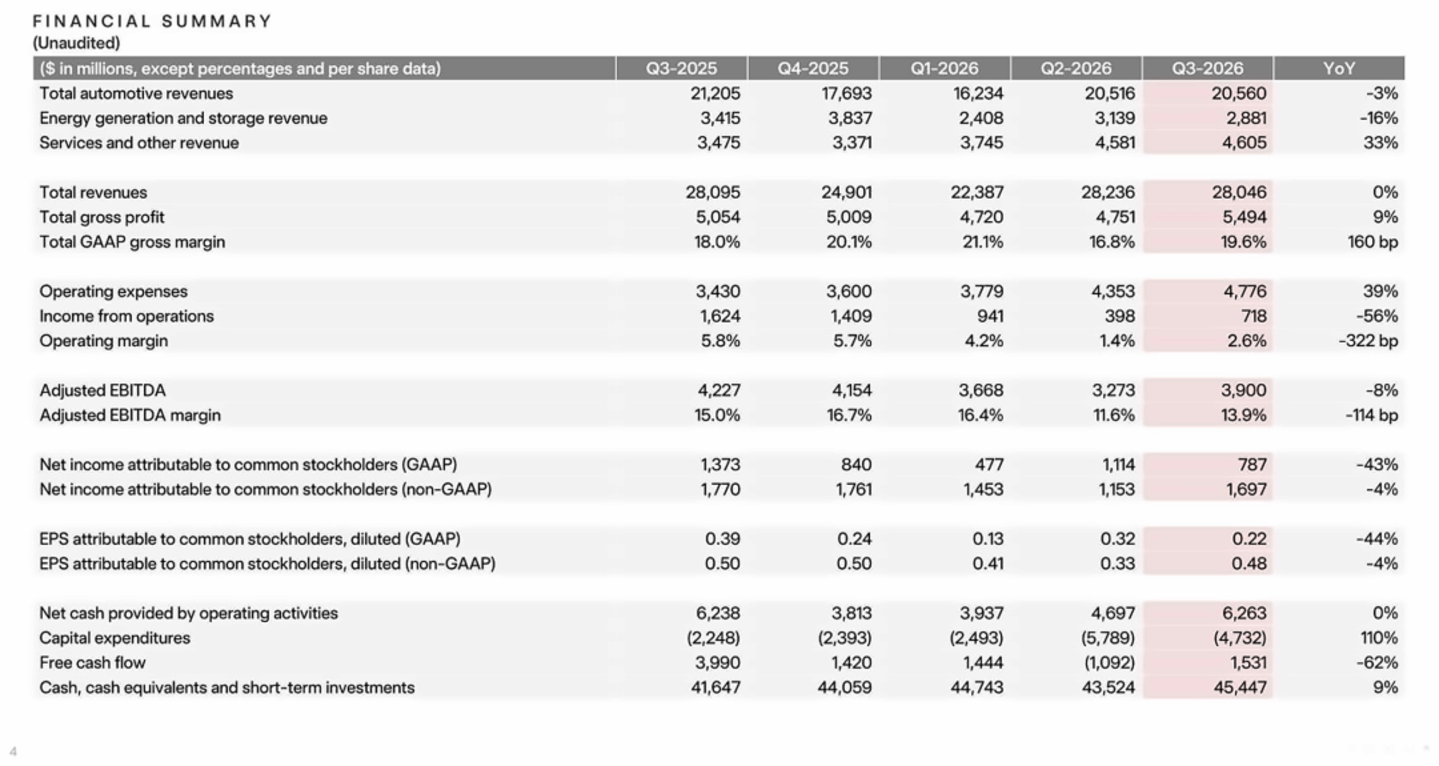
北京时间 10 月 22 日凌晨,特斯拉发布 2026 年三季度财报:交付 48.65 万辆,超出市场预期约5%,但同比仍下降 2.1%;总营收 280.5 亿美元,和去年同期几乎一致;汽车收入下降3%;营业利润同比腰斩至 7.2 亿美元。
而 SpaceX 那边,刚交出营收增长 161%、净利润 44 亿美元的季报,AI 业务收入同比增长 830%。第二天股价上涨近8%,摩根大通把目标价从 240 美元翻倍到 500 美元。
特斯拉这份财报发布的前一天,马斯克在 SpaceX 的电话会上确认,两家公司的董事会已各自成立特别委员会,评估合并。马斯克在电话会上列举了合并后的五大协同领域:超级智能软件、芯片设计、Terafab、机器人、星链连接性。汽车,只是这张拼图里的一个数据采集终端。
当卖车陷入红海竞争,最理性的策略不是恋战,而是把战场转移到一个仍然拥有绝对优势的地方。这是马斯克屡试不爽的策略,每当卖车生意被质疑,他就会抛出一个更大的故事。2025 年欧洲销量崩塌时,他讲 Robotaxi;今年交付量首次下滑时,他讲 Optimus 量产;现在利润腰斩,他讲的是合并火箭公司。
受益于“合并”消息,特斯拉财报后上涨 2.2%,但电话会开完,股价转跌,盘后跌幅一度扩大到 2.5%。跌的原因主要是电话会上将全年资本开支目标从超 250 亿美元降回超 200 亿美元;本季特斯拉资本开支为 47.3 亿美元,比市场预期的约 79.5 亿美元低了四成。这一季也有好消息,自由现金流 15.3 亿美元转正,市场预期原本是负 49.9 亿美元。
怎么理解资本开支下调?一位关注特斯拉的投资人对「定焦 One」表示,往好了看,特斯拉开始量入为出,不再大手大脚;往坏了看,钱花得慢了,说明这些 AI 新业务的盈利时间表也要往后推。
合并能不能成,特斯拉都要回答主业的老问题,比亚迪前三季度纯电累计领先特斯拉超过 30 万辆,小米 YU7 在国内细分市场数次超过 Model Y,汽车的护城河还有多深?
01. 毛利率回升,利润腰斩
先说结论。这份财报没有市场担心的那么差,毛利率甚至比预期好,但特斯拉的汽车业务已经停止增长,赚的钱主要拿去养 AI 和机器人了。
特斯拉 2026 年 Q3 业绩
本季总营收 280.5 亿美元,和去年同期几乎一致,但业务结构变了。汽车收入下降3%,均价同比下滑和交付减少是主要拖累,FSD 订阅带动的附加销售抵消了一部分;储能下降 15.6%,是本季唯一低于预期的板块,但电话会透露,储能毛利率从 20.4% 上涨到 33.1%,2027 年的 Megapack 产能几乎售罄;服务及其他上涨 32.5% 到 46.1 亿。FSD 订阅用户达到 174 万,单季净增 26 万,是增长最快的一次。
需要注意的是,本季汽车交付量 48.65 万辆,超了预期,但有“水分”。其中有 2.2 万辆是靠消化库存补上的,实际产量仅为 46.4 万辆。
汽车毛利率回升是最大亮点。剔除积分收入后,汽车业务的毛利率达到了 18.1%,环比二季度提升近 2 个百分点。更关键的是,“躺赚”的碳积分收入本季度只剩 1.13 亿美元,同比下跌 73%,这意味着毛利率的提升几乎全靠卖车本身。
粗算一笔单车账,剔除积分后每卖一辆车毛利约 7600 美元,环比多赚约 700 美元。这是 Model Y 长轴版这类高价车型占比提升,产品结构改善带来的。
卖车的赚钱能力在回升,营业利润为什么还是腰斩了?因为特斯拉太“烧钱”。经营费用同比增长 39% 至 47.8 亿美元,其中,研发费用飙升 69% 至 27.6 亿美元,平均每天烧掉 3000 万美元。这笔钱流向了 AI 项目、Cybercab 和 Optimus 的量产准备。另有股权激励 11.65 亿,大头来自 2025 年 CEO 薪酬方案。算一笔账,如果把费用拉回去年同期水平,本季营业利润是正增长的。
电话会上,马斯克对 Optimus 的预期管理明显保守。他说量产爬坡会相当颠簸,“有一万件事都必须做对,进度取决于其中最慢的那一件”,这些问题他预计到 2027 年底才能解决完。Robotaxi 也类似,特斯拉反复说扩张的前提是安全,但对手 Waymo 已经把无人车开进美国 15 个城市,车队约 4000 辆,每周付费订单 50 万单。特斯拉是否跑不过对手了?市场已经开始怀疑。
特斯拉现在的处境是,卖车的钱越来越难赚,要养的新业务越来越烧钱,而 AI 兑现的时间表还可能往后推。与此同时,中国车企正在全面逼近。
02. 比亚迪、小米、零跑,中国车企全面逼近
十五年前,在彭博电视的演播室里,记者问马斯克怎么看比亚迪这个对手。马斯克反问,“你见过他们的车吗”。十五年后的今天,比亚迪的纯电销量已经连续两年在全球范围内超过特斯拉,2026 年前三季度累计销量(163 万辆)领先特斯拉(132.5 万辆)超过 30 万辆。
除了销量反超,中国头部车企在盈利能力和产品迭代速度上,也在提速。
市场此前把比亚迪当成“传统车企”,把特斯拉当成“用软件重新定义汽车的科技公司”。但翻开财报,比亚迪上半年汽车业务毛利率 22.3%,而特斯拉本季剔除碳积分后,这个数字是 18.1%。一家被给予传统制造业估值的公司,卖车比一家科技公司多赚四个百分点,那特斯拉的“科技溢价”究竟靠什么支撑?
中国车企为什么能追得这么快?上述投资人对「定焦 One」表示,中国车企把一款车的开发周期压到了两年上下,上市后不断推改款、加配置,智驾硬件先装上车,功能后续再开通,一两年内都有新鲜感。纯电车的结构比燃油车简单得多,改起来快,成本也跟着规模往下走。而特斯拉还是靠经典车型打天下。
在全球市场,特斯拉还占优,但窗口期正在收窄。
特斯拉在欧洲确实回暖了,前 8 个月欧盟销量同比增长 65.9%,从马斯克政治风波的低点里爬了出来。与此同时,中国品牌在欧洲的份额,一年内从 5.3% 翻倍到 11.3%,比亚迪今年前两个月在当地的注册量已经连续超过特斯拉。
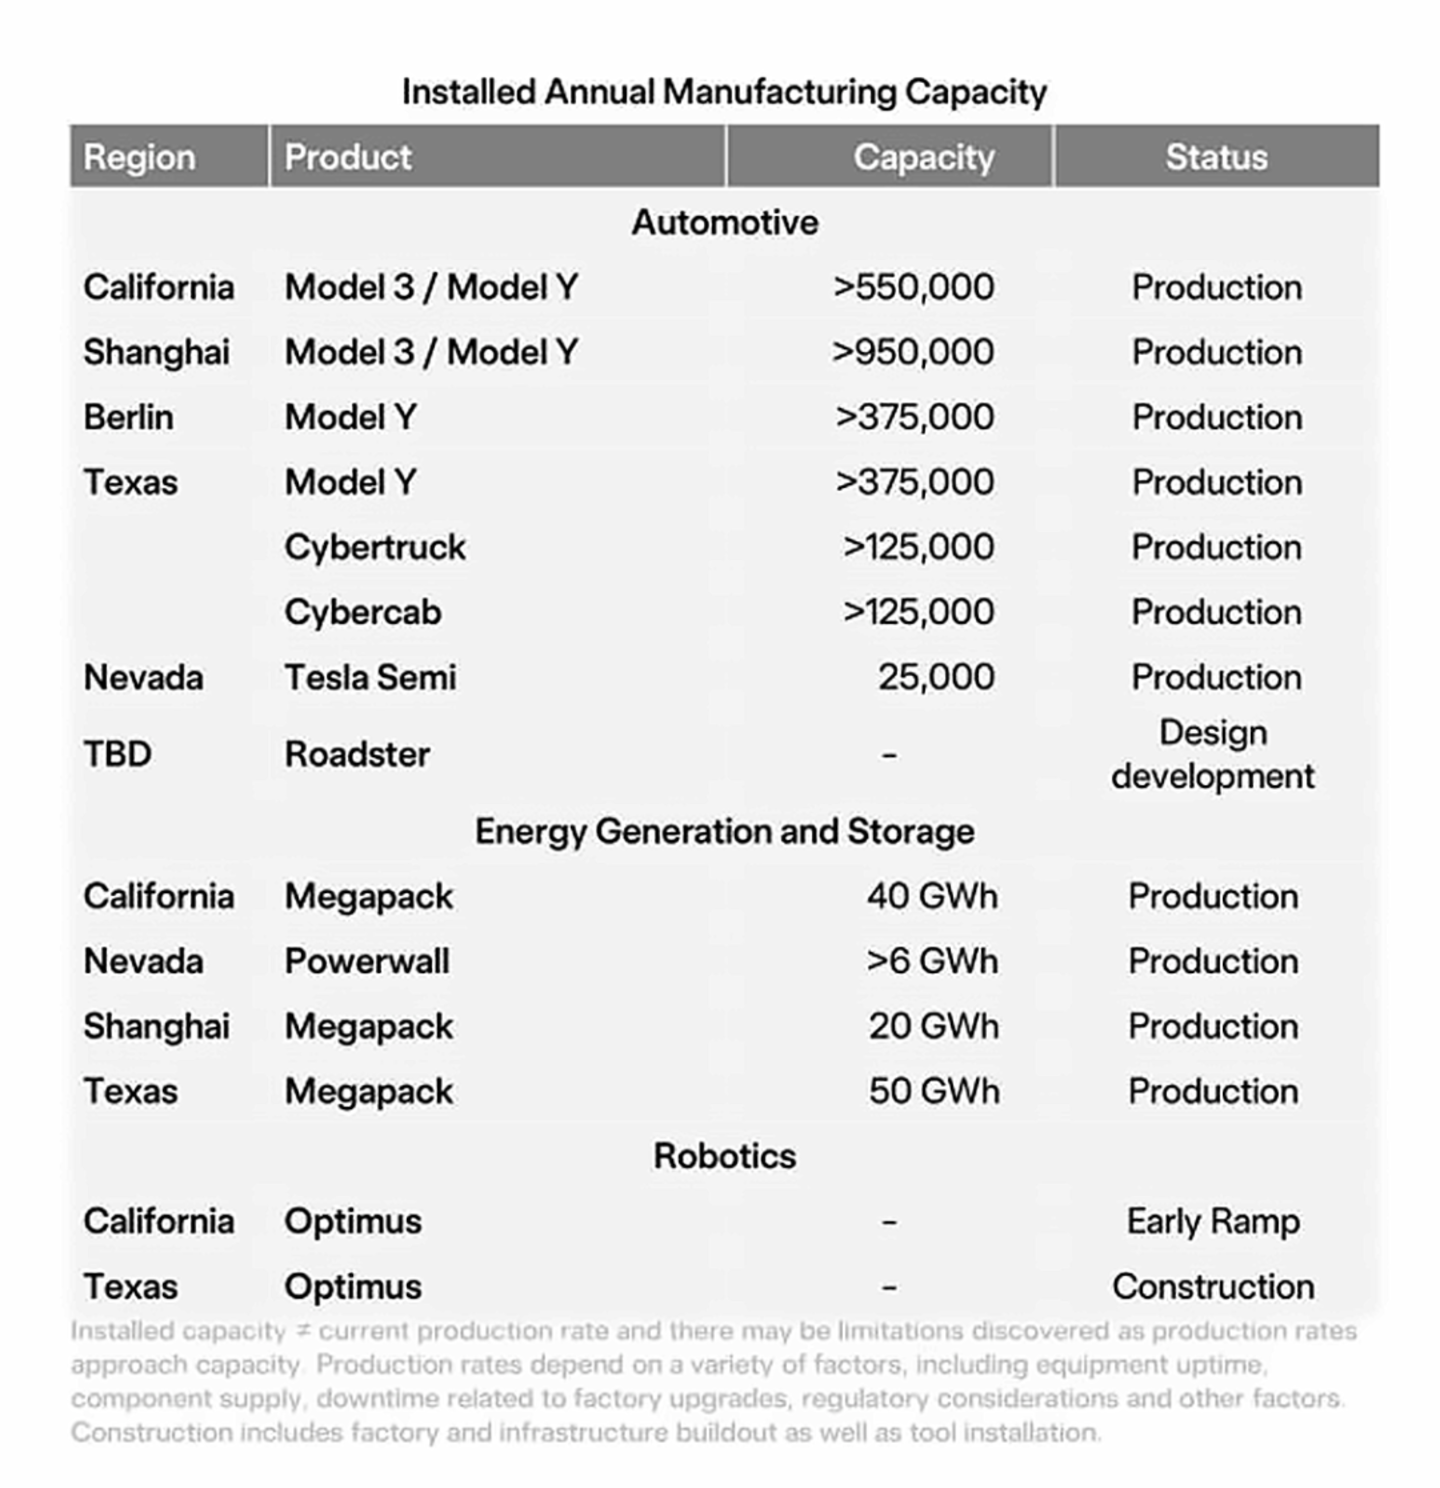
特斯拉全球产能表(上海工厂 95 万辆),图源 / 特斯拉 2026 年 Q3 财报
中国市场更不用说,特斯拉在国内新能源厂商零售榜上已经被零跑和鸿蒙智行超越,掉到第六。Model Y 今年前 9 个月还是国内 SUV 终端销量第一,但 1 月被小米 YU7 单月反超。Model 3 所在的 20 万元以上轿车市场,第一名成了小米 SU7。中国市场很难再拉动特斯拉的增长,9 月中国批发 9.5 万辆,同比增长5%,其中,出口增长 58%,国内零售反而下滑约9%。上海工厂年产能超 95 万辆,越来越多的产能在服务海外市场。
唯一还能让特斯拉保持身位的,是 FSD 软件生态。174 万活跃订阅用户,同比增长 67%,订阅毛利率高达 90%,中国车企没有对等的经常性收入。不过中国车企正在用更快的硬件迭代,争抢这个时间窗口。当消费者发现用更少的钱能买到硬件更新、配置更强的车,软件的故事,就得换种讲法了。
03. 合并 SpaceX,一场 3.5 万亿美元的市值管理
当特斯拉的估值,被汽车行业的周期性、日益激烈的竞争拖累,马斯克抛出与 SpaceX 合并的话题,可谓是又一次市值管理的操作。两家公司加起来估值约 3.5 万亿美元,如果成行,将是史上最大的一笔企业并购。
10 月 20 日 SpaceX 电话会上,马斯克确认双方董事会各自成立独立董事特别委员会评估合并,他表态支持,但以利益冲突为由回避讨论。隔天在特斯拉电话会上,他没有给出更多信息。特斯拉股东这边需要全体股东过半数同意,门槛很高,马斯克自己承认合并已成定局是言过其实。
但铺路的工作一直在做。12 月 3 日股东大会的委托书已经交了,董事 Ehrenpreis 今年 2 月先进了 SpaceX 董事会,马斯克的薪酬方案里写着控制权变更时快速兑现的条款,巴克莱预判公告可能在股东大会前官宣。两家公司的股权也早就开始交叉,特斯拉今年 1 月投给 xAI 的 20 亿美元,随着 xAI 并入 SpaceX,变成了约 1900 万股 SpaceX 股票。
如果一家卖车的公司,和一家送火箭上天的公司合并,对特斯拉的股东到底意味着什么?
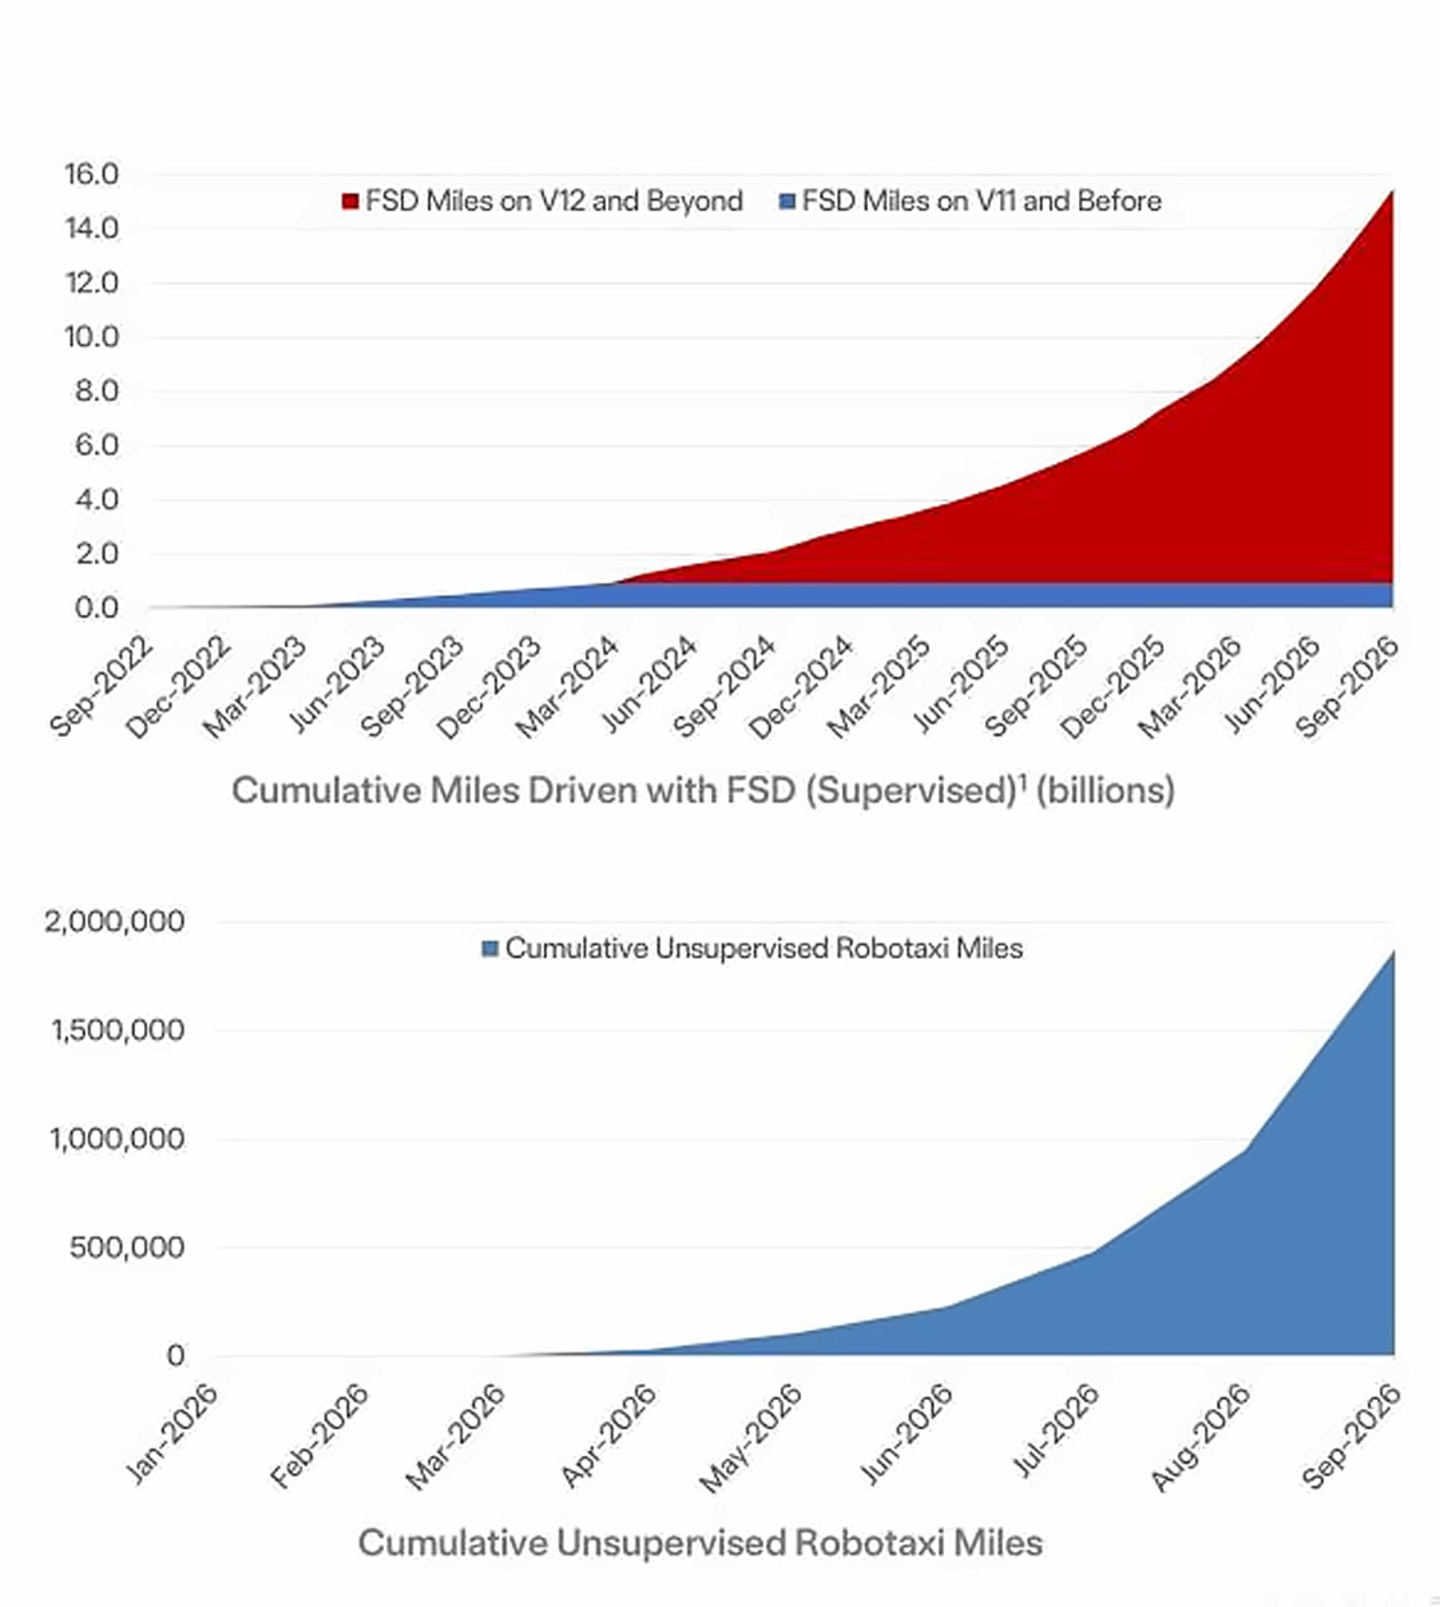
Robotaxi 里程与 FSD 累计里程,图源 / 特斯拉 2026 年 Q3 财报
先看两家公司都有什么。SpaceX 手里是算力和算力变现,三季度算力云收入 76 亿美元,已经超过星链所在的连接业务,成了最大板块,新部署的算力回本周期不到一年。特斯拉手里是物理世界的 AI 载体,FSD 跑出来的百亿公里级数据,Robotaxi 的无安全员运营(截至末本季里程累计约 200 万英里),Optimus 刚开跑的量产线。拼起来,是从芯片、算力到机器人、火箭的全栈。
对特斯拉股东,这是把一家营业利润率 2.6% 的车企换成 AI 资产的机会,同时风险是把汽车现金流交给更大赌局。特斯拉账上还有约 454 亿美元现金。而 SpaceX 单季资本开支 196 亿美元,四季度指引 350 亿到 400 亿美元,烧钱量级是特斯拉的四倍以上。
所以此时的问题是:你相不相信马斯克在汽车业务红利消退后,能凭借算力与航天,在一个比汽车行业残酷得多的、由巨额资本开支驱动的领域里,建立起新的垄断性壁垒?
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21