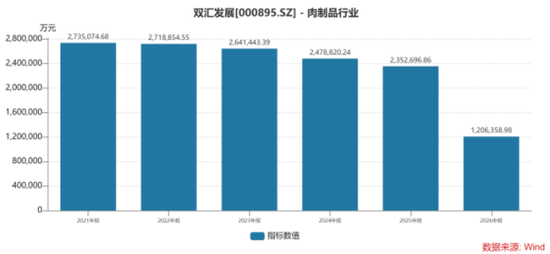
进入2026年,公司业绩并未迎来改善,上半年实现营收281.84亿元,同比下降1.12%;归母净利润23.06亿元,同比下降0.76%。季度表现呈现分化,一季度公司实现营收145.98亿元,同比增长2.12%;归母净利润12.92亿元,同比增长13.59%,展现出较强的盈利弹性;但进入二季度,营收同比下滑4.38%,归母净利润同比大幅下滑14.51%,增长势头戛然而止。
肉制品销售费用大增是二季度利润回落的主要拖累项。上半年公司销售费用同比增长20.82%,远超同期营收增速,其中公司加大对肉制品业、餐饮业市场投入,导致广告宣传及促销费同比增加近30%。费用投入确实带动肉制品二季度销量增长3.46%,但销量增量尚不足以覆盖费用增量,肉制品业务二季度利润因此下降。
与此同时,公司二季度屠宰业务经营利润也出现同比下降,双汇发展解释称,一是进口猪肉业务受行情等影响,盈利同比下降;二是二季度猪价大幅下降,公司对冻品计提减值影响当期盈利。
证券之星注意到,上半年,公司借低猪价窗口大举储备冻品,意在锁定低成本原料、待猪价回升后出库兑现价差,但也承担了约3.14亿元库存跌价损失。同时,冻品库存大量占用流动资金,直接导致2026年半年度不分红,打破市场对其中期分红的一贯预期。
下半年,猪价仍是公司业绩核心变量:若稳步回升,冻品出库可获价差收益,屠宰毛利率也有望改善;若持续低位,库存可能进一步减值,资金占用成本将继续侵蚀利润。(本文首发证券之星,作者|吴凡)
- End -
 财经
中选“三重门”:战争、财政和AI
2026-10-16