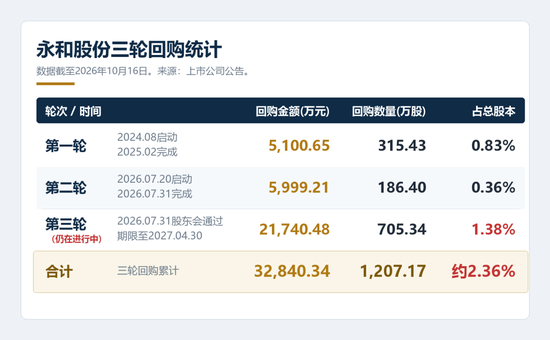
前两轮累计回购501.83万股,合计占总股本1.19%,为公司早期股权激励储备了库存股份。
第三轮回购提速
就在第二轮回购收官当日,即7月31日,永和股份股东大会审议通过第三轮回购方案。本轮计划动用资金1.5亿元至3亿元,回购价格上限38元/股,回购有效期至2027年4月。
8月、9月回购平稳有序推进,进入10月,回购节奏明显加快。国庆开市后5个交易日(10月8日至14日),公司连续实施回购,合计买入284.64万股;10月15日继续买入19.30万股,10月16日(周五)买入61.04万股。

截至10月16日,第三轮回购累计投入资金21740.48万元,回购股份705.34万股,占公司总股本1.38%。按照3亿元资金上限测算,本轮回购资金执行进度约72.47%,尚有8260万元回购额度可供后续使用。
回购转注销
本轮回购的核心亮点在于,公司将大部分回购股份规划用于注销减资。根据方案,第三轮回购资金中,1.2亿元至2.4亿元将用于回购股份并注销,减少注册资本;剩余3000万至6000万元用于员工股权激励。
不止新回购股份规划注销,公司还调整存量库存股用途。10月15日临时股东大会表决通过议案,将前两轮回购、原定用于股权激励的205.26万股库存股变更用途,转为注销减资,对应股份占注销前总股本0.40%。
回购尚未对二级市场股价形成坚实支撑。截至10月16日收盘,永和股份报28.45元,较年内高点48.39元回撤幅度超41%。
不过,股价回落至相对低位,同等资金可购入更多股份,上市公司也有充足动机,在价位较低时快速完成回购。
行业面迎来改善
公司大手笔回购,根植于氟化工行业周期修复的大背景。
作为国内第三代制冷剂、氟树脂及氟精细化学品龙头,永和股份业务覆盖制冷、新能源、半导体领域,深度受益国内含氟材料产业升级浪潮。
2024年国内三代制冷剂正式实施配额管控,新增产能受到刚性约束,行业经过多年产能出清,头部企业配额集中,CR4超过80%。

卓创资讯、氟务在线数据显示,R32、R134a等主力制冷剂价格自底部持续回升,2026年产品均价同比上涨超30%,行业库存回落至历史低位,供给弹性下降,行业盈利修复持续兑现。
除制冷剂主业外,公司布局光伏、锂电、半导体配套含氟新材料,打造第二增长曲线。当前国内高端含氟材料国产化率不足30%,成长空间广阔,多数机构看好赛道长期红利。
长期价值增益
公司自身经营基本面稳健,为大额回购提供资金支撑。
2026年半年报显示,公司实现营收31.34亿元,同比增长28.16%;归母净利润5.13亿元,同比增长89.01%,扣非净利润5.27亿元,增幅96.75%,盈利质量大幅提升。公司账面货币资金充足,经营性现金流保持稳健,这是公司持续回购股份的重要支撑。

从前三季度业绩预告看,公司预计归母净利润7.6亿元至8.6亿元,同比增幅61.96%~83.27%,扣非净利润同步保持64.13%~86.01%的高增速,含氟高分子新材料业务量价齐升,成为核心增长引擎。
复盘A股周期化工板块历史案例,以注销为核心的回购,在基本面同步改善的背景下,通常能够为股东带来长期价值增益。因此,永和股份本轮持续回购,也被不少市场资金视作积极信号。
不过,氟化工具备强周期属性,制冷剂价格受宏观需求、海外产能、产业政策多重因素扰动;一旦产品价格回调,企业盈利承压,回购带来的利好效应会被削弱。此外,回购资金占用企业现金储备,可能在一定程度上压缩短期资本开支。
 财经
中选“三重门”:战争、财政和AI
2026-10-16