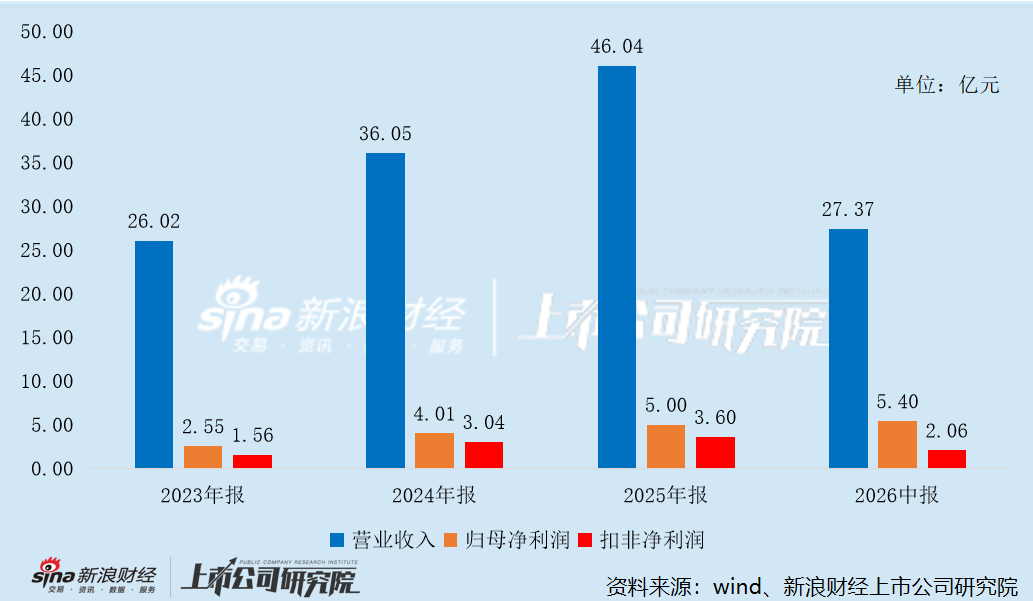
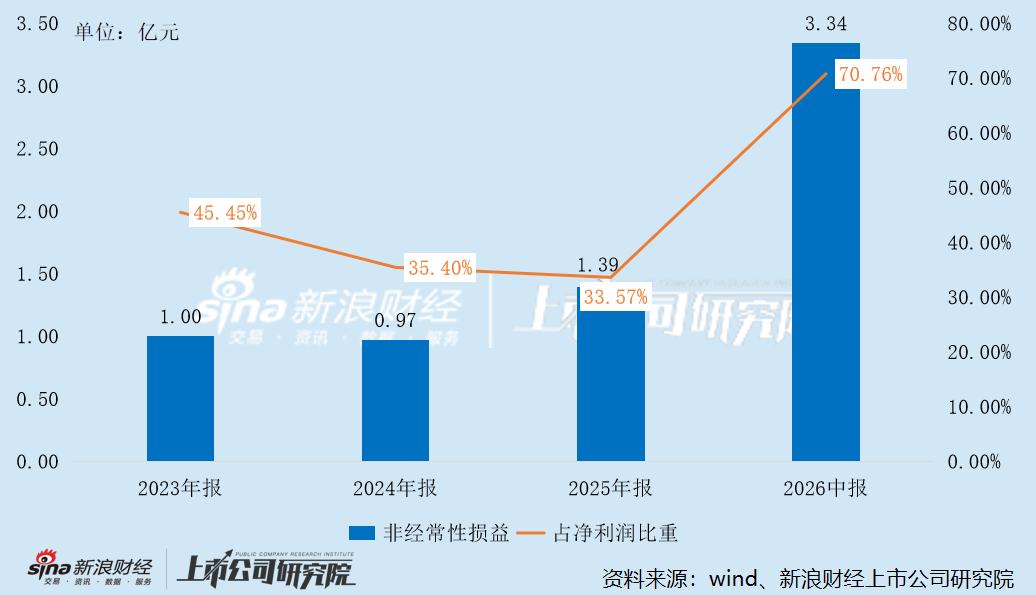
2025年,江丰电子归母净利润同比增长24.70%,但扣非归母净利润仅增长18.74%至3.60亿元,明显落后于27.72%的营收增速。当年公司非经常性损益净额高达1.39亿元,同比增长43.57%,主要来自非流动资产处置损益7404万元、政府补助5204万元以及金融资产公允价值变动收益3431万元。
进入2026年上半年,这种结构性背离进一步放大:在5.40亿元归母净利润中,扣非归母净利润仅为2.06亿元,同比增速仅17.15%,尚不及营收增速的六成;高达3.34亿元的非经常性损益贡献了超过六成的账面利润,投资净收益与公允价值变动等非常规性收益占净利润比重更是达到75.8%。
尤其是在2026年第二季度,公司单季归母净利润同比激增245.73%至3.30亿元,但单季扣非归母净利润仅为8058万元,同比反而下滑4.5%。一旦后续资本市场波动或资产处置收益退潮,公司表观业绩将面临严峻的均值回归压力。
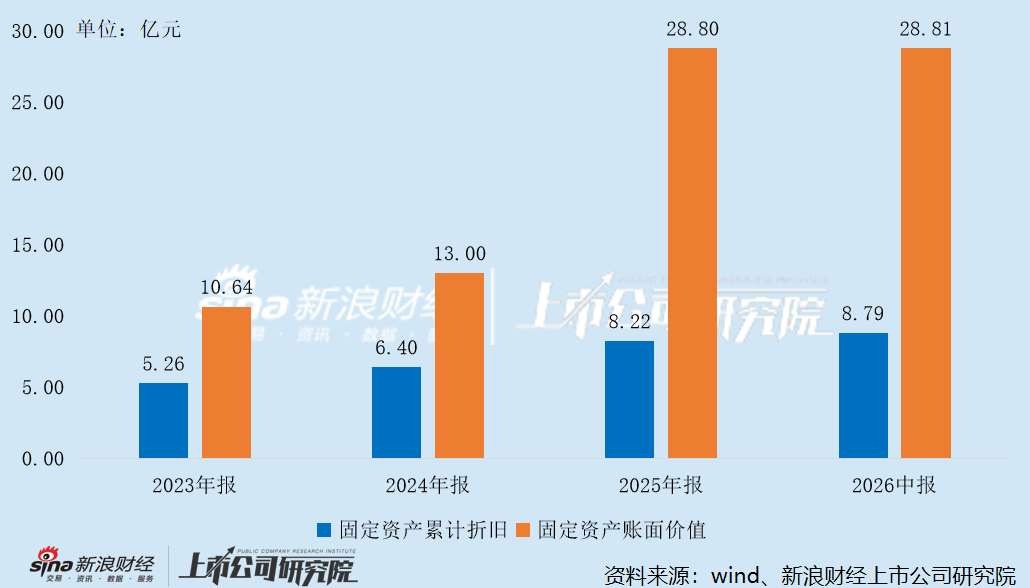
更深层的压力来自重资产扩张引发的折旧激增与减值风险。随着前期在建工程集中转固,2025年末江丰电子固定资产账面价值由期初的12.99亿元飙升121.56%至28.80亿元,单位固定资产产值(营业收入与固定资产原值之比)从2024年中报的1.52倍一路滑坡至2026年中报的0.95倍。
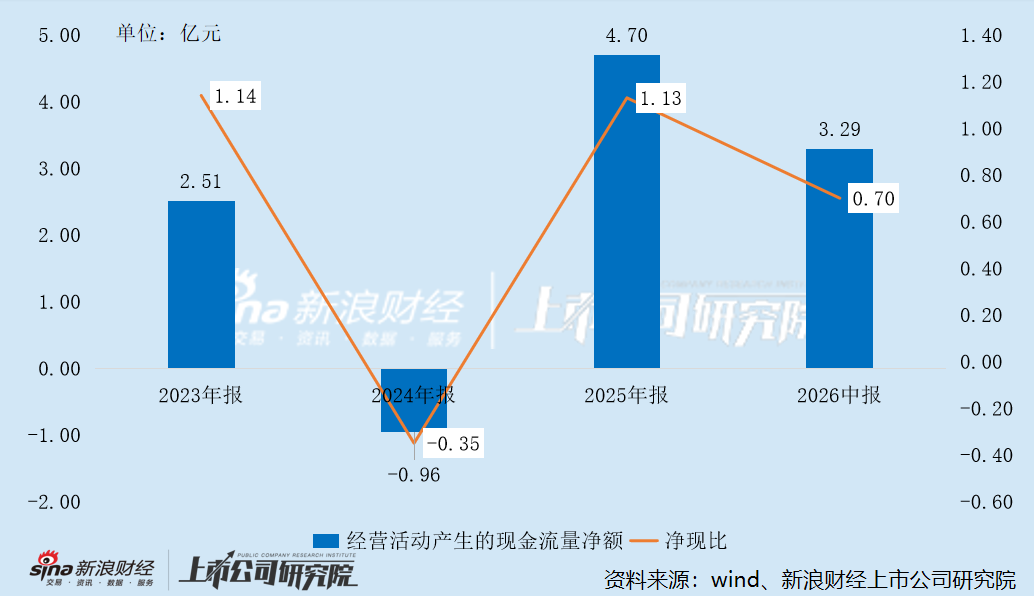
由于半导体材料及部件具有鲜明的“多品种、小批量”定制化特征,产线扩张伴随着沉重的营运资金沉淀。截至2025年末,公司存货高达15.41亿元,存货周转天数长达163天;应收账款达12.45亿元,并在2026年上半年较期初再增31.03%,增速超越同期营收,使得上半年净现比回落至0.70(2025年同期为1.2)。受库龄拉长与新品爬坡磨合影响,公司资产减值损失由2025年全年的0.98亿元进一步扩大至2026年上半年的1.30亿元,同期少数股东损益更录得-6729.61万元亏损,部分新设控股子公司仍深陷亏损泥潭。
A股累计“抽血”43亿 现金分红却不足4亿
与内生造血能力承压形成反差的,是江丰电子在资本市场上的高频“抽血”。自2017年6月登陆创业板以来,公司算上IPO募资净额2.12亿元,已在A股完成四次融资,累计募集资金总额达43.47亿元(净额约42.53亿元),其中2021年8月发行可转债募资5.17亿元、2022年9月定增募资16.48亿元、2026年6月定增募资19.28亿元,短短五年内三次再融资合计超过40.9亿元。而上市九年来,公司累计现金分红仅3.81亿元,融资总额超过分红金额的11倍。
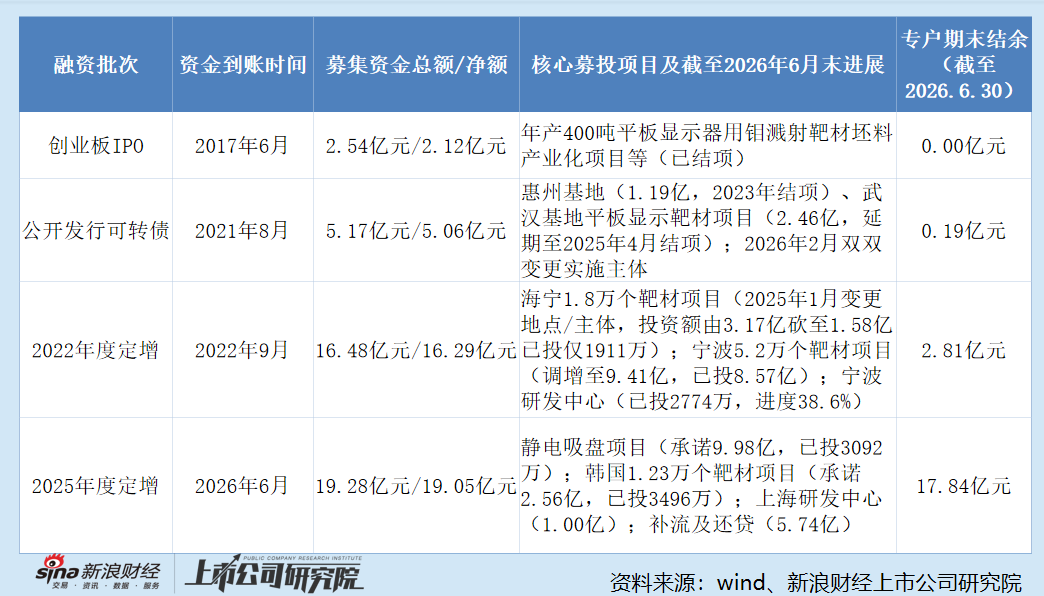
密集融资背后,前次募投项目却频频上演延期、缩水与主体腾挪,暴露出项目规划前瞻性不足与产能消化的尴尬。
2021年可转债募投的惠州、武汉两大平板显示用高纯金属靶材及部件基地,原定建设期均为两年,但投资2.46亿元的武汉基地历经延期,直至2025年4月才宣告结项。结项尚不足一年,江丰电子便在2026年2月将惠州、武汉两个已结项项目的资产与业务划转至新成立的广东丰科晶晟、武汉丰科晶晟;同年7月,公司参股的平板显示靶材整合平台北京丰科晶晟增资引入日本爱发科等战投时,江丰电子选择放弃优先认购权,持股比例由44.84%稀释至29.63%。
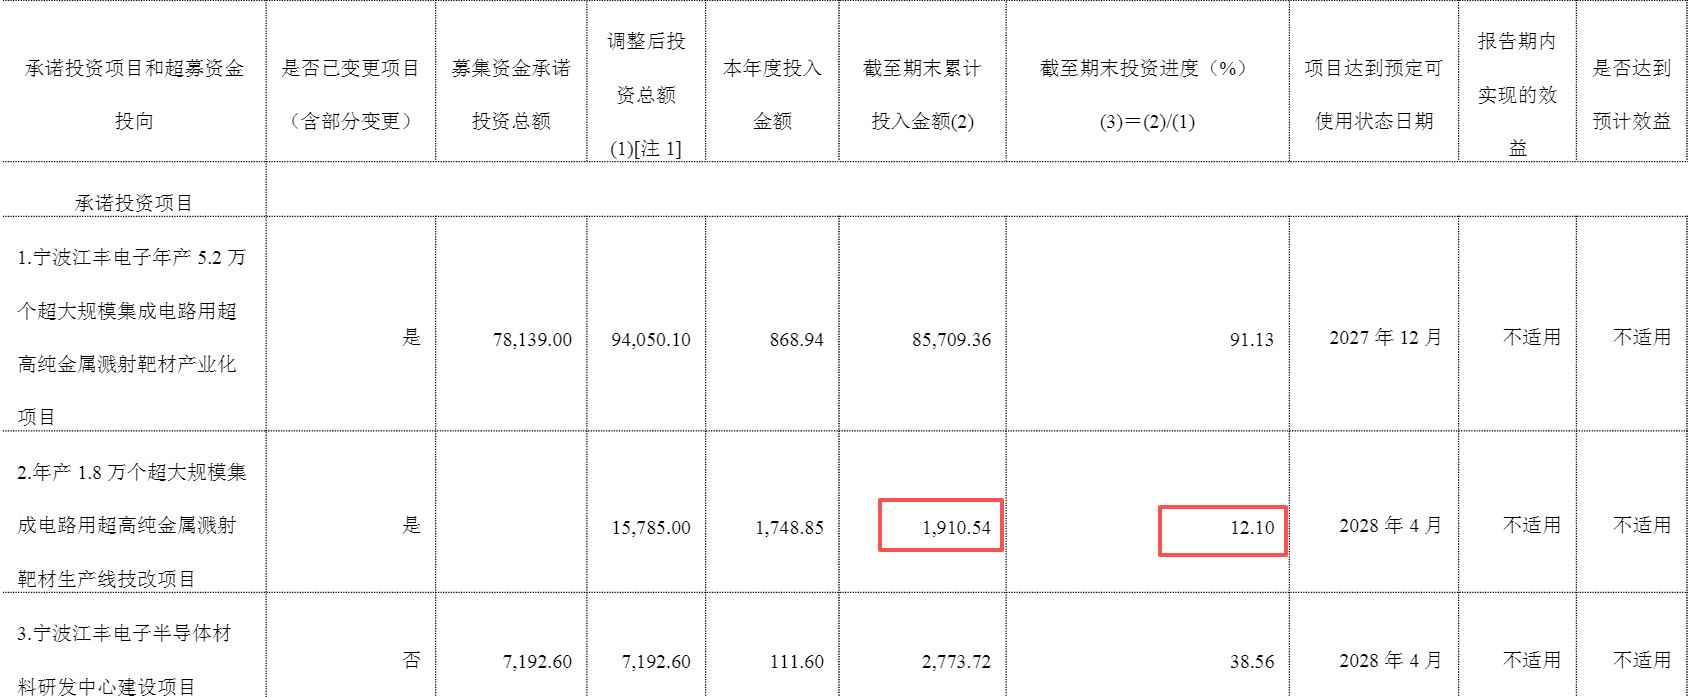
2022年9月到账的16.49亿元定增项目同样波折重重。其中原定投资3.17亿元的“浙江海宁年产1.8万个超大规模集成电路用超高纯金属溅射靶材产业化项目”,在资金到账两年半后建设近乎停滞。2025年1月,公司将该项目的实施地点从海宁迁回余姚自有厂房,实施主体变更为母公司,投资规模直接腰斩至1.58亿元,并将调减的约1.59亿元募资改投向宁波年产5.2万个靶材项目。截至2026年6月30日,距该笔定增资金到账已近四年,变更后的1.8万个靶材项目累计仅投入募集资金1910.54万元,投资进度仅约12.1%;配套的宁波半导体材料研发中心项目(承诺投入7192.60万元)累计投入也仅2773.72万元,进度不足四成,专户内仍有2.81亿元资金闲置。在长达数年的建设期内,公司多次将高达5.4亿元、3亿元、2亿元的闲置募资拿去“暂时补充流动资金”。
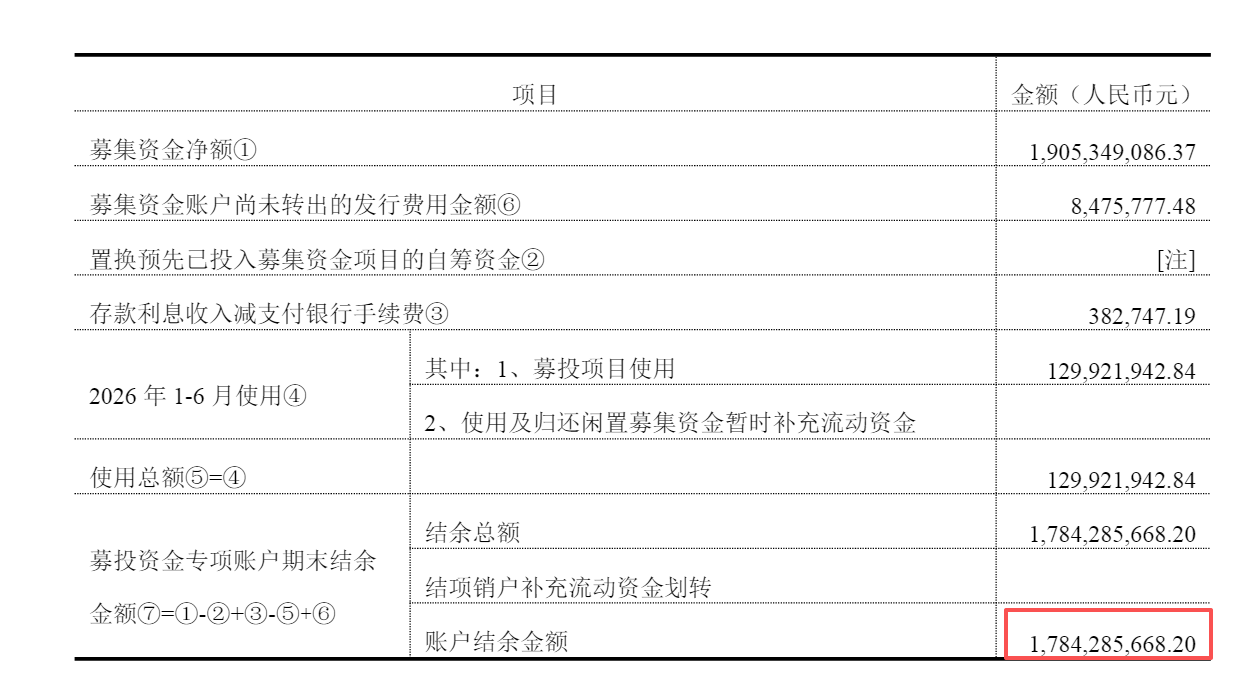
至于今年6月5日刚到账的19.28亿元定增,截至6月末专户结余更高达17.84亿元。该次定增将过半资金(9.98亿元)押注于“年产5100个集成电路设备用静电吸盘产业化项目”。尽管可研报告给出了35.07%的诱人预期税后收益率,但静电吸盘属于跨界尖端部件,截至6月末累计投入募资仅3091.56万元,仍处于建厂与客户验证早期。根据定增文件测算,该批募投项目达产后年新增折旧摊销将达1.22亿元。在晶圆厂长达18至24个月的严苛验证周期下,前次募投尚且消化迟缓,此时再赴港股募资扩产,新增产能的消化能力令人生疑。
“国际化”口号喊得响亮 但境外业务增速在放缓
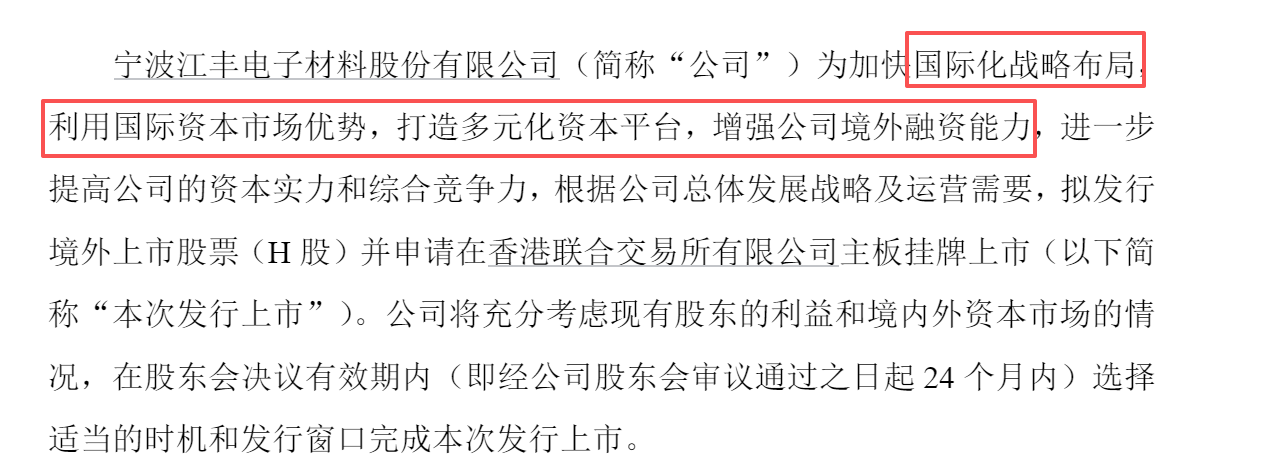
在此次H股上市公告中,江丰电子将“加快国际化战略布局、增强境外融资能力”列为核心理由,市场亦普遍将其2025年逾三成的境外收入占比视为赴港上市的底气。但翻开区域收入账本可以发现,公司境外业务的增长步伐实则正在放缓。
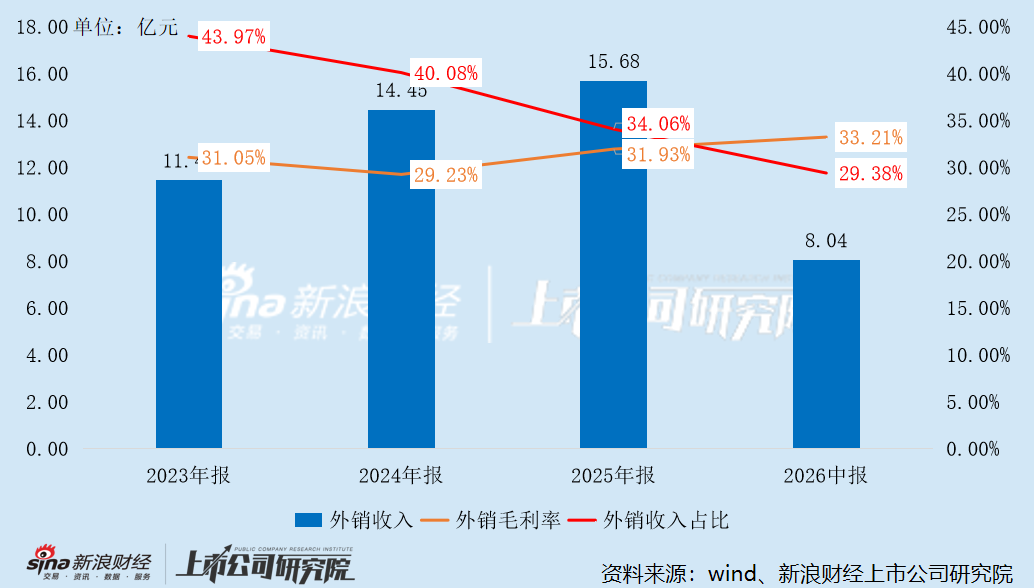
2025年,江丰电子内销收入同比大增40.57%至30.36亿元,而外销收入仅同比增长8.51%至15.68亿元,增速尚不足内销的四分之一。到了2026年上半年,这种分化愈发明显:公司内销收入达19.33亿元,外销收入为8.04亿元,同比增长7.61%,远低于公司整体30.68%的营收增速。受此拖累,公司外销收入占总营收的比重已从2025年同期的35.67%大幅回落6.29个百分点至29.38%。尽管外销业务凭借台积电、SK海力士、联华电子等海外大客户维持了33.21%的较高毛利率,但增长失速的现实表明,海外市场并非当前拉动业绩增长的主引擎。
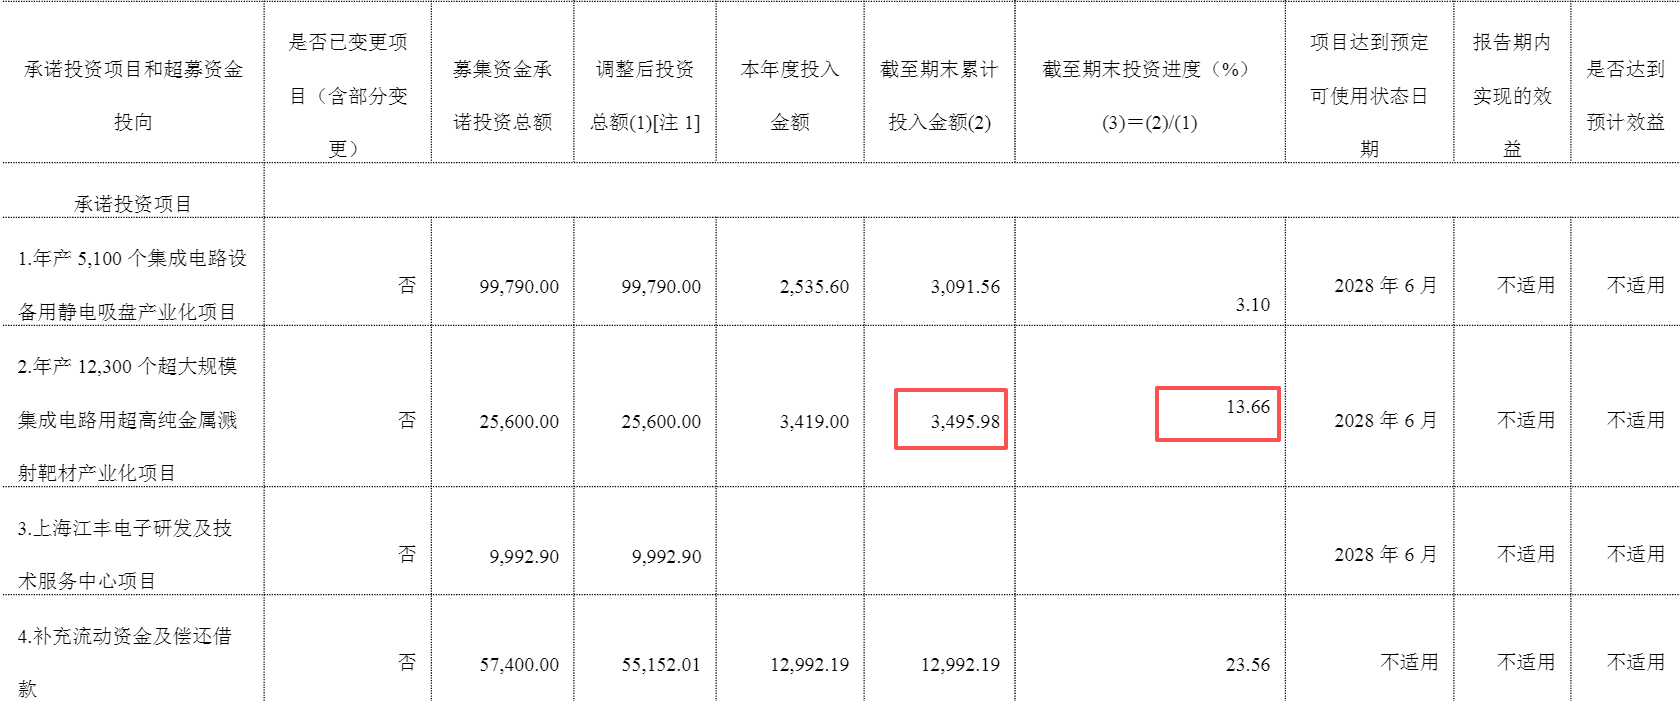
从海外重资产投入来看,公司目前实质推进的核心工程是位于韩国的“年产1.23万个超大规模集成电路用超高纯金属溅射靶材产业化项目”(2025年对韩国江丰增资3.50亿元后总投资额升至7.00亿元)。然而,该项目已在今年6月完成的A股定增中获配2.56亿元募集资金支持,截至6月末仅投入募资3495.98万元,并不存在迫切的境外建厂资金缺口。
更值得警惕的是,韩国靶材项目的预计税后内部收益率仅为11.75%,投资回收期长达8.85年,显著低于境内靶材项目与静电吸盘项目,反映出海外建厂高昂的合规与运营成本对回报率的摊薄。叠加2026年以来美国对特定先进计算芯片加征关税的外溢效应、上游小金属出口管制以及美元、日元结算带来的汇率波动(2024年汇兑损失1902万元,2025年汇兑收益1609万元),此时加码海外重资产扩张的性价比难言乐观。
实控人姚力军的“三连环”资本局
既然前三次A股再融资专户截至2026年6月末合计仍有20.84亿元募集资金尚未花完,海外建厂亦有A股定增兜底,江丰电子为何在定增落地仅四个月后便急不可耐地筹划港股IPO?
穿透资产负债表可以发现,“短债长投”引发的流动性紧绷,才是倒逼公司开辟新融资通道的真正推手。过去三年间,激进的产线投资令江丰电子资产负债率大幅攀升约20个百分点,2026年一季度末一度突破57%,6月定增资金到账后仍达51.70%。截至2026年6月末,公司总债务规模已膨胀至47.50亿元,其中短期债务(短期借款+一年内到期的非流动负债)高达25.52亿元。
债务飙升直接引爆了财务成本,2025年公司利息费用达8421万元,推动全年财务费用暴增438.45%至8146万元,当年偿还债务支付的现金同比激增337.28%至17.85亿元。与此同时,高企的资本开支令公司自由现金流持续失血,2024年上半年至2026年上半年,公司自由现金流分别为-10.67亿元、-5.29亿元和-2.71亿元。由于A股募集资金专户受制于专款专用的严格监管,无法直接用于归还存量贷款或外延并购,赴港募集用途更为灵活的境外资金,成为缓解资金饥渴的现实选择。
更为蹊跷的是,在主业自由现金流持续大额为负、银行借款高筑的同时,江丰电子却在2026年密集出手,将大笔自有现金投向并购与关联产业基金。
今年7月1日,江丰电子耗资5.91亿元现金收购北交所上市公司凯德石英(920179.BJ)20.64%股权并取得控制权。而凯德石英2025年营收同比下滑8.46%、归母净利润同比下滑26.62%,高溢价现金并购不仅消耗了宝贵的自有资金,后续业绩整合亦充满变数。
紧接着在10月13日——即宣布筹划H股上市的前一天,江丰电子全资子公司宁波江丰博鑫又完成工商登记,以自筹资金出资4.17亿元(占比69.50%),与实控人关联方江丰同创科技集团、董事长边逸军、财务总监于泳群、董秘邹俊伟及关联创投基金“逐梦同行”系列共同设立总规模6亿元的宁波涌光同行合伙企业。
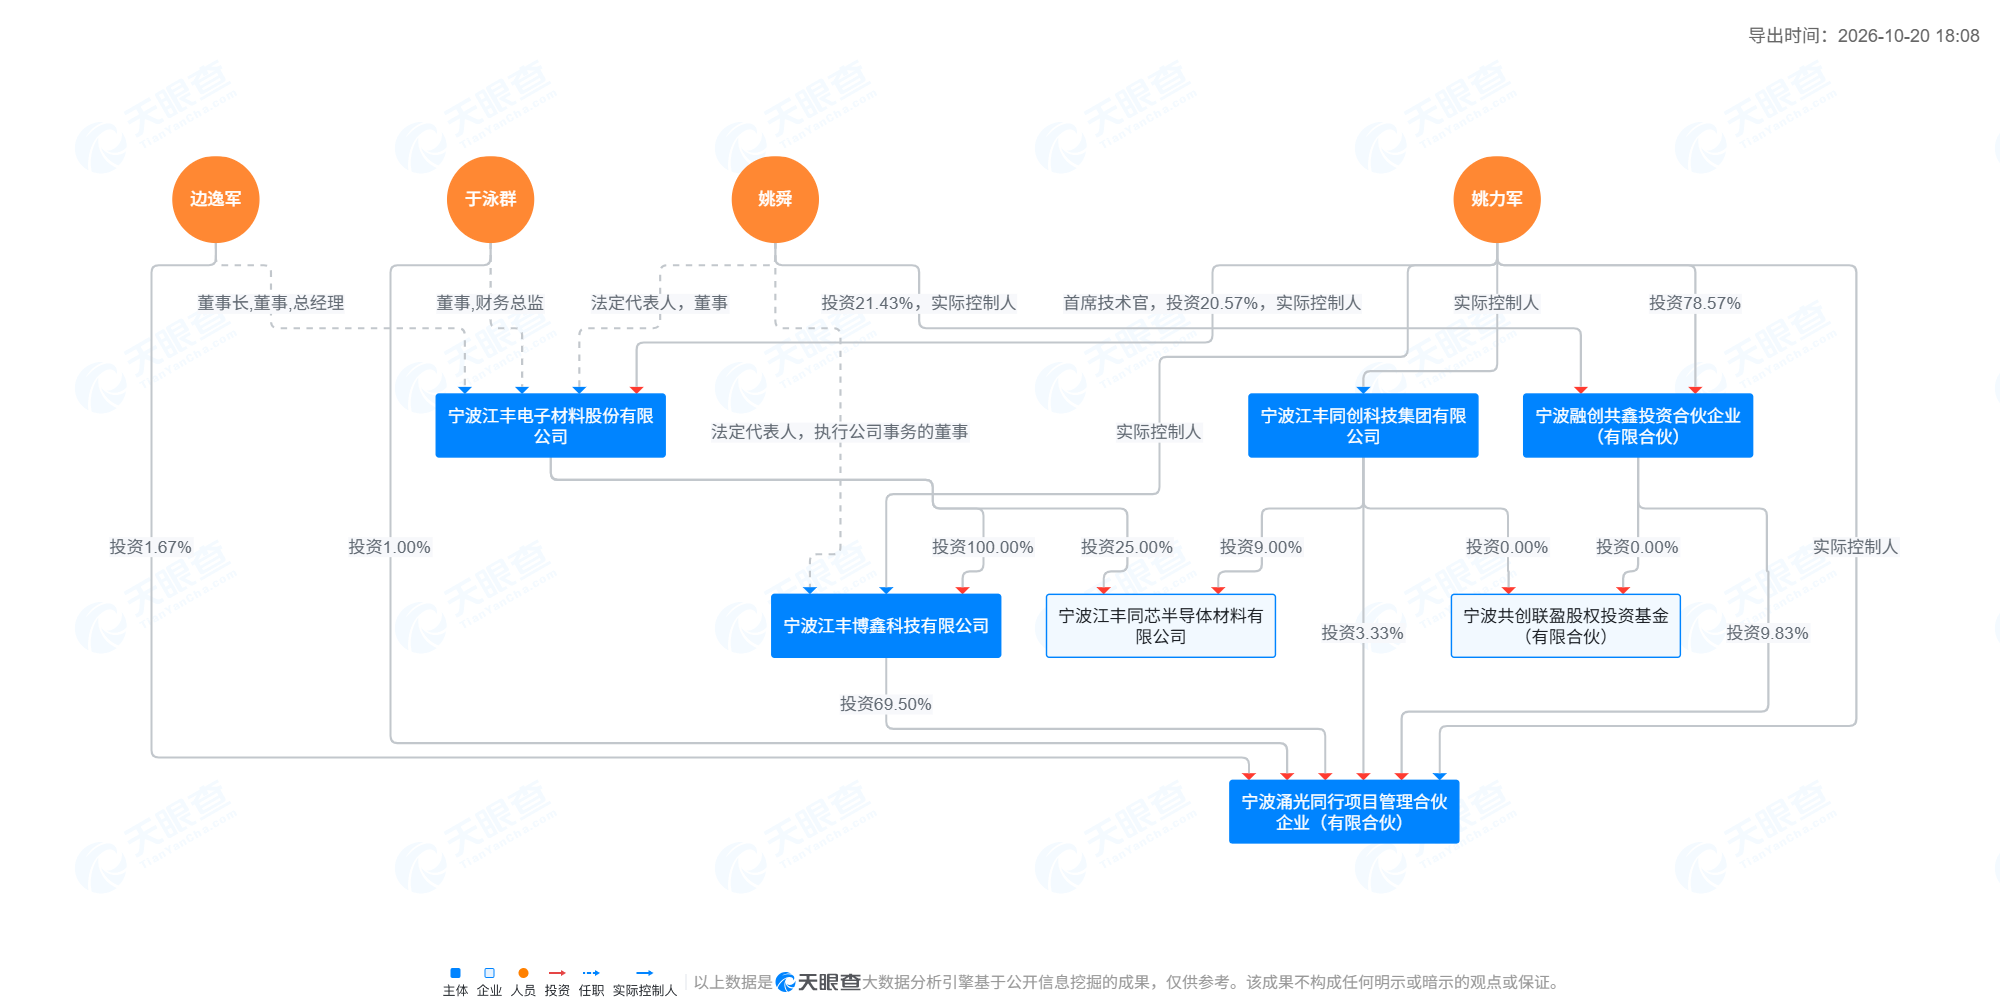 来源:天眼查
此外,今年7月公司还在控股子公司晶丰芯驰增资(关联基金参与债转股及认购,董事长边逸军0元受让未实缴股权)中放弃优先认购权,致使持股比例由42.00%降至28.29%。一边向二级市场高频伸手募资,另一边却斥资逾10亿元自筹资金进行并购与关联基金出资,这种资金配置逻辑难免引发市场对于募集资金变相置换自筹资金的质疑。
将视野拉宽,江丰电子此次赴港背后,是59岁的实控人姚力军(拥有中国国籍及日本永久居留权,2025年5月辞去董事长改任CTO,由边逸军接任董事长兼总经理)同步操盘的“三连环”资本局:中游江丰电子在创业板定增后冲刺港股,横向并购控制北交所凯德石英,上游原材料企业上海同创普润新材料股份有限公司(下称“同创普润”)则于2026年6月30日获科创板IPO受理,拟募资15亿元(9月30日因财报更新中止审核)。
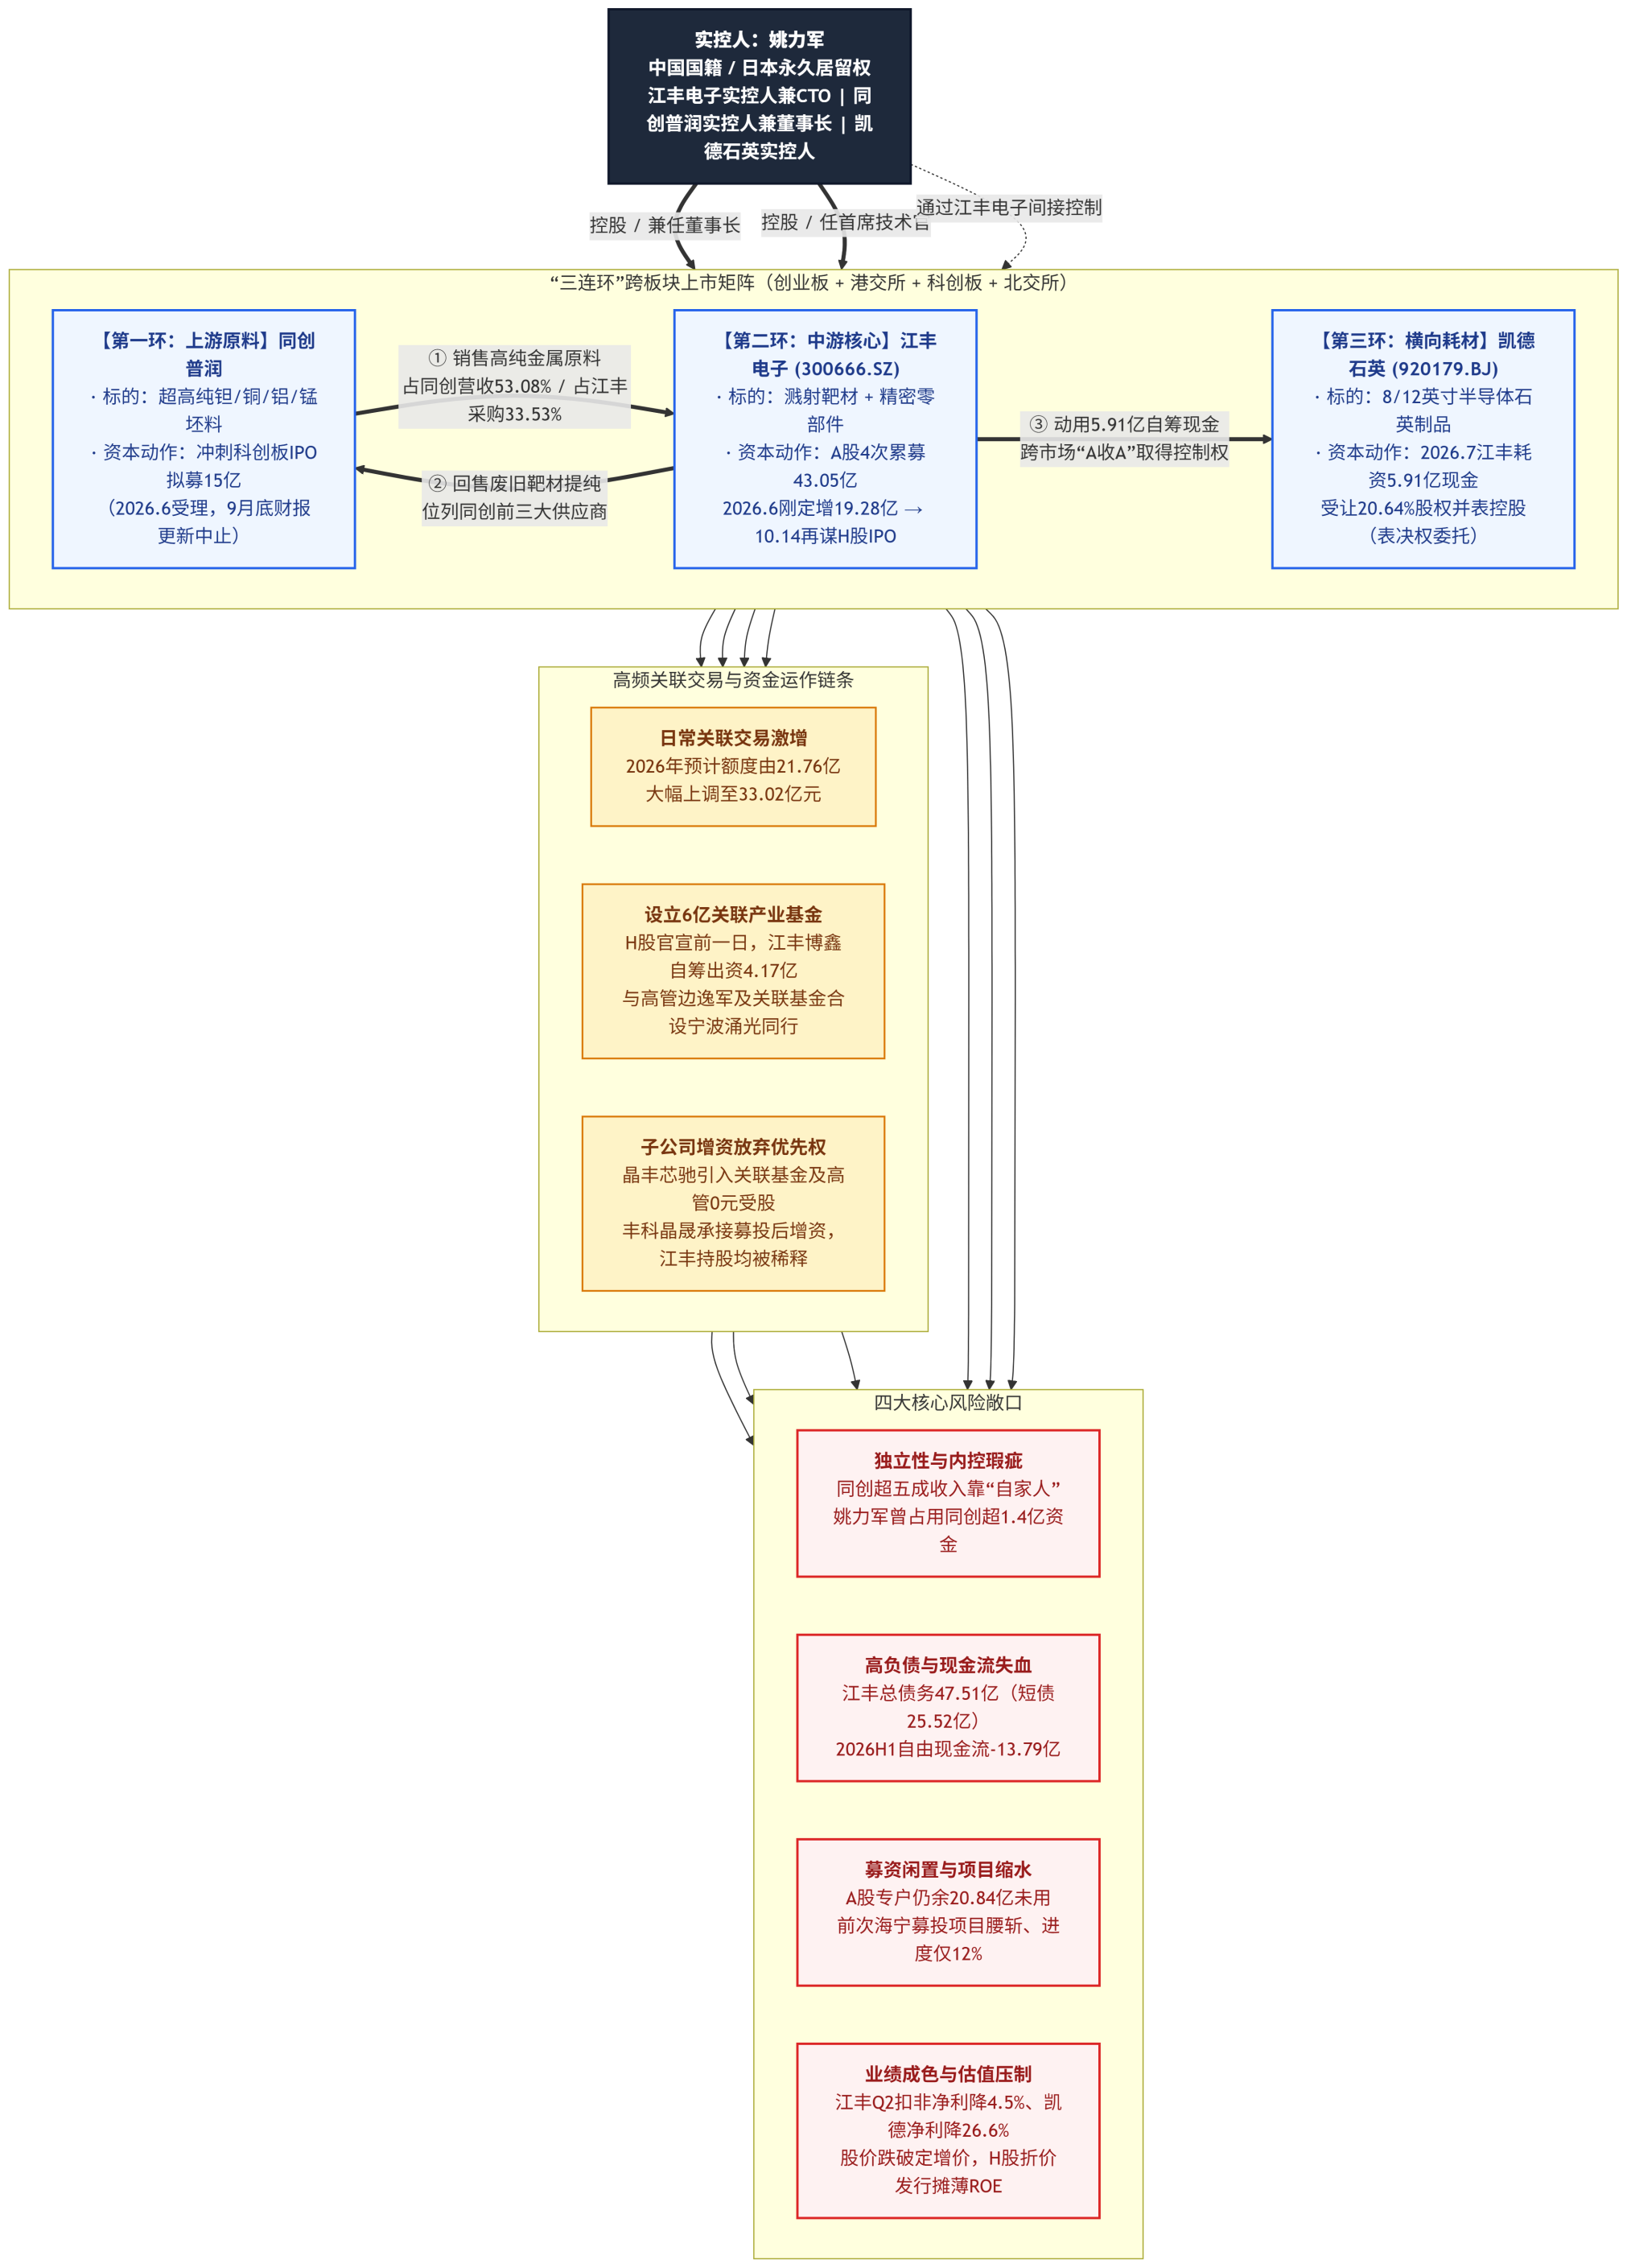
这一横跨多地的资本版图正面临严峻的独立性与关联交易审视。招股书显示,2023年至2025年,同创普润来自江丰电子及其关联方的收入占比分别为36.84%、53.58%和53.08%,同时稳居江丰电子第一大供应商(2025年采购占比33.53%),双方还存在废靶材回炉采购的双向循环交易;姚力军本人还曾累计拆借占用同创普润子公司资金超1.4亿元,直至2025年8月才结清。而在2026年9月,江丰电子刚刚将2026年度日常关联交易预计总额度由年初的21.76亿元大幅上调至33.02亿元。如此庞大且复杂的关联交易网络,必将成为港交所聆讯的重点问询对象。
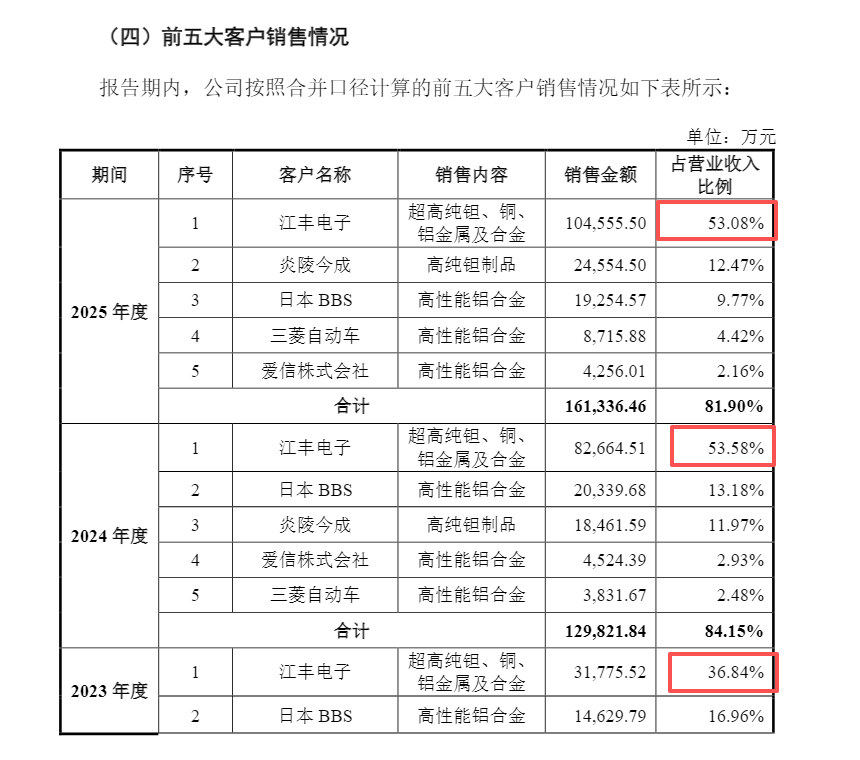 来源:同创普润《科创板首次公开发行股票招股说明书(申报稿)》
从当前港股环境看,截至今年9月末港交所排队待审企业已超过600家,非头部核心资产的H股发行普遍面临较A股20%至40%的估值折价。江丰电子A股当前动态市盈率逾45倍、扣非市盈率高达124倍,股价已跌破前次A股定增发行价,而国家大基金三期旗下国投集新、国调基金等刚以181.01元/股获配约9亿元的定增股份将于今年12月23日迎来解禁。若此时强推最高占发行后总股本15%(含超额配售约17.25%)的H股折价发行,不仅将显著摊薄现有股东的即期每股收益与净资产收益率,更可能对A股估值中枢形成二次压制。
从单一靶材制造商向半导体材料综合平台跃迁,江丰电子的产业蓝图固然宏大,但企业的长期价值终究系于扎实的自由现金流与内生回报,而非永不停歇的再融资与资本拼图。面对账面逾20亿元的未用募资、失速的扣非净利与高企的短期债务,江丰电子的赴港之路注定不会平坦。
 新闻
微博观影团《消失的人》北京首映免费抢票
2026-10-16
 新闻
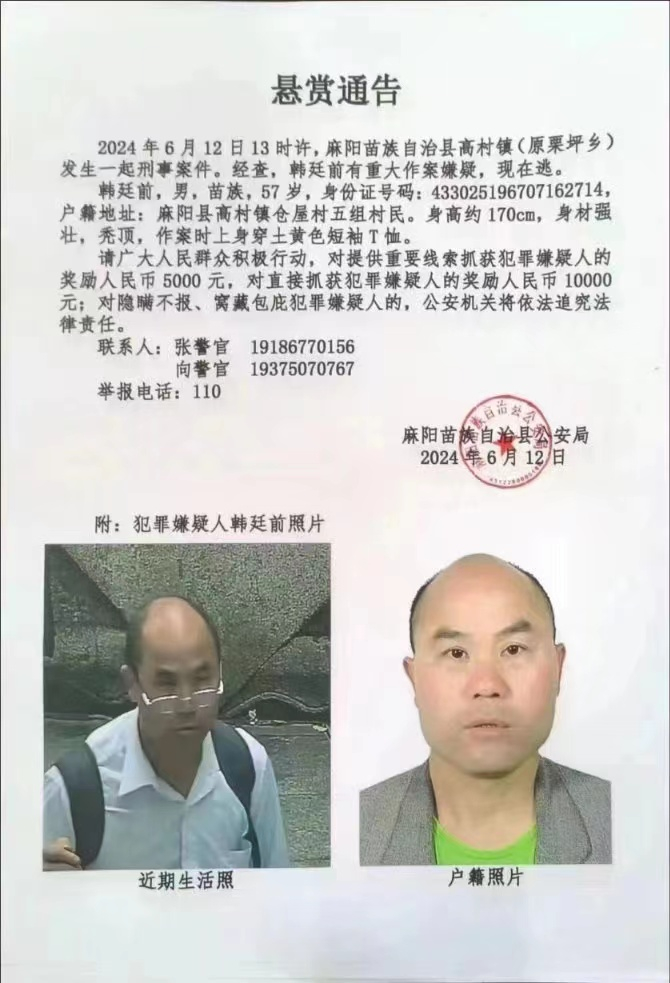
湖南麻阳一57岁男子被悬赏通缉,村民:致一死一伤
2026-10-16