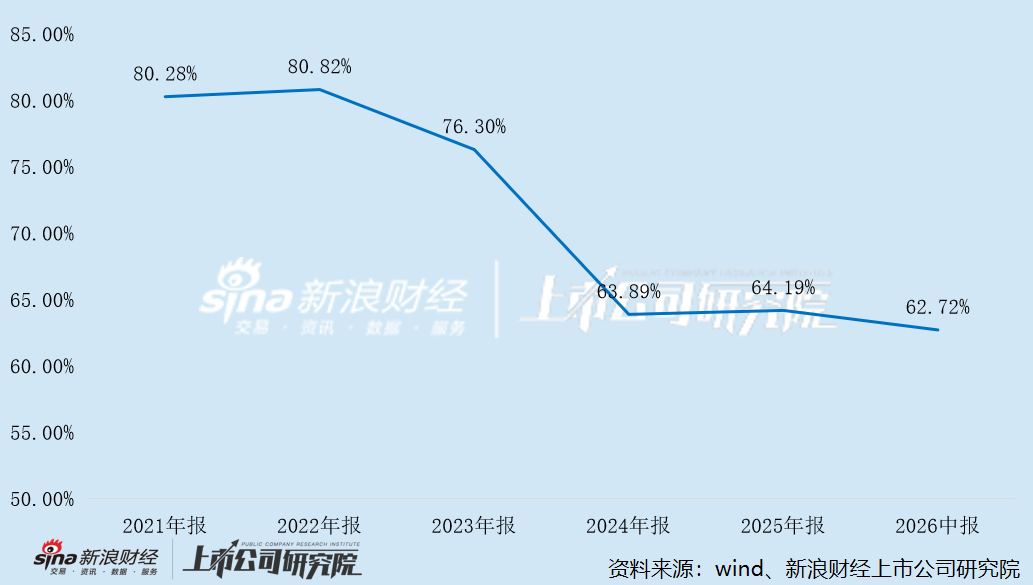
IPO募投项目的产能尚未充分释放,主营业务盈利能力又持续下滑,纳睿雷达是否有足够底气在此时启动一笔高溢价跨界并购?
从现金流的角度来看,2022年至2026年上半年,公司仅在2024年实现经营现金流正增长,其余报告期均为同比下滑。其中,2026年上半年经营活动现金流净额为-1.42亿元,同比大幅下滑784.57%,与同期净利润的正增长态势截然相反。这意味着,在主营业务自身造血能力显著恶化的关口,纳睿雷达需一次性支出1.62亿元自有资金。
此外,收购完成后,公司将确认一定金额的商誉,需在未来每年年度终了进行减值测试。若标的公司未来不能实现预期收益,商誉将面临减值风险,对上市公司当期净利润造成不利影响。按385%的增值率和1.62亿元收购价估算,合并报表后可能形成亿元级别的商誉,一旦业绩不达预期,减值冲击将直接反映在利润表上。
前次跨界并购折戟 本次两名交易对手方就职于幼儿园
芯泰通信成立于2013年,主营综合光传输系统和光传输优化解决方案,产品线覆盖波分光传输系统、DCI城域波分系统、OTN智能光网络系统及全系列光器件,应用场景遍及电信运营商、ISP、IDC、云计算等行业。
从财务数据看,芯泰通信2025年实现营业收入1.09亿元,扣非净利润1930.72万元;2026年上半年营收6643.32万元,扣非净利润1219.11万元。
本次交易设置了业绩承诺:2026至2028年,标的公司扣非净利润分别不低于2500万元、2900万元和3800万元,三年累计不低于9200万元。2028年3800万元的承诺目标,较2025年1930.72万元的实际水平接近翻倍。在当前通信设备行业竞争加剧、传统通信设备需求萎缩的背景下,这一增长曲线的实现难度不容低估。
不过,业绩承诺的补偿触发线设在85%,意味着实际完成率在85%至100%之间时无需补偿——以三年累计承诺9200万元计算,实际完成7820万元即可“过关”。换言之,业绩承诺对标的公司实际经营压力的约束,比表面数字所呈现的要宽松。
值得关注的是,六名交易对方中,黎云峰和朱梅芳的主要就职单位均为“广州市增城区万博幼儿园”,通过本次交易,两人有机会合计变现1940.04万元。
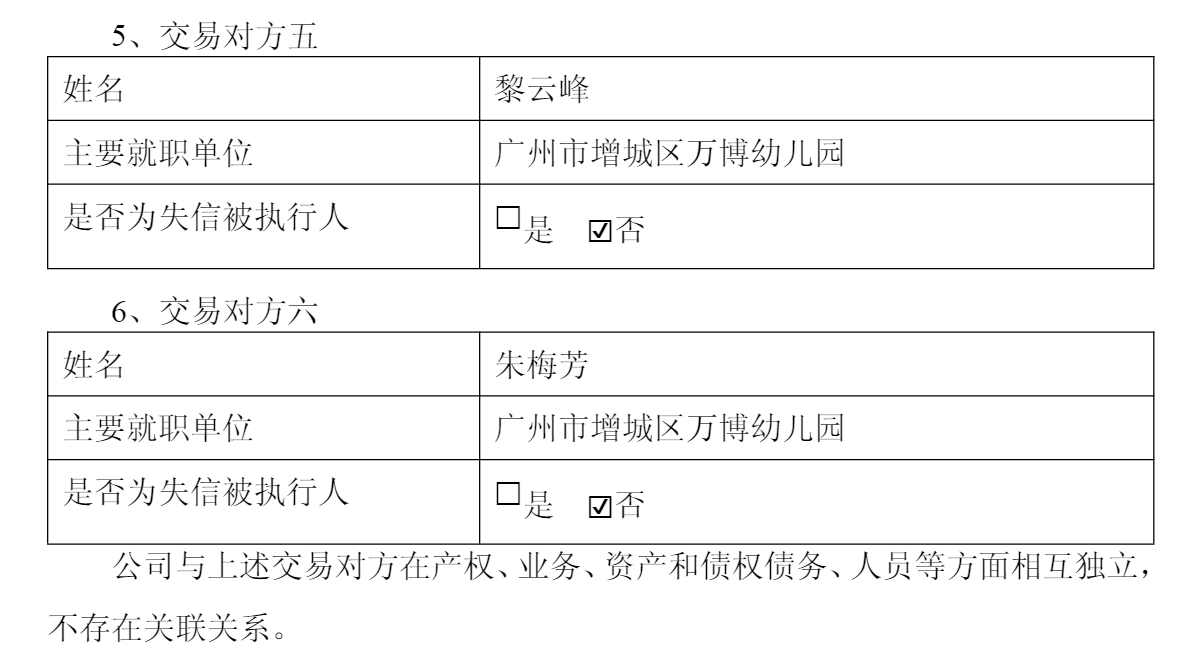
“交易前我们已对黎云峰、朱梅芳完成尽调,核查身份、资金来源、关联关系。两人配偶均为芯泰核心管理成员,股权登记在配偶名下属于家庭财产安排,出资是家庭自有合法资金,不存在代持。”纳睿雷达相关负责人在微信回复记者采访时如是表示。
在芯泰通信这笔1.62亿元现金收购之前,纳睿雷达刚刚经历了一场历时超过14个月、最终“无果而终”的跨界并购。
2025年1月,纳睿雷达披露交易预案,拟通过发行股份及支付现金的方式收购天津希格玛微电子技术有限公司(以下简称“天津希格玛”)100%股权,同时募集配套资金。天津希格玛主营光电传感器芯片、MCU芯片、触摸芯片等数模混合集成电路,与纳睿雷达的相控阵雷达主业属于完全不同的技术赛道。
纳睿雷达上市后业绩“变脸”与明显高于同行的估值,让市场质疑声量不断放大,收购半导体公司被视作提升二级市场“颜值”的手段。有媒体在交易推进过程中曾报道多个疑点:天津希格玛的有效发明专利与雷达行业并无直接相关;收购方案公开披露前夕,标的公司工商信息发生数次变更,包括曾任科大讯飞董秘的徐景明以及有科大讯飞背景的讯飞海河基金退出;参保员工仅20人,却获得了高达297%至421%的评估增值率。
交易的推进过程远比预案披露时预想的艰难。2025年5月30日,纳睿雷达董事会审议通过正式方案;6月16日,股东大会审议通过;6月26日,上交所受理申请。此后,交易便进入了反复“卡壳”的状态。
2025年7月9日,纳睿雷达收到上交所审核问询函,公司申请延期回复。与此同时,申报材料两度因财务资料“过期”而中止审核——2025年9月30日因财务资料即将到期申请中止,更新完成后仅隔数日,12月2日又收到上交所专项核查函;12月31日,评估资料再次面临到期,公司再度申请中止。2026年2月27日,公司完成评估资料更新并调整交易方案,将交易对价从最初的3.7亿元下调至3.26亿元。然而,不到一个月后的3月23日,董事会审议通过终止交易并撤回申请文件。
纳睿雷达官方给出的终止理由是“鉴于市场环境变化等因素,为切实维护上市公司及全体股东利益,经审慎研究”。公司在后续投资者调研中进一步解释,终止是“综合考量外部环境变化、交易推进周期等多重因素”后作出的决策。但客观而言,从交易结构到标的资质,这笔交易在监管审核环节遇到的实质性障碍,可能远比“市场环境变化”这一表述所涵盖的更为复杂。
前次失败对市场信心的损耗,构成了本次收购的隐性成本。2026年3月23日发布终止收购公告后,公司股价持续数月回调,截至10月16日累计下跌25.63%,最大回撤达37.7%。
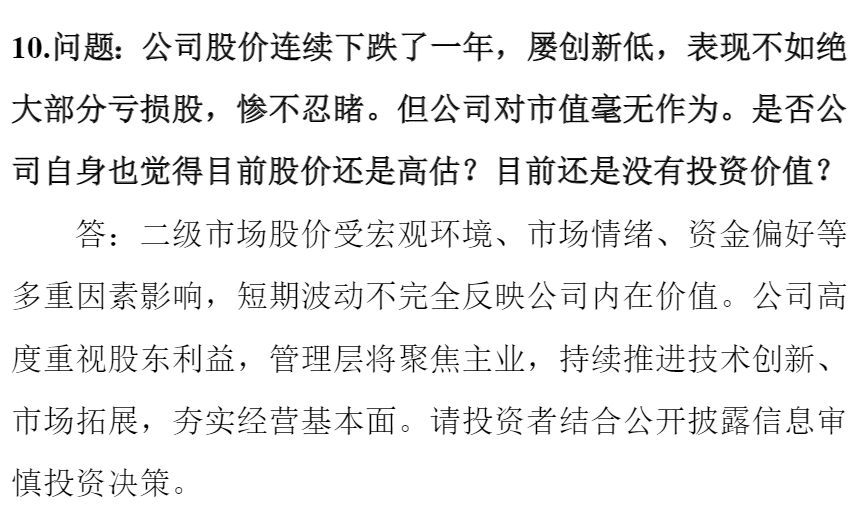
不少投资者在互动平台上直接质问公司“公司在25年牛市中不涨反跌,并且是极个别业绩增长且下跌的企业。进入26年更是快速下跌。就是为了收购一家被质疑的企业吗?”“公司股价连续下跌了一年,屡创新低,表现不如绝大部分亏损股,惨不忍睹。但公司对市值毫无作为。”公司在回复中仅表示“公司股价波动受多重市场因素综合影响”,并强调将“持续聚焦主业发展”。
前次并购折戟本应吸取教训,跨界收购需要更审慎的标的筛选、更扎实的协同论证、更充分的监管沟通准备。但从芯泰通信交易的定价逻辑(385%溢价、三年利润近乎翻倍的业绩承诺)和交易结构(纯现金支付、经营团队独立运营)来看,这些教训是否被充分吸取,仍有待观察。
 新闻
微博观影团《消失的人》北京首映免费抢票
2026-10-16
 新闻
湖南麻阳一57岁男子被悬赏通缉,村民:致一死一伤
2026-10-16