文 | 雷达财经,作者 | 周慧,编辑 | 孟帅
顶流潮玩公司泡泡玛特,近期在资本市场上频遭“冷眼”。
自 10 月 14 日以来,泡泡玛特股价连续 6 个交易日下跌。截至 10 月 22 日,公司股价报 128.5 港元/股。
不过,有着“中国巴菲特”之称的段永平却仍有意加仓,其在社交平台上回复网友称,“我应该还会再买一些,但不会超过公司的 10%,不然公司该有意见了哈。”
上海证券报根据段永平的买入区间,结合泡泡玛特的股价表现,大致测算出段永平持仓每股成本约为 150 港元。按照泡泡玛特的最新股价计算,段永平当前浮亏或达 20 亿港元量级。
雷达财经注意到,此轮泡泡玛特股价的下跌,或与其未及预期的中报表现及业绩前景的不确定性有关。
今年上半年,泡泡玛特实现营收 171.73 亿元,同比增长 23.76%;录得归母净利润 50.38 亿元,同比增长 10.14%,低于此前市场预估的 199.8 亿元营收及 66.4 亿元净利润。
另据高盛发布的渠道跟踪报告,今年三季度,泡泡玛特天猫、抖音合计销售额同比下降 30%,其中 9 月单月下降 44%。
事实上,当前国内潮玩赛道仍在持续扩容。弗若斯特沙利文数据显示,中国潮玩市场规模将在 2026 年达到 1264 亿元,并有望于 2030 年突破 3310 亿元。
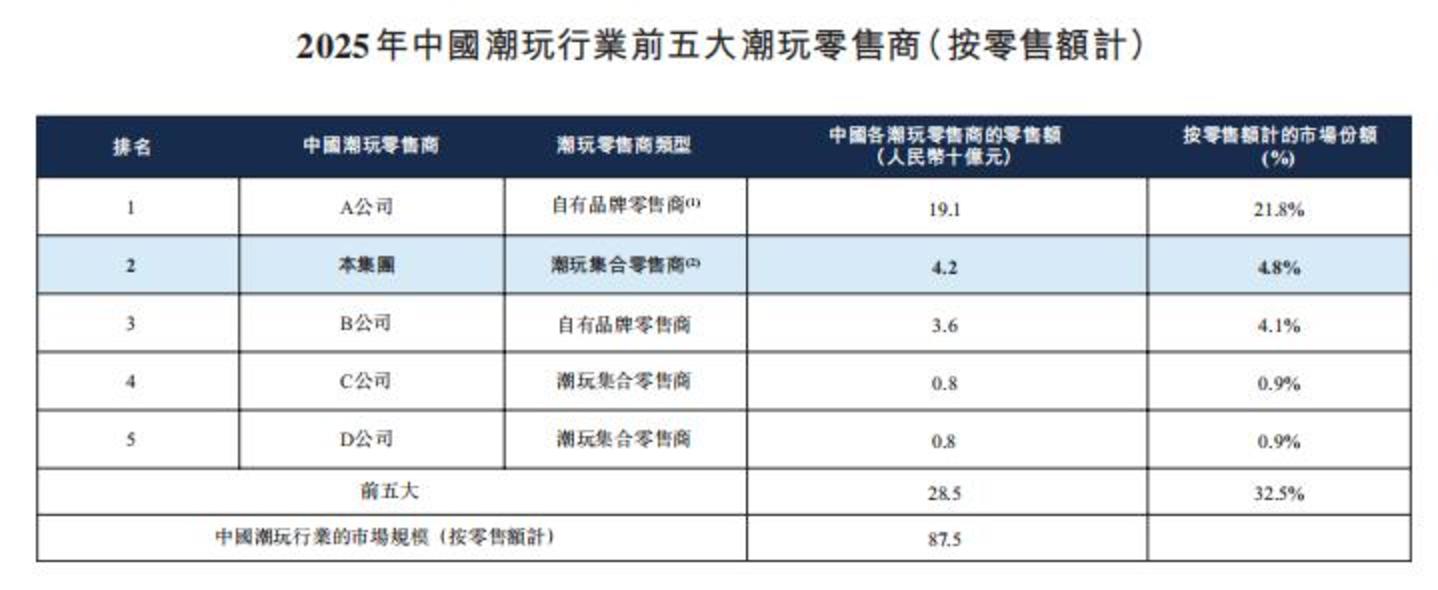
尽管泡泡玛特当前面临着市场对旗下明星 IP LABUBU 的“祛魅”,但其在国内潮玩赛道仍占据着绝对领跑地位。按 2025 年零售额计,泡泡玛特以 191 亿元的零售额、21.8% 的市场份额稳居行业第一。
投资浮亏超 20 亿港元,“中国巴菲特”仍有意加仓
天眼查显示,潮玩顶流泡泡玛特于 2020 年在港交所上市。但今年 10 月,泡泡玛特在资本市场上频遭“冷眼”。
据同花顺 iFinD 数据,自 10 月 14 日以来,泡泡玛特的股价连续 6 个交易日下跌。截至 10 月 22 日,公司股价报 128.5 港元/股,市值跌至约 1711.34 亿港元。
有网友就此事在社交平台向段永平询问称,“就机会成本而言,您现在 call 走的苹果会选择再多买点现在的泡泡玛特吗?”
对此,段永平表示,“我应该还会再买一些,但不会超过公司的 10%,不然公司该有意见了哈。网易我最多也就到过 10% 左右吧。”
至于为何将持股红线设定为 10%,段永平解释称,超过 10% 便不再是被动接受公司决策的普通股民,而是拥有了召集股东大会、请求解散公司、影响信息披露等实质性权力的重要股东。
“公司管理层和原有大股东自然会‘有意见’——因为他们知道,你的存在改变了公司的权力格局。”
事实上,作为有着“中国巴菲特”之名的投资人,段永平对泡泡玛特的态度备受外界关注。
时间线拨回至 2025 年 12 月,彼时,段永平在与万科创始人王石对话时提及,自己认可泡泡玛特创始人王宁的成功,但看不懂这家公司,也不会去投资它。
但到了 2026 年,段永平却改变了自己的看法,直言自己“连续花了好几天去理解这家公司,很久没有这种兴奋感了。”
4 月 9 日,段永平发文称,“我的泡泡玛特保险公司正式开张了”,确认布局泡泡玛特。5 月 7 日,段永平进一步表示,其已将神华都换成了泡泡玛特。
5 月 25 日,港交所披露的信息显示,段永平通过H&H International Investment,以 150 港元/股的均价买入 982.32 万股泡泡玛特,交易总额约 14.7 亿港元。增持后,其一致行动人持股比例达 5.69%,正式跨过举牌线。
此后,段永平又多次增持泡泡玛特股份。据中国证券报,9 月 1 日,段永平新增泡泡玛特 100 万股的多头仓位,平均代价为 155 港元/股,持股比例由 7.94% 升至 8.01%。此次权益增加与股本衍生工具有关。
根据段永平的买入区间,结合泡泡玛特的股价表现,上海证券报推测其持仓每股成本约为 150 港元。
与 10 月 22 日 128.5 港元/股的收盘价相比,段永平的浮亏约为 14%,其持仓账面亏损或超 20 亿港元。
而对于外界就泡泡玛特投资价值的持续追问,段永平则无奈表示,“现在搞得我像个泡泡玛特代理人似的,我以后不想再回答这种问题了,反正我的观点该说的都说了,对错过几年就知道了。”
中报业绩低于预期,三季度销售额或进一步下滑
泡泡玛特股价的持续下跌,或与公司低于市场预期的基本面,以及其业绩前景所存在的不确定性有关。
今年上半年,泡泡玛特实现营业收入 171.73 亿元,同比增长 23.76%;录得归母净利润 50.38 亿元,同比增长 10.14%。
尽管报告期内泡泡玛特仍实现了营收、净利的双重增长,但这份财报却并未达到市场预期。此前市场普遍预计泡泡玛特的半年度营收将达到 199.8 亿元,净利润触及 66.4 亿元。
纵向对比来看,泡泡玛特增长速度明显放缓:2025 年上半年,公司营收及归母净利润的同比增长率分别高达 204.45%、396.49%。
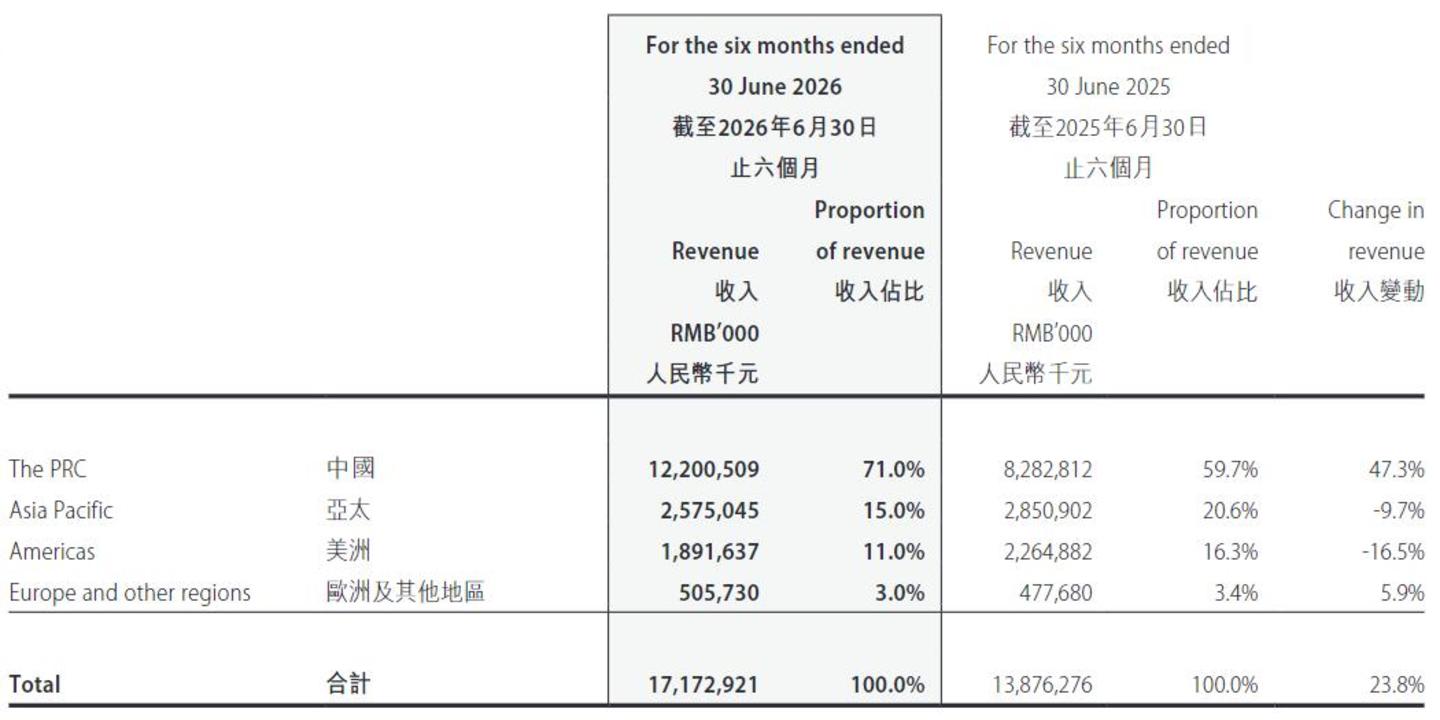
泡泡玛特财报显示,其收入按地区可划分为中国、亚太、美洲与欧洲及其他地区四个板块。
今年上半年,中国区为泡泡玛特贡献营收 122.01 亿元,同比增长 47.3%。其中,来自零售店及机器人商店的线下渠道收入约 68.69 亿元,同比增长 35.1%;线上渠道的增长势头更为迅猛,同比增长率高达 62.7%,收入约 47.79 亿元。
不过,相比于中国市场的稳健表现,泡泡玛特的海外业务则明显承压,仅在欧洲及其他地区实现同比正向增长,前者的收入规模从去年上半年的 4.78 亿元增长 5.9% 至 5.06 亿元。
同期,公司在亚太、美洲地区的收入分别为 25.75 亿元、18.92 亿元,分别同比下滑 9.7% 及 16.5%。
雷达财经注意到,上述地区营收的下滑,很大程度上源于其线上渠道的低迷表现。
财报显示,今年上半年,泡泡玛特亚太地区线上收入从 2025 年上半年的 10.69 亿元降至 6.44 亿元,降幅近 4 成,主要系来自外部的流量红利正在逐渐消退,其业务从规模扩张转向精细化运营,平台聚焦到更核心的渠道。
同期,因核心 IP 热度回归常态,线上渠道通用流量和获客能力尚处于建设阶段等因素,公司在美洲地区的线上收入同比减少 45.6% 至 7.22 亿元。泡泡玛特表示,未来将强化用户运营、恢复流量增长及转化。
值得一提的是,在今年 3 月举行的年报业绩会上,王宁在谈及 2026 年的发展规划时就曾拿 F1 打比方,“我们希望 2026 年是进到维修站加加油、换换轮胎的一年。”
“今年我们希望努力做到不低于 20% 的成长速度”,彼时王宁接连向外界释放公司后续业绩增长可能会放缓的信号,“不会追求特别激进的增收不增利式成长”。
王宁的前述表态一出,一度引发市场恐慌,业绩会举行当天,泡泡玛特股价单日跌幅超过 22%。
到了 8 月的中期业绩电话会,王宁再度放出消极信号:“今年大概率完不成年初既定的 20% 增长的目标。”
王宁直言,泡泡玛特今年下半年的压力会比上半年更大。但其表示,公司并不会采取激进策略,“我反而觉得,整个公司的治理和健康度比去年要好很多”。
如今,王宁的预测似乎正在兑现。据金融界,晨星亚洲股票分析师 Jeff Zhang 表示,根据第三方监测数据,公司三季度销售同比跌幅超过 50%。
而高盛 10 月 13 日发布的渠道跟踪报告亦显示,泡泡玛特天猫、抖音合计销售额三季度同比下降 30%,其中 9 月单月下降 44%。
美国市场同步承压,据高盛追踪的美国信用卡消费数据,泡泡玛特美国信用卡销售跌幅在 9 月边际收窄至同比下滑 50%,但整个第三季度的累计降幅仍达 58%,较第二季度的同比下滑 53% 略有恶化,反映出品牌在北美单店模型及海外拓客层面仍处于结构调整阶段。
潮玩赛道持续扩容,但 LABUBU 已遭市场“祛魅”
尽管市场对泡泡玛特的业绩前景存在忧虑,但客观来看,在国内潮玩赛道上,泡泡玛特仍领跑一众潮玩品牌。
TOP TOY 今年 3 月披露的招股书显示,按零售额计,自有品牌零售商A公司(即泡泡玛特)以 191 亿元的零售额、21.8% 的市场份额,稳居中国潮玩行业第一大零售商的位子。
另据市场研究机构弗若斯特沙利文测算,潮玩市场正从亚文化圈层跃升为主流消费赛道。2025 年,中国潮玩市场规模达到 875 亿元,同比增长 49.1%,增速领跑全球。
该机构还预测,中国潮玩市场规模将在 2026 年达到 1264 亿元,并有望于 2030 年突破 3310 亿元。而潮玩赛道的持续扩容,也意味着作为行业领头羊的泡泡玛特,仍有着较大的增长空间。
不过,昔日明星 IP LABUBU 的流量退潮,成为了当下摆在泡泡玛特面前的一大难题。
今年 6 月 25 日,泡泡玛特推出了 LABUBU 新品“复古理发店”系列。据悉,该系列共包含 6 个普通款和 1 个隐藏款,每款售价 159 元,整盒 954 元。
然而,这批新品的多个常规款却并未重现此前的抢购热潮,甚至在发售不久后便遭遇“破发”。
得物 App 价格曲线图显示,该新系列中的“雨过天晴”、“浅蓝序曲”等款在发售半小时内成交价便降至 100 元,较发售价便宜 59 元,降价幅度逼近四成。
10 月 15 日,泡泡玛特又上新了 LABUBU“一喵变猫”系列搪胶毛绒挂件。据新浪财经《次世代潮研所》栏目,这批新品在二手市场上并未出现黄牛的狂热囤货帖及代抢服务的溢价狂欢。
有黄牛坦言,自己对这套新品的溢价空间“没抱太大希望”。“溢价还是要看具体款式,目前有高有低。”他同时提到,“近期咨询这套新品的买家并不多,整体热度远不及 LABUBU 三代。”
而市场对 LABUBU 的“祛魅”,也进一步体现在公司的财报数据中。今年上半年,LABUBU 所属的 THE MONSTERS 系列产品收入出现罕见负增长。
报告期内,该 IP 实现收入 44.54 亿元,同比下滑 7.5%,营收贡献由去年同期的 34.7% 降至 26%。
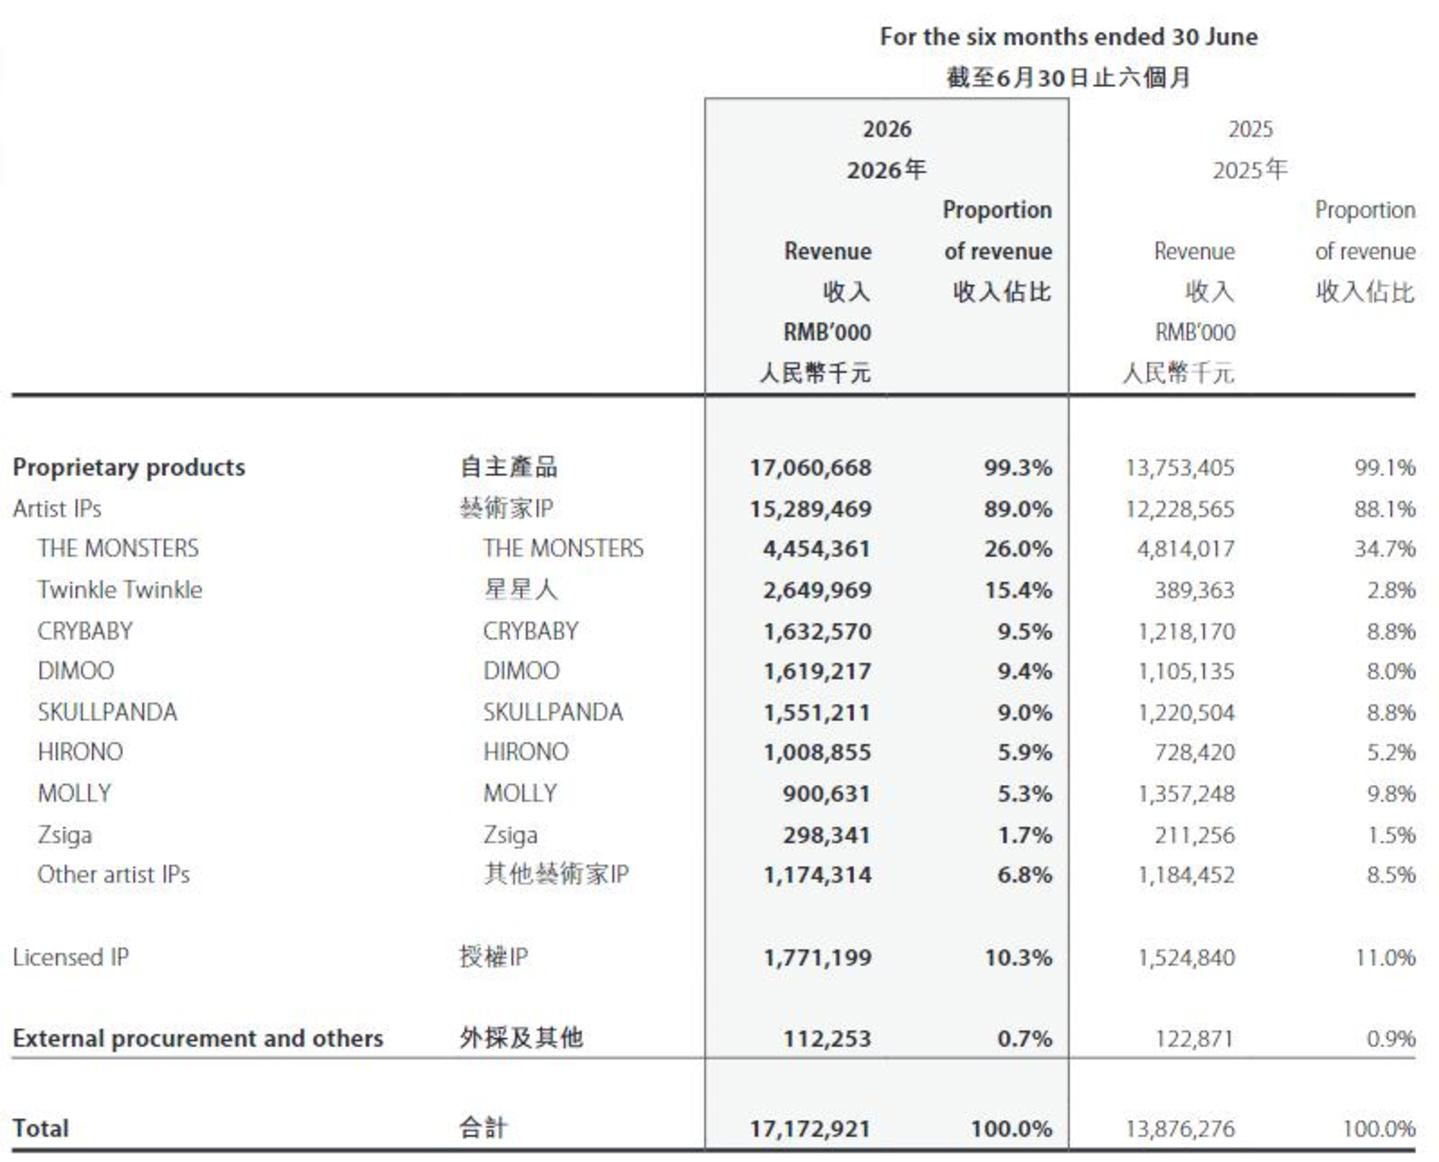
好消息是,泡泡玛特的“去 LABUBU 化”成果已初步显现。其中,星星人系列成为了公司旗下增长最快的 IP。
今年上半年,该 IP 收入同比暴增 580.6% 至 26.5 亿元,营收占比也从上年同期的不到3% 迅速攀升至 15.4%。
泡泡玛特 COO 司德表示,未来一段时间内,星星人将是海外市场的营销重点。
对于公司 IP 收入结构的变化,王宁在电话会上表示,“LABUBU 的占比只有 25% 左右,我们的整个 IP 分布,我觉得是非常健康的。”
艾媒咨询创始人张毅也指出:“单一 IP 不超 15%,腰部 IP 成基本盘,是一个更健康的状态。”
对于泡泡玛特的后续发展,雷达财经将持续关注。
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21