本文字数:2827,阅读时长大约 4 分钟
作者 |第一财经吕倩
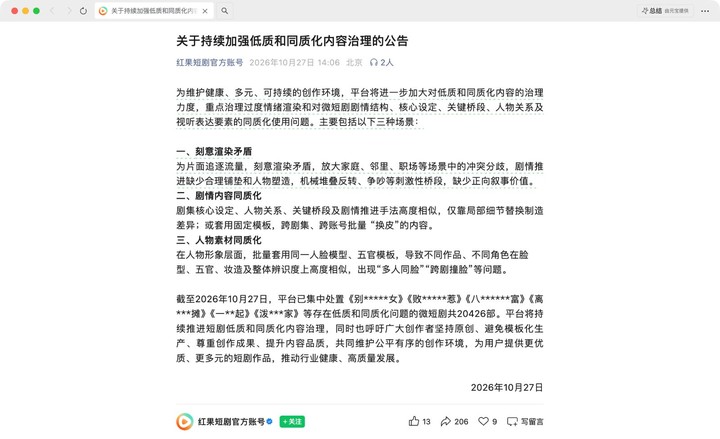
10 月 27 日,红果短剧官方出面辟谣,称网传“年化收入逼近 400 亿元”“今年营收达 420 亿至 450 亿元”等说法均不属实。
随后,抖音集团副总裁李亮公开表示,腾讯短剧、短视频业务的增长速度远超抖音和红果。
这番表态,将腾讯与字节跳动在短剧赛道的较量推到了台前。
一边是已经跑出规模的红果:QuestMobile 数据显示,2026 年 5 月,红果月活升至 3.56 亿。7 月,红果日活达到 1.68 亿,同比增长 107%,超过腾讯视频、爱奇艺、优酷、芒果 TV 四家长视频平台日活之和。
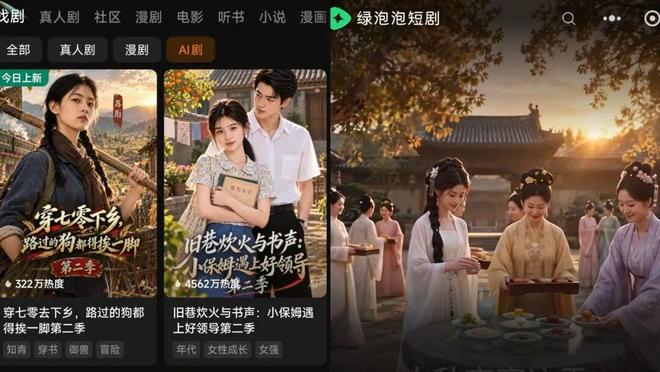
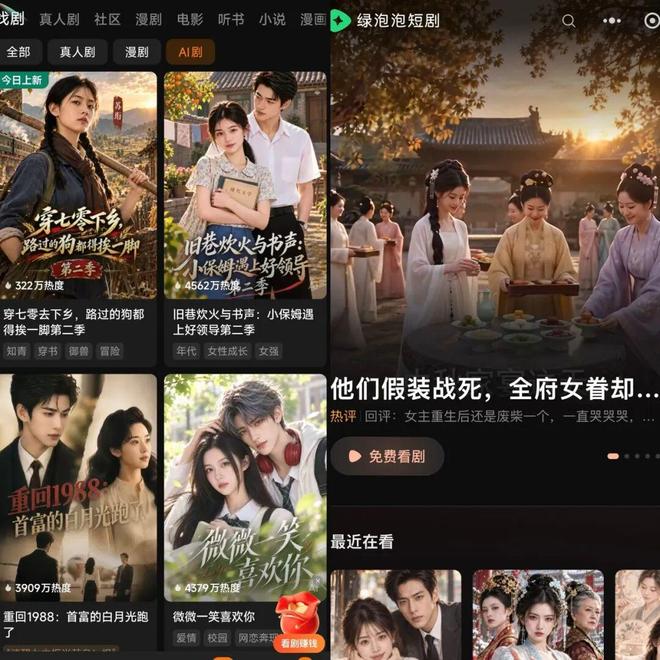
另一边是正在加速追赶的绿泡泡。腾讯将微信内原有的短剧小程序更名为“绿泡泡短剧”后,用户规模快速攀升。据 QuestMobile 数据,截至 8 月,其月活跃用户达到 1.43 亿;10 月首周周活跃用户达到 8968 万。
两组数据的统计口径和时间窗口不同,但从趋势来看,红果正在扩张规模优势,腾讯则试图借微信生态加速追赶。两家此时再度交锋,背后是 AI 技术的发展,将短剧从内容品类彻底打造为入口生意。
字节与腾讯再次交锋
红果的领先,不只是一个 App 的胜利,而是一条产业链的发力。
2023 年 8 月上线后,红果选择免费观看+广告变现的模式,绕开传统长视频的会员付费门槛。用户用观看时间换取免费内容,平台则通过广告获得收入。
随着用户规模扩大,红果逐渐形成了从 IP 供给到流量分发的闭环:番茄小说提供网文 IP,抖音负责导流,红果承接观看,再通过广告变现。在该生态圈内,红果不必每次都从头教育用户,“刷短剧”已逐渐变成用户的一种习惯。
腾讯走的是另一条路。
绿泡泡没有推出独立 App,而是直接嵌入微信。用户无需下载、注册,点开小程序便能观看。视频号可以通过剧情切片引流,“朋友在看”等功能则尝试把社交关系引入内容分发。目前,微信短剧已完成入口替换,搜索 “短剧” 默认进入绿泡泡小程序。
后来者需要投放追赶。DataEye 监测显示,2026 年 10 月 1 日至 7 日,绿泡泡累计投放素材 4.3 万组,日均投放量较节前一周增长 57%。流量、内容与营销同步推进,推动数据快速爬坡。
面对制作方,微信开放平台推出的 2026 年第四季度微短剧小程序激励活动中,接入绿泡泡联合发行机制的优质新剧,在符合条件时最高可获得 100% 收入激励,包括 90% 现金分成和 10% 广告金配赠。
绿泡泡的优势是入口轻、触达方便,短板是内容供给和用户习惯仍需建立,给到用户的内容选项并不丰富,而这一点背后又涉及内容建设、版权授权、内容方与制作方合作,以及分账体系等方面。
目前来看,字节依靠内容、算法和流量形成闭环,腾讯试图把微信的社交关系、视频号传播与小程序观看连接起来。前者已验证商业模式,后者需要先将用户注意力抢过来。
AI 没让赚钱变容易
AI 短剧行业整体看起来热闹非凡,但实际制作方正面对另一场更残酷的竞争:剧越来越容易做,能回本的却仍是少数。
AI 降低了场景搭建、人物生成和后期制作的门槛,AI 短剧、动态漫因此快速涌现。据 DataEye 数据,2026 年上半年新增 AI 短剧、漫剧约 22.19 万部,其中播放量超过 1 亿的作品只有 1055 部,占比约 0.47%;达到 5000 万播放量的作品约 2886 部,占比约 1.3%。报告估算,约九成 AI 短剧公司处于亏损状态。
酱油文化创始人黄浩南在采访中描述了行业从“做出来就可能赚钱”到“必须精挑细选”的变化。
在他看来,过去行业增长快,市场需求能够消化不少新内容。如今,团队必须花更多时间判断题材、打磨剧本和筛选 IP。某个题材在榜单上走红,不代表所有同类作品都值得跟进。尤其是篇幅较长、人物关系复杂的网文,改编成短剧时需要重新判断切入点、重组情节,不能简单把热门 IP 搬进新形式。
他举例称,年代题材曾有不错表现,但真正的难点并非追着热点拍,而是判断什么故事适合短剧的节奏,怎样在有限时长里建立人物、制造冲突并留住观众。
成本端也发生了变化。黄浩南透露,酱油文化人数有所下降,主要原因是 AI 提高了人效。他估算,标准化 AI 漫剧的单部制作成本已从此前约 10 万元降至约 4 万元。但与此同时,算力和 token 成本上升,抵消了部分人工节省。
这些数字来自经营者自身经验,并非全行业统一成本标准,但它揭示了一个现实:AI 节省了制作时间,却没有消除算力、投流、分发和回款等成本。生产效率提高,也不意味着利润率必然上升。
当越来越多团队都能快速生成视频,内容数量本身就不再稀缺。真正稀缺的是能判断观众想看什么、知道故事该如何推进,并能把作品送到合适用户面前的人。
黄浩南认为,行业里并非人人都不赚钱,头部作品依然可能获得丰厚回报,承压更明显的是中腰部项目。爆款越集中,越容易出现这样的局面:少数团队赚得更多,大量作品则难以覆盖成本。
红果与绿泡泡的竞争,也会放大这种分化。新平台能给制作方增加分发渠道,但渠道增加并不自动意味着每部剧都能获得流量。平台最终仍会把更多资源投向能带来观看时长和广告收入的内容。
AI 解决了制作问题,却没有解决“为什么看”和“谁来付钱”的问题。当产能不再是壁垒,剧本、IP 判断、用户运营和变现能力,才逐渐成为决定生死的分水岭。
出海不是躺赢
国内 AI 短剧赛道竞争日益激烈,海外市场自然成为 AI 短剧公司寻找增量的重要方向。
DataEye 在 2026 年上半年海外短剧报告中预测,全年海外微短剧市场规模将超过 60 亿美元。阅文集团披露,上半年短剧与 AI 漫剧业务收入超过 4.3 亿元,同比增长 230%。
市场在变大,但黄浩南提醒从业者:出海确实能带来收入,却不是把国内内容翻译一下、上传海外平台,就能轻松赚钱,公司主要以内容出品方身份向海外平台供稿,并未采用自建 App 的模式。
在他看来,海外短剧生意存在明显的收益分层:拥有自有 App 的平台能够掌握用户获取、产品体验和变现链路,内容供应商则主要依靠平台分成。前者有机会获得更大的收益空间,但也必须承担获客、运营和现金流压力;后者不必从零搭建平台,却很难掌握整个商业链条。
更大的挑战来自供给激增。
黄浩南称,TikTok 相关合作方对 AI 漫剧上新规模的描述,在几个月内从每月不足 1000 部,迅速上升到数千部,随后又达到十万部乃至更高量级。曾有一部作品 1 亿播放量分得 14 万美元,后来一部作品达到 5 亿播放量,却只分得 12 万美元。再后来,3 亿播放量对应的分成仅约 4 万美元。
出海并不是国内竞争的简单延伸。文化适配、题材选择、平台规则、版权合规与分成模式,都会影响最终收益。AI 能够降低制作和多语言处理成本,却不能替代对当地市场的理解;内容供给越多,制作方反而越需要找到差异化定位。
流量能把短剧推向更多人,AI 能让短剧更快诞生,但决定这门生意能走多远的,仍然是内容能否留住人,以及产业链上的每一环能否真正赚到钱。
微信编辑| 苏小
bianjibu@yicai.com
business@yicai.com
 科技
3000万招聘NPC、最高年薪千万,景区疯抢“打工人”
2026-10-08
 科技
QQ宠物登陆鸿蒙系统:会卖萌还会串门交朋友
2026-09-28
 科技
OpenAI前大牛认错!误判AI近十年,90%神经元只干一件事
2026-10-21