出品:新浪财经上市公司研究院
作者:渚
2026年10月19日晚间,国产CPU标杆企业龙芯中科披露第二次修订后的定增预案,募集资金总额由不超过23亿元大幅缩减至不超过16.21亿元,缩减幅度达29.5%。同日,公司同步披露了对上交所审核中心意见落实函的回复报告,就募投项目必要性、投资金额合理性及上市后业绩波动等核心问题作出回应。
从取消全部补充流动资金项目到压缩GPU研发募资逾五成,再到坦言“龙芯CPU产品本身竞争力不够”,此次方案调整不仅折射出监管层对科创板再融资审慎性的强化,更将公司在连续亏损、现金流承压、前次募投效益待验等多重困境下的资本运作风险暴露于聚光灯下。
对于投资者而言,定增规模调减本身未必是坏事——少圈钱、少摊薄,逻辑上更克制。但真正需要追问的是:“瘦身”是主动的战略聚焦,还是审核压力与市场约束下的被动收缩?在连续三年亏损、前次募投项目效益尚未充分兑现的背景下,新一轮募资所指向的盈利拐点,究竟还有多远?
补流被砍、GPU募资腰斩,监管压力是核心推手?
本次修订并非简单的总量削减,结构变化透露了更多信息。原方案中4.83亿元的补充流动资金项目被整体取消,通用GPU研发项目的拟用募资额从3.6亿元压缩至1.65亿元,降幅约54%;而基于Xnm工艺的信息化芯片研发及产业化、CPU关键核心技术研发两个项目,分别维持9.71亿元和4.85亿元的募资规模不变。调整后,两大核心芯片项目合计占募资总额的90%,集中度显著上升。
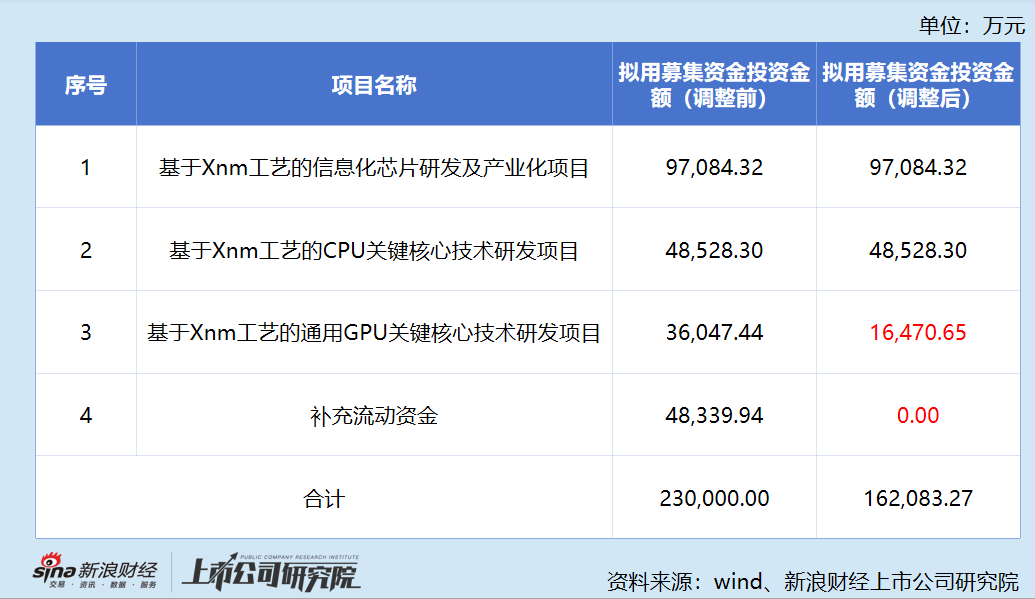
表面上看,这是一次“聚焦主业、去虚向实”的主动优化。但深入分析不难发现,调整更多源于审核压力下的被动应对。截至2026年6月末,公司总资产29.57亿元,总负债6.60亿元,资产负债率仅为22.34%;上半年经营活动现金流量净额虽仍为-9073.64万元,但同比改善71.89%。在这一财务结构下,论证补充流动资金的紧迫性确实面临较大难度。换言之,补流项目的取消并非公司主动放弃流动性管理,而是为了满足审核要求不得不做出的让步。
事实上,公司多项流动性指标不容忽视。
其一,货币资金呈逐年递减趋势。2022年末至2025年末,公司货币资金余额分别为6.96亿元、4.98亿元、4.49亿元和3.46亿元,四年间缩水过半。虽然上半年通过加强回款管理使经营现金流有所改善,但在持续高强度研发投入的刚性支出下,仅靠内生造血能力难以支撑未来三年的研发转型需求。这也正是本次定增的现实动因,但也恰恰说明公司对再融资的依赖程度较高。
其二,存货规模居高不下。最近三年末,公司存货账面价值分别为9.68亿元、9.00亿元和8.50亿元,占总资产比例维持在24%-27%的高位区间。2026年上半年计提存货跌价损失7465.54万元。高存货既反映了公司为应对供应链不确定性所做的战略性备货,也暗含了产品出货不及预期带来的跌价风险。
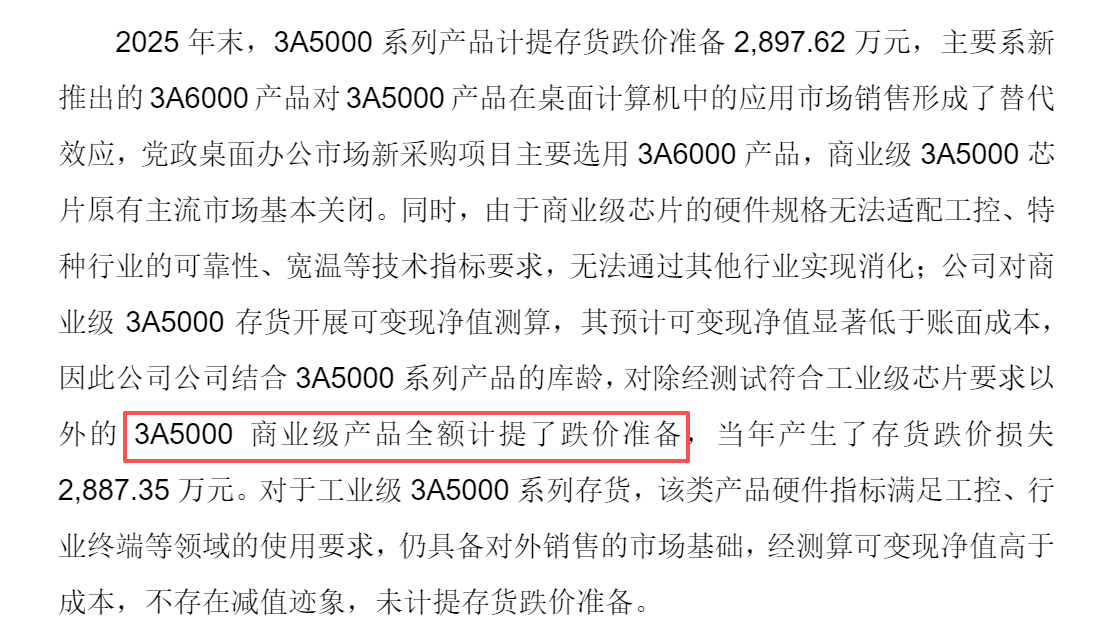
在存货规模长期处于高位的背景下,叠加政务采购需求不及预期、行业芯片迭代提速的双重冲击,部分旧型号库存的减值风险已经落地。2022年至2024年电子政务采购市场持续低迷,未按照预期启动全面替代,3A5000系列芯片及相应整机实际出货量未达预期目标。此阶段,龙芯发布3A6000新一代处理器,同期各CPU厂商均完成主力产品迭代。基于谨慎性原则,公司已对3A5000商业级芯片全额计提了跌价准备。
其三,应收账款风险持续存在。最近三年末应收账款账面价值分别为4.84亿元、4.97亿元和4.71亿元,占比约12%-15%。公司虽加强了催收力度,上半年收现比提升至1.32,但在政务类客户占比较高的业务结构下,回款周期的改善空间受制于财政预算和执行节奏,具有较强的外部不可控性。
更为值得关注的是GPU项目的资金缺口。尽管募资额被压缩54%,但项目总投资额仍维持3.6亿元不变,差额部分需公司以自有资金填补。在公司持续亏损、货币资金逐年递减的背景下,GPU项目的实际推进速度是否会出现打折,值得持续跟踪。
亏损确在收窄,但主业真的好转了吗?
自2022年6月科创板上市以来,龙芯业绩经历了由盈转亏、亏损扩大的过程。2022年归母净利润尚有5175.20万元(同比已下滑78.15%),2023年即转为亏损3.29亿元,2024年亏损进一步扩大至6.25亿元,2025年虽有所收窄但仍亏损4.55亿元,三年累计亏损超过14亿元。
2026年上半年,公司实现营收2.72亿元、同比增长11.64%,归母净利润-2.24亿元、同比减亏23.96%,呈现边际改善态势,但扣非净利润仍为-2.41亿元,经营性现金流仍为负值。
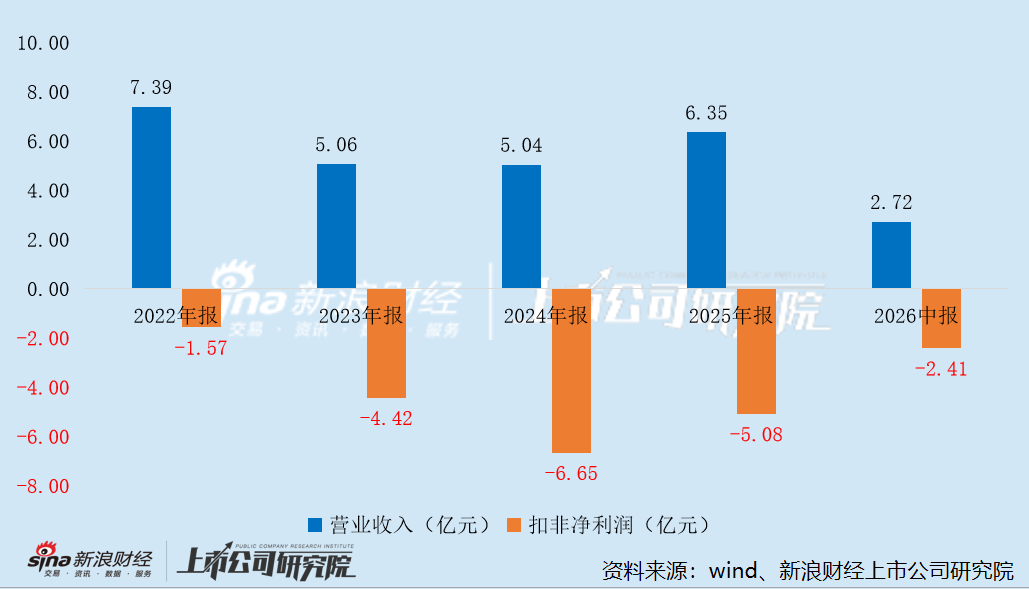
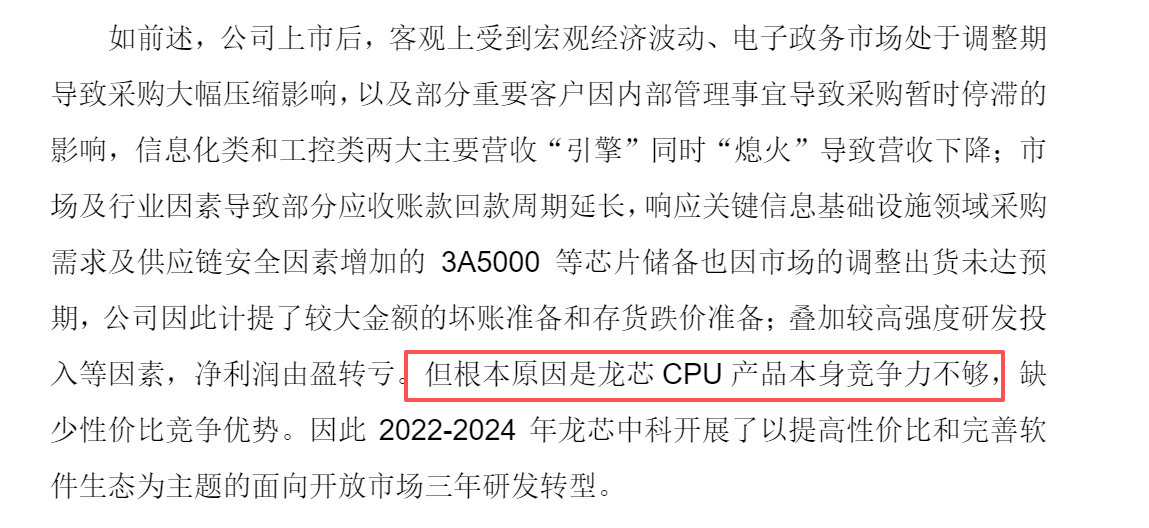
公司对业绩波动的归因是多元的:宏观经济波动、政务采购压缩、客户采购停滞导致传统营收引擎增长放缓;3A5000等芯片储备出货未达预期引发存货跌价准备计提;应收账款回收周期延长带来信用减值损失;以及持续高强度的研发投入。
然而,在这些表层原因之下,公司自己也承认“根本原因是龙芯CPU产品本身竞争力不够”。这一表述实质上揭示了国产CPU企业在自主指令集生态尚未成熟阶段所面临的商业化困境:技术自主可控的战略价值毋庸置疑,但从实验室性能到市场性价比的转化仍需漫长跋涉。
从业务结构看,2026年上半年信息化类芯片营收同比增长27.84%至1.47亿元,毛利率大幅提升至58.67%,主要得益于高毛利技术授权业务的交付和新桥片降本效应;但工控类芯片营收同比减少22.55%,安全应用市场的恢复节奏仍不稳定。产品结构的高度波动性使得公司盈利能力的可持续性面临考验。
龙芯中科将2025年至2027年定义为“三年市场转型期”,核心目标是从政策性市场向开放市场拓展,从技术补课转向生态建设。本次定增募投项目正是这一阶段的研发载体。然而,这一转型面临着多重不确定性。
首先是生态建设的长周期性。LoongArch作为独立于X86和ARM的第三套指令系统,其软件生态的完善需要数年乃至数十年的持续投入。尽管Debian等国际开源社区已开始常态化支持龙架构,但在商业应用软件、行业解决方案层面的适配广度和深度仍有巨大差距。生态短板直接制约了龙芯CPU在开放市场的渗透速度。
其次是竞争格局的动态演变。在国内信创市场,海光信息(基于X86授权)、飞腾信息(基于ARM授权)等竞争对手凭借更好的软件兼容性占据了相当份额;在国际市场,Intel、AMD的产品迭代速度远超龙芯。龙芯需要在性能追赶的同时,构建差异化的生态壁垒,这对资源配置的精准性和执行效率提出了极高要求。
最后是GPU赛道的极高门槛。全球GPU市场高度集中于NVIDIA、AMD等少数巨头,国内亦有壁仞科技、摩尔线程等本土企业竞相布局。龙芯首款通用GPU芯片9A1000虽已回片且功能基本符合预期,但距离形成规模化商用、实现与CPU的深度协同仍有较长路程。在募资被压缩的情况下,GPU研发的推进节奏是否会受到影响,是公司需要持续关注并向市场透明沟通的问题。
IPO的钱花完了,换来了什么?
讨论本次定增,无法绕开前次融资的答卷。
龙芯中科于2022年6月登陆科创板,IPO募集资金总额约24.62亿元,投向先进制程芯片研发及产业化项目、高性能通用图形处理器芯片及系统研发项目及补充流动资金。然而,上市以来的经营表现与前次募投的预期效益之间存在显著落差。
一方面,公司在IPO后迅速陷入持续亏损,2023年至2025年扣非净利润分别亏损4.42亿元、6.65亿元和5.08亿元,表明IPO募资并未有效扭转公司的盈利困境。同期,研发投入合计超15.5亿元,累计营收仅约15.45亿元——每一元营收都需要匹配一元以上研发支出,收入增长几乎完全被研发吞噬。
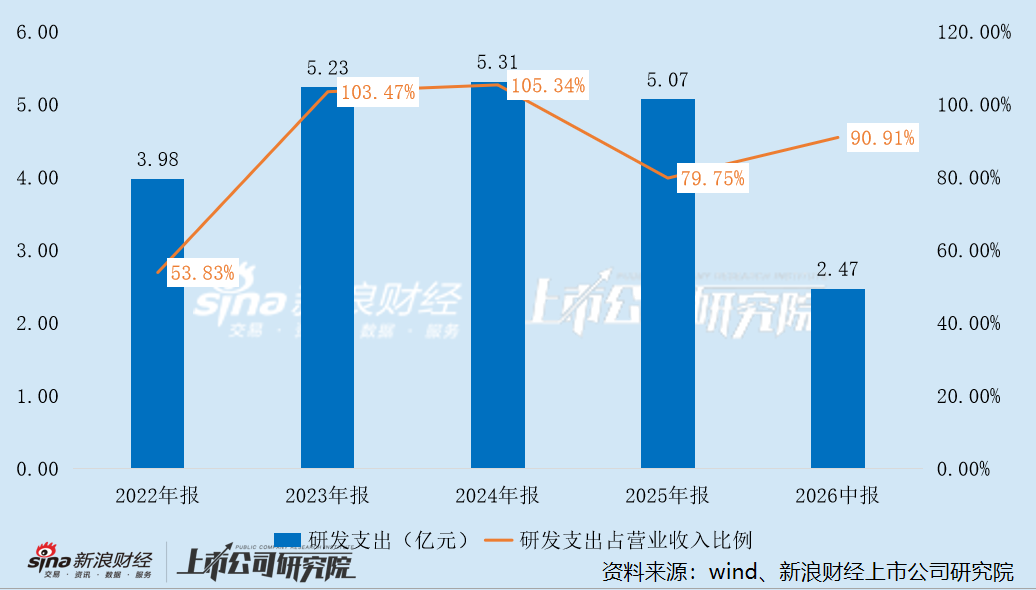
另一方面,公司在本次问询回复中表示,2022年至2024年的三年研发转型期是在“IPO募集资金支持下”完成的,重点开拓服务器CPU市场和积累GPU技术。但从财务结果看,这段时期的产出与投入之间的匹配度并不理想——3A5000系列芯片因市场窗口变化,商业级产品已全额计提跌价。投资者真正担心的是,3A6000 会不会重复同样的剧本?
在此背景下启动新一轮大额定增,市场难免追问:前次募资的使用效率和项目效益是否经过了充分评估?本次募投项目在立项论证、进度管控和效益测算方面,是否有实质性的改进措施?尤其是在GPU领域,IPO时即规划了10.5亿元的“高性能通用图形处理器芯片及系统研发项目”,如今又规划3.6亿元的通用GPU关键核心技术研发项目,两者之间的衔接关系、是否存在重复建设、前期投入形成的技术资产能否有效复用等问题,均需公司向投资者给出更清晰的说明。
 财经
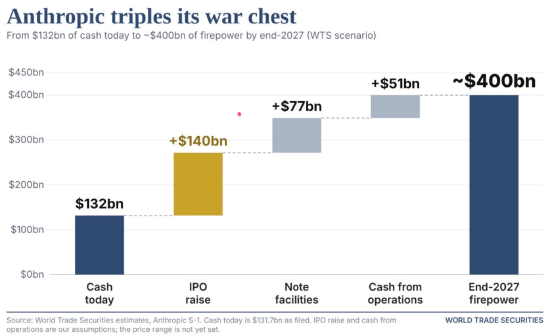
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27