摩根大通固定收益策略团队杰伊·巴里等人表示,美联储周三大概率维持利率不变,但鹰派异议票可能不止一张;而对美债市场而言,下周财政部的季度再融资公告才是真正的重头戏。
美联储预计按兵不动,鹰派异议浮现
议息前夕,美债收益率维持区间波动,收益率曲线趋平1个基点。摩根大通与市场共识一致,预计美联储按兵不动,但克利夫兰联储主席哈马克、达拉斯联储主席洛根料将投出鹰派异议票,明尼阿波利斯联储主席卡什卡里也有加入的风险。
真正的看点在于主席沃什如何解释:为何9月在核心PCE环比0.2%时选择加息,却在预期下一期读数为0.3%时选择观望。摩根大通认为,若沃什回避解释,市场会将其视为鸽派信号。
再融资前瞻:规模不变,措辞该改
财政部将于11月2日公布季度融资估算,11月4日发布完整再融资公告。摩根大通预计附息债拍卖规模维持不变。基本面数字是:2026财年赤字1.992万亿美元,仅比该行预测窄280亿美元;2027财年赤字预测维持1.960万亿美元。对应2026年私人部门净借款2.038万亿美元、2027年2.202万亿美元,其中2027年短期国债净供给将增加9910亿美元,为2023年以来最多的一年。
摩根大通直言,从审慎债务管理角度,财政部应从“预计未来几个季度维持拍卖规模”的指引中删去“至少”二字。事实上,财政部借款咨询委员会(TBAC)8月已建议更新措辞以保留灵活性。
但财政部对收益率水平的忌惮显而易见:8月其将“评估潜在的增加”改为“评估未来的变化”,两周后又意外上调长端回购规模。该行据此判断,现有指引将延续至2027年,拍卖规模在2027年8月前不变,此后开启多个季度的加量,且集中在2至10年期。
4.1万亿美元缺口
按现行拍卖安排,2027至2030财年资金缺口高达4.1万亿美元。报告认为,削减长端拍卖以压低收益率缺乏结构性意义,只会把融资压力转向短债。按其预测,短债占可流通债务比例将在2027年底升至24%、2028年底达25%,未偿债务加权平均期限未来两年缩短约3个月至66.9个月。
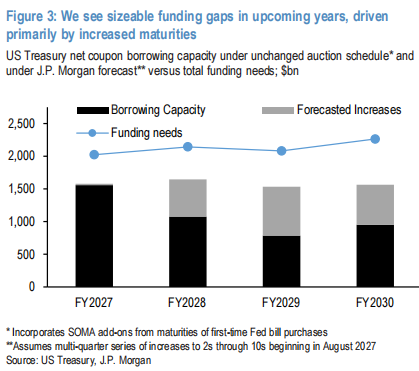 未来几年将出现较大的资金缺口
但短债需求弹性存疑:货币基金规模增速已降至数年最慢,外国官方持有近月回落,稳定币规模18个月停滞不前,交易商被迫承接更多供给。与之相对,长端需求火热:今年以来30年期拍卖的终端需求为历史最强。
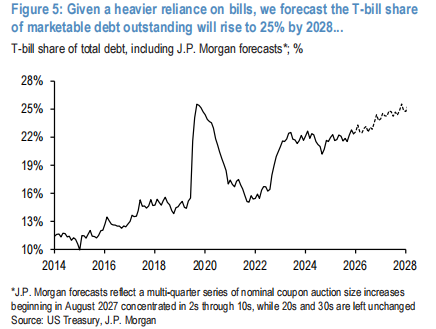 短债占可流通债务比例走势升至25%
仓位变化
持仓上,该行美债客户调查显示久期超配已升至2025年11月以来最高水平,建议继续持有10s/30s做陡策略,并平掉10年期IOTA(通胀互换与TIPS的利差)多头,该交易建仓以来亏损2.5个基点。
数据面上,美国CPI通胀互换今年日均成交116亿美元,同比增长57%,已相当于TIPS成交量的48%。技术上,2年期美债收益率在4.60%-4.63%遇阻,除非标普500指数跌破7500-7600点关键支撑,四季度前端利率料维持区间震荡,上沿看5.00%;下方短期支撑在4.825%,若收益率继续下行,4.35%-4.43%一带是更坚实的底部区域。
 财经
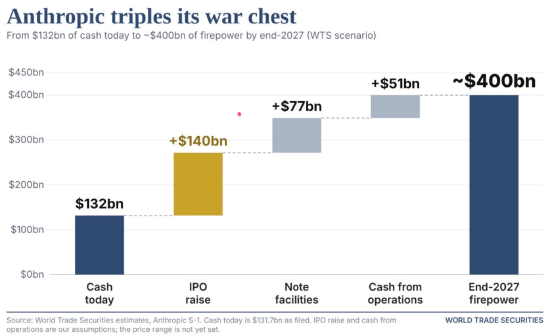
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27