瑞银发布研报称,药明康德(02359)第三季业绩再度胜预期并上调指引,将目标价由243.9港元上调至255.9港元,重申“买入”评级,并维持该公司为其CRO板块首选。
药明康德2026年第三季收入166亿元人民币(下同),同比升38%、按季升1.1%,高于该行及市场预期;经常性收入同比升43.5%。股东应占净利润80亿元,同比升128.6%、按季升23.6%,大致符合该行预期的85亿元、高于市场预期的72亿元。经调整非国际财务报告准则净利润68亿元,同比升61.3%,高于该行预期的62亿元。经调整毛利率同比扩张4.9个百分点。截至第三季末,持续经营业务在手订单767亿元,同比升36.4%,增速较第二季末的25.2%进一步加快,为2027年收入增长提供良好能见度。
该行指出,小分子CDMO及TIDES收入仍为主要增长动力。化学业务收入同比升48.6%至144亿元,其中小分子开发及生产收入同比约升55%至86亿元;TIDES收入同比约升52%至43亿元,管理层将2026年同比增长指引由先前45%上调至约47%。检测业务收入同比升32.7%至14亿元;生物业务收入同比升14.4%至8亿元。公司进一步上调2026年整体收入指引至610亿至619亿元,持续经营业务收入同比增长指引上调至40%至42%,并维持经调整非国际财务报告准则净利率具韧性的指引;资本开支计划修订为80亿至85亿元,经调整自由现金流指引上调至145亿至155亿元。
 财经
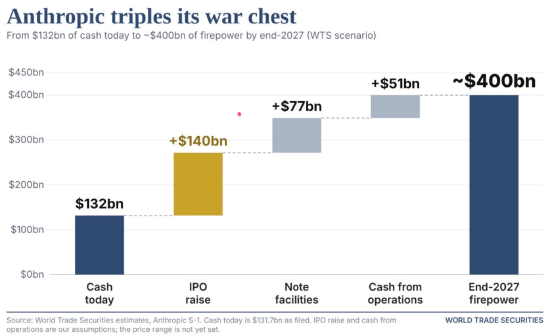
资管机构:2027年末 Anthropic现金储备有望接近4000亿美元
2026-10-27