比起储能设备成本,全球储能投资方正越发看重一个指标:可融资性(bankability)。
可融资性越高,项目收益确定性越高,投资风险越小。相比于用低价换高风险,稳定收益才是长久之计。
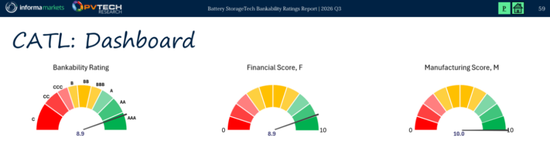
10月15日,全球光伏与储能权威研究机构PV Tech Research发布2026年第三季度《电池储能可融资性评级报告》(Battery StorageTech Bankability Ratings Report)。宁德时代储能可融资性评级达到最高的AAA级。而达到该评级的企业全球仅两家,均是中国企业。
在二季度之前,AAA评级由特斯拉与另一家中国企业占据。宁德时代自二季度升入AAA后,储能可融资性最高梯队已经由中国企业主导。
该系列报告核心用途是帮助开发商、EPC、独立发电商和金融机构在采购与项目融资中识别供应商的履约与财务风险,在全球储能采购与融资决策中具有重要参照地位。宁德时代的评级抬升,意味着其财务与交付能力正在被国际融资体系以更高标准重新定价。中国储能供应商的“收益可靠性”,正成为全球市场通行证。
可融资性,全球电站投资的核心指标
储能建设关乎中国“双碳”目标,亦关乎全球能源安全与能源转型。储能设施投资亦离不开金融系统的深度支持。
据第三方测算,2026年—2028年中国新型储能领域的项目建设年度资金需求达1500亿元—2000亿元,至2060年新型储能累计融资需求预计为7万亿元—10万亿元。更不必提全球市场需求。
这些资金很难只靠企业“自掏腰包”。据北京绿色金融与可持续发展研究院今年发布的《绿色金融支持储能加速发展报告》,主流储能项目建设期通常采用“30%项目资本金+70%债务融资”的资金结构。换言之,高达七成资金来自银行等金融机构。
与一次性采购设备不同,储能投资人不仅要考虑建设成本,还要评估电池衰减、设备故障、运维支出、系统可用率,以及电力市场价格变化对项目收益的影响。任何一个环节出现偏差,都可能影响项目实际回报,甚至改变其偿债能力。
Capcora与Suena Energy今年7月联合发布的白皮书明确指出,银行在放贷时关注的不是储能项目在乐观情景下能赚多少,而是在最不利的市场条件下能否持续偿还债务。它们会重点审查偿债覆盖率(DSCR),并用保守假设对财务模型进行压力测试。这意味着,一个项目如果无法通过可融资性评估,即便技术方案再先进,也无法获得债务杠杆,资本结构将被迫全部依赖股权,规模化和落地速度都会受到根本性制约。
因此,可融资性逐渐成为全球大型储能项目评估供应商的重要指标。它的核心是项目未来现金流稳定性,在储能项目建立、融资、保险、交易等全金融生命周期中担当信任基石作用。
宁德时代何以将可融资性做到“金字塔尖”
那么,中国企业是如何将可融资性做到全球“金字塔尖”的?拆解宁德时代登顶AAA评级的方法来看,背后由三个层层递进的因素支撑:底层设备质量,契约与服务保障,以及企业主体信用。
首先,设备质量永远是储能项目可靠收益的基础。
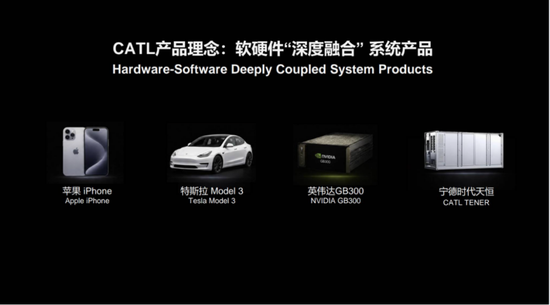
宁德时代储能技术中心主任吴殿峰日前对媒体强调,公司在高质量电芯的基础上,搭建起了整站集成的“参天大树”。在公司理解中,储能整站系统并非将电芯、电池管理系统(BMS)、变流器(PCS)和能量管理系统(EMS)简单组合即可,而应当做到软硬件深度融合。他以苹果iPhone、特斯拉Model3等软硬件协同设计为范例,表示宁德时代天恒储能系统沿用了这样的集成思路,让系统浑然一体,在整站层面经得起可靠性验证。
这背后是长期工程与数据积淀。据悉,宁德时代已积累约3000个储能项目的运行经验,每年测试超过10万个电池,累计数据超过5000亿条。这让公司得以打通电芯到子系统、设备及整站的逐级适配。
从投资方反馈来看,高质量设备不是成本负担,反而有望提升项目内部收益率(IRR)。深圳华工能源技术有限公司CEO任峰日前对记者表示,据公司测算,采用宁德时代设备的独立储能项目总投资成本,相比采用其他设备的独立储能项目总投资成本高3%—4%。而设备性能对收益率影响的指标有8个,如果某家设备商每个指标比其他企业高1个百分点,累加就超过8%。所以宁德时代设备的整体收益仍然有明显优势。华工能源注重把可验证的运行数据套入财务模型,关注总体测算结果,而非只关注设备价格。
在设备质量可靠的基础上,长期服务协议(LTSA)等服务契约,又成为可融资性的第二层保障。
据了解,宁德时代长期服务协议(LTSA)为电站容量、稳定性等运营指标兜底,将开发商的风险转移为供应商的合同义务。LTSA也正成为储能行业越来越通行的做法。
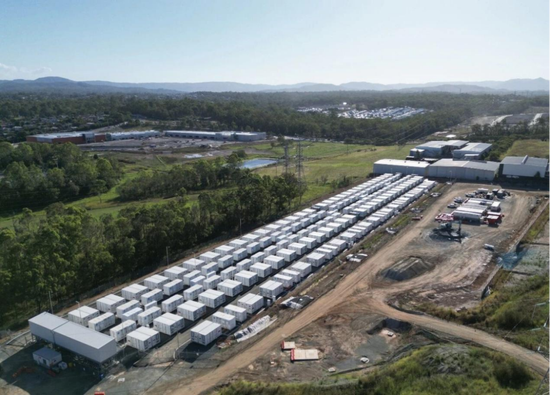
澳大利亚Supernode储能项目,宁德时代是独家系统供应商
典型案例是澳大利亚Supernode项目。该项目是澳大利亚国家电力市场(NEM)规模最大的在运电池储能项目,总规模超3GWh,宁德时代是独家系统供应商,并签署了全周期LTSA。LTSA内容覆盖状态实时监测、性能持续跟踪与预防性维护。三期项目成功获得4.69亿澳元融资交割,累计融资约12亿澳元。国际银团明确将LTSA视为项目长期合同能够履行的“技术背书”。
服务方面,宁德时代今年还在厦门建设了整站级实证平台,为储能系统开展整站测试与技术尽调。相较于单一部件测试,整站验证有助于提前识别设备在协同运行、环境适应及电网交互中的潜在风险,为投资方提前规避损失。
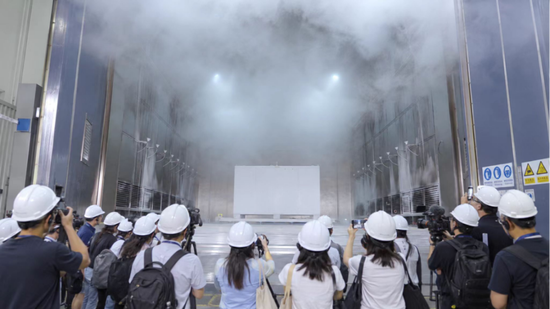
宁德时代厦门实证储能科技研究院测试现场
第三层因素,则是企业主体信用的兜底保障。
虽然储能项目融资背书正从主体信用转向资产信用,但主体信用依旧是一项重要参考指标。储能资产的运营周期可能长达20年以上,投资人需要了解供应商能否持续经营、兑现质保与服务承诺。
PV Tech Research的可融资性评级分析将公司财务健康、制造能力和既往项目表现等纳入评价框架。三季度报告给宁德时代制造能力打出最高10分,财务状况8.9分,远高于报告中绝大部分可比公司。
报告还考虑了宁德时代既往大型项目的表现,例如智利阿塔卡马绿洲项目(1.25GWh)、智利Malgarida太阳能电站项目(1GWh)等。大型项目已实际交付,并且能做到在不同国家和电网环境下交付,大量项目持续稳定运行,出现问题后能够及时处理,这些都是投资方“通过历史推测未来”的基础。
由此来看,宁德时代储能获得AAA评级,并非单一技术指标的胜出,而是设备制造可靠性、服务契约可靠性与企业主体信用可靠性共同支撑的结果。
可融资性为国内储能行业健康发展提供支点
回看国内,部分市场观点对明年新型储能装机预期偏弱。背后痛点在于长期收益机制不清晰。而可融资性正是破题点之一。
“现阶段缺的不是储能产能,而是可持续、可预期的商业模式。”一位资深储能专家日前对记者表示,储能行业当前最大的痛点是收益机制不稳定,投资回报波动大,企业不敢大规模布局。
收益机制不稳定,背后诚然有市场政策待完善等原因。该专家称,未来需进一步厘清储能作为独立调节资源的市场地位,明确容量补偿、辅助服务、现货市场多重收益合法合规,减少各地政策反复调整带来的投资不确定性。
但是,储能电站自身的可融资性,亦是稳定我国储能收益机制不可或缺的一环。宁德时代董事长曾毓群曾在2025世界储能大会上直言储能寿命虚标问题,部分项目实际运行寿命远低于承诺,甚至不到承诺时间的25%。
若没有项目自身可靠性打底,市场交易收益又从何谈起?明晰长期收益机制,必须以可融资性为基。
从行业发展趋势看,储能正在从设备采购逻辑迈向资产运营逻辑。宁德时代通过电芯、系统集成与全生命周期服务的协同布局,尝试将产品性能转化为长期资产价值。
当行业竞争从“谁的设备更便宜”转向“谁能让资产长期、稳定地创造收益”,可融资性有望成为储能市场走向成熟的重要标尺。对于整个行业而言,只有将可靠性、履约能力与长期收益纳入竞争框架,储能项目才能更好地获得金融系统支持,实现健康、可持续发展。
作者:王玉晴