来源:中信证券研究
文|王喆 敖翀 祖国鹏 拜俊飞 商力 任丹
展望26Q4,紧缩预期扰动仍存,供给约束与低库存继续支撑部分商品价格。铜价有望高位运行,煤价旺季或上行,原油预计高位震荡,橡胶有望偏强运行,黄金ETF及央行购金需求有望为金价托底。电解铝成本支撑仍存,中期供给压力上升。碳酸锂关注供应恢复与需求放缓带来的压力,钢铁、铁矿石预计低位筑底,硅产品等待库存与政策指引。
▍供给约束延续,原油、煤炭及橡胶价格仍有支撑。
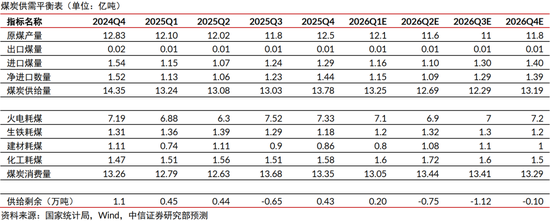
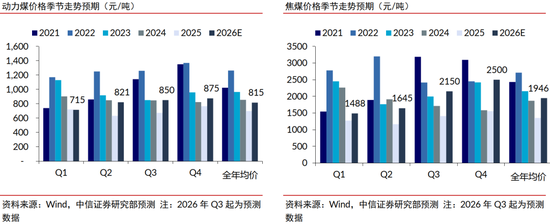
中东冲突反复、海峡航运风险及全球原油库存低位继续限制油价下行空间,但当前价格已处高位,进一步上涨仍需供应扰动强化。煤炭方面,国内安监约束延续,产量释放仍受影响,火电需求保持韧性,化工耗煤有望随检修结束而回升,我们预计四季度供需维持紧平衡。橡胶方面,主产区树龄老化叠加强厄尔尼诺影响,减产预期升温,胶价有望保持偏强运行。
▍黄金买盘韧性支撑价格,铜价关注低库存与年底关税节点。
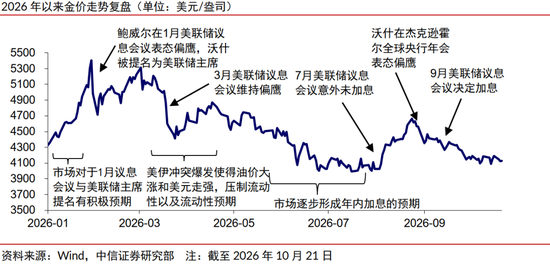
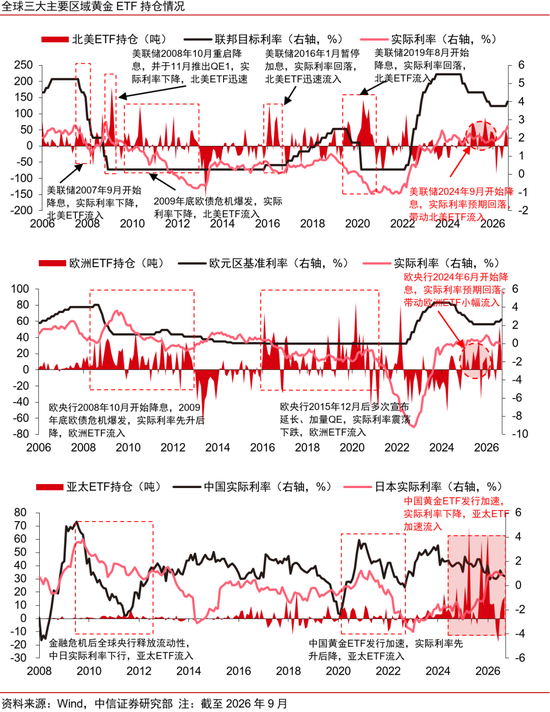
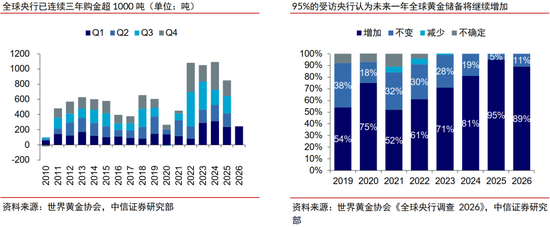
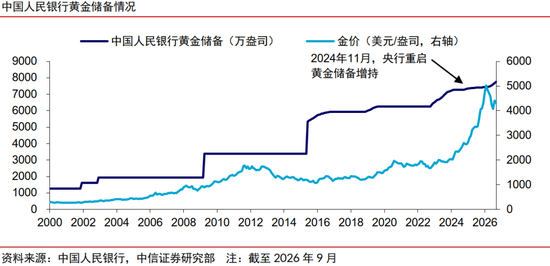
尽管美联储加息及紧缩预期对金价形成扰动,9月全球黄金ETF仍净流入67吨,投资需求呈现韧性;全球“去美元化”趋势及央行购金需求延续有望为金价形成有效托底。
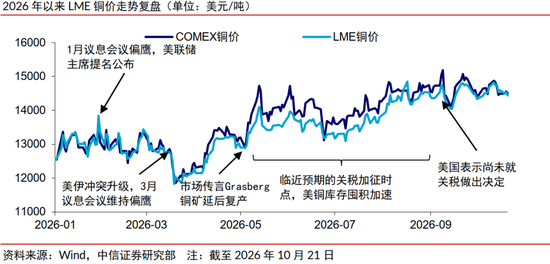
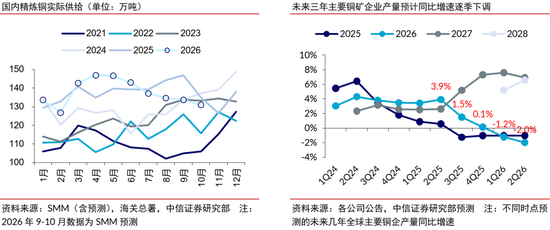
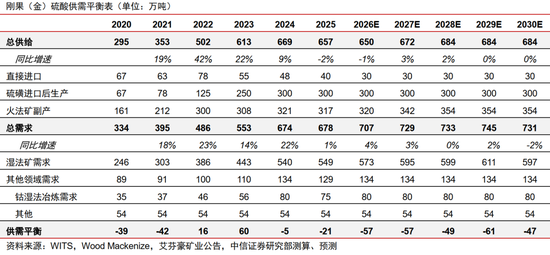
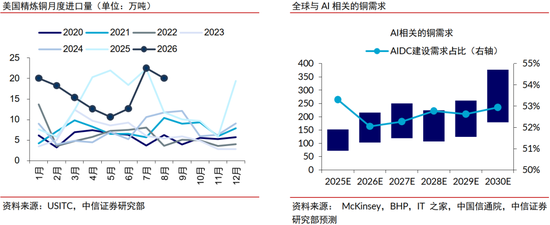
铜方面,矿端增量预期持续下修,极端天气及硫酸等辅料供应扰动或进一步约束生产,国内精炼铜供给收缩与低库存支撑价格高位运行。美国精炼铜关税延后尚未取消,年底预期节点前的补库需求或带来额外价格弹性。
▍铝价成本支撑仍存,锂价关注供应恢复与需求增速变化。
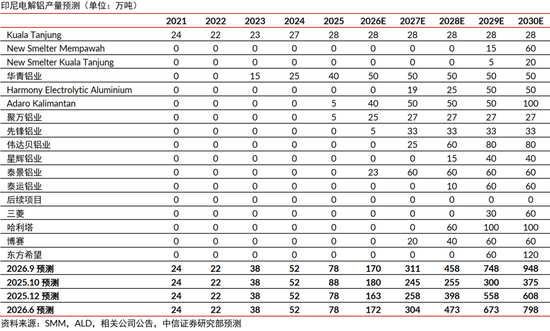
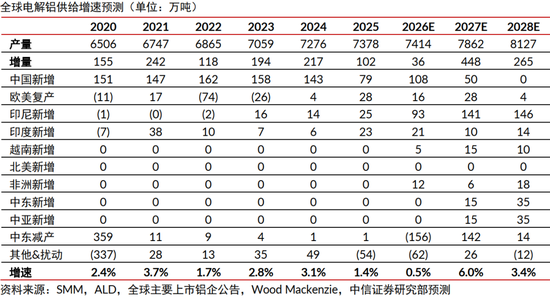
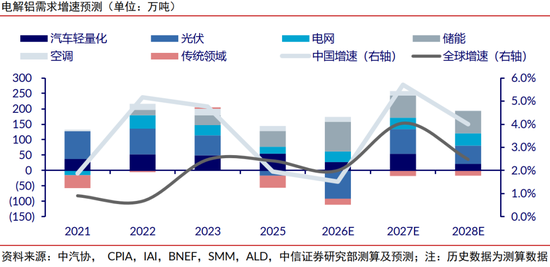
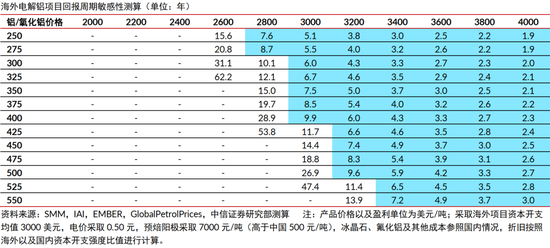
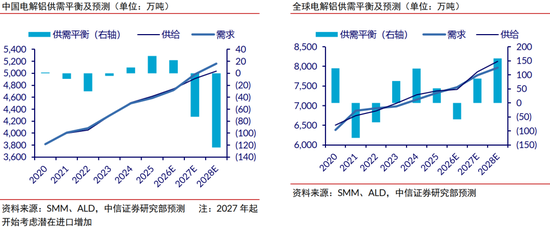
印尼扩产及中东复产使中期电解铝供给压力上升,但海外边际产能成本及新增项目投资回报要求仍为铝价提供支撑,我们预计26Q4国内铝价为22500元/吨。
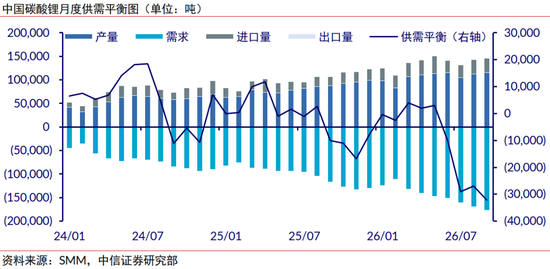
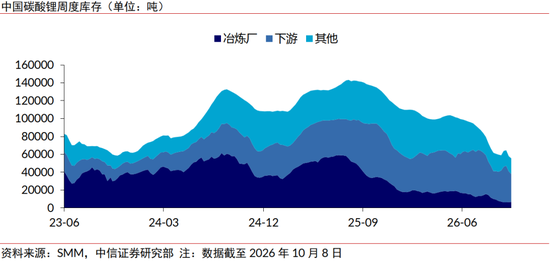
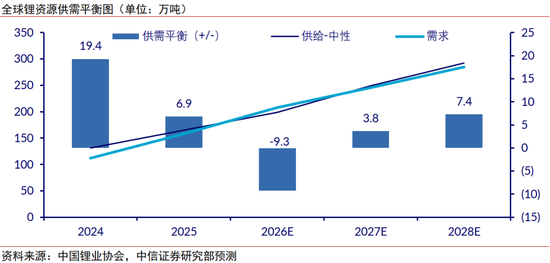
碳酸锂当前库存仍低,但电池排产与锂盐采购需求增速或放缓,非洲锂精矿到港增加有望带动供应恢复,锂盐去库速度或随之放缓,价格面临调整压力。
▍钢铁、铁矿石延续偏弱格局,硅产品关注库存与政策节奏。
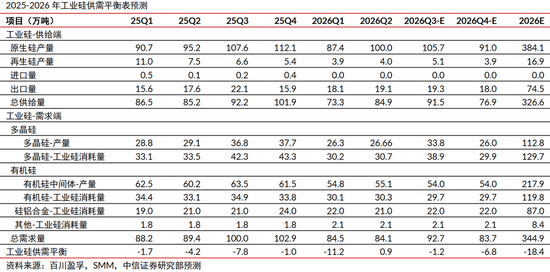
地产、基建及制造业投资走弱继续压制钢材需求,出口边际改善与供给收缩尚难改变行业低位筑底格局;铁矿石港口库存偏高,西芒杜等项目逐步放量,中期供给压力仍存。多晶硅与工业硅逐步进入枯水期,供给有望季节性回落,但光伏需求偏弱及多晶硅高库存仍制约价格表现,后续重点关注库存去化与“反内卷”政策进展。


▍26Q4大宗商品价格展望。
1)能源:我们预计布伦特原油价格在100美元/桶附近高位震荡,动力煤旺季均价或升至875元/吨。
2)我们预计有色:黄金、LME铜价格运行区间分别为4000~4500美元/盎司、14000~15000美元/吨,国内铝价为22500元/吨,碳酸锂价格运行区间为10~12万元/吨。
3)黑色:我们预计热轧板卷价格运行区间为3150~3400元/吨,铁矿石为88~100美元/吨。
4)其他:我们预计多晶硅、工业硅期货主连均价分别为36000元/吨、8500元/吨,橡胶期货主连价格在19000~21000元/吨区间偏强运行。
▍风险因素:
全球贸易争端加剧的风险;地缘冲突超预期缓和;高价下需求增长低于预期;流动性宽松程度不及预期;上游供给增长速度超预期;企业海外资产的经营风险;企业新增产能建设进度不及预期;安监、环保形势严峻程度超预期。
▍投资策略:
展望26Q4,商品价格预计延续分化。我们认为,供给约束与低库存支撑铜价,安监约束与需求韧性支撑煤价;预计原油高位震荡,橡胶有望偏强运行。黄金ETF及央行购金需求有望为金价托底。电解铝成本支撑仍存,中期供给压力上升;碳酸锂关注供应恢复与需求放缓带来的价格压力,钢铁、铁矿石预计低位震荡,硅产品关注去库与“反内卷”政策。