 来源:公告
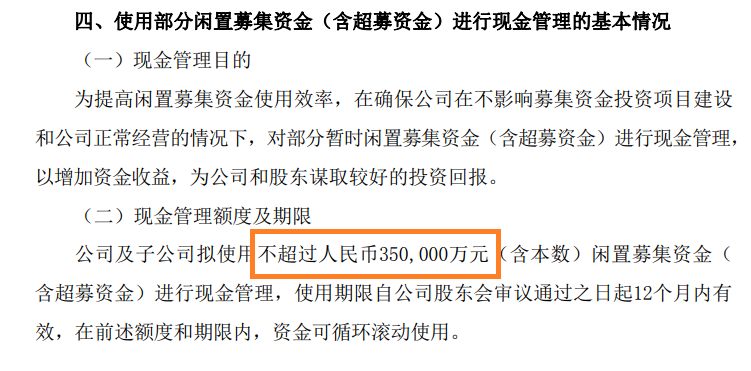
那么问题来了,一个账上47亿元现金加上IPO募资净额或超80亿元、有息负债仅1.4亿元、计划使用不超过35亿元理财的嘉立创,为什么要去港股募资?既然自有资金约47亿元且有息负债寥寥,为什么不先用自有资金推进项目,而非要同时保留大额理财、去香港再融一笔?
已有57亿元投资计划 去PCB能利用率仅77%
2026年8月末,也就是A股IPO募资到账不久,嘉立创宣布全资子公司先进电子拟在珠海市斗门区富山工业区投资建设PCB、PCBA等生产基地并扩大电子元器件购销业务,购地约95亩、计划总投资15亿元、固定资产投资不低于8亿元、建设周期36个月。项目投产初始运行期3年,公司承诺平均新增年产值不低于10亿元、年税收不低于2500万元。项目正式运营考核期内,公司承诺新增年产值不低于15亿元、新增年税收贡献不低于5000万元。
一边是42亿元A股IPO募投扩产,一边又要投资15亿元在新基地扩产,嘉立创目前正在建设(或即将建设)的投资项目金额至少有57亿元。
在已有57亿元投资计划的背景下,嘉立创再去港股募资扩产的必要性几何?是否会有产能过剩的风险?
 来源:招股书
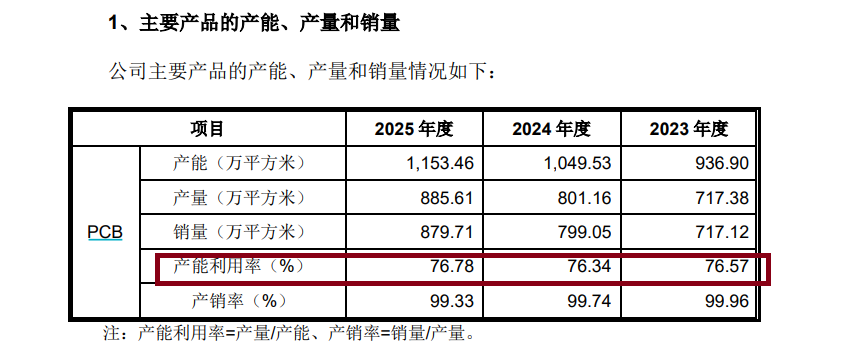
2025年,嘉立创PCB业务产能利用率76.78%,不足77%。77%这个数据不算低,但也不算高,但考虑到上述57亿元募投项目达产后,产能会急剧放量,公司产能过剩风险值得高度关注。
与77%产能利用率形成对照的,是持续加速的资本开支。公司2024年资本开支增加约25%,2025年增加约33%,2026年上半年增速仍在34%左右。77%的产能利用率与“42亿+15亿”的扩产之间,目前缺少一座可验证的桥梁。
嘉立创预计今年前三季度预告归母净利润同比增长78.76%—118.48%。有投资者对公司业绩高增长、扩产保持乐观。但也有投资者表示谨慎,认为今年业绩爆发很大程度上由AI硬件创新的周期性浪潮驱动,而硬件研发需求本身具有高波动性。