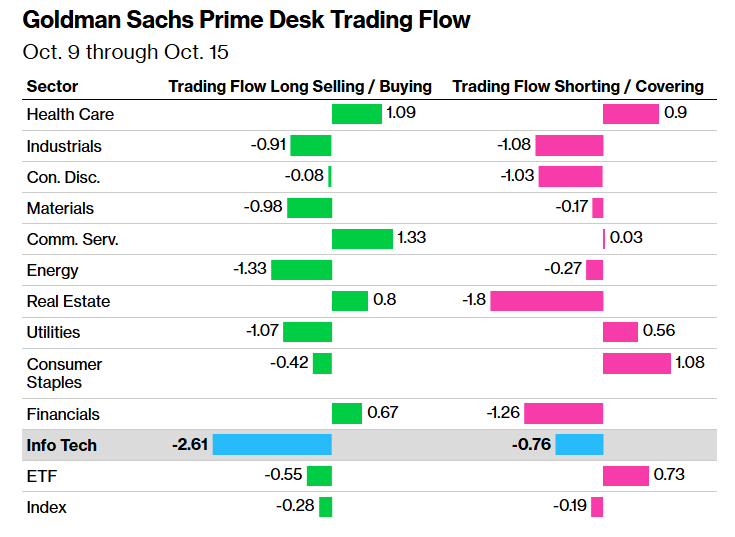
不过,对冲基金仍持有庞大的科技股头寸。高盛报告称,科技板块净配置占其全球主经纪业务账簿的23.5%,仍处于过去五年90%分位水平。但基金态度已趋于谨慎,其净杠杆率——衡量多头头寸超过空头头寸程度的指标——降至48.6%,为一年低点。
真正的触发器:AI融资链条的信用裂缝,而非估值本身
AI交易在全球范围平仓,更底层的催化剂在于AI基础设施的融资结构正在暴露信用风险。以CoreWeave为样本:其2032年期债券利差突破1000个基点,五年期CDS触及1117个基点的历史新高,隐含约63%的五年内违约概率;股价单日暴跌15%,债券价格跌至面值80美分以下。Nscale的IPO也遭遇压价,部分投资者主张的估值较300亿美元目标折让37%—47%。
这指向一个比“估值太高”更棘手的问题:AI基建的支出节奏与收入节奏之间存在结构性错配——GPU、数据中心、电力等昂贵支出先发生,收入端却要等待通电、验收和客户实际启用;融资成本越高,项目对延期和利用率不足的承受能力就越弱。当市场定价核心从“算力需求有多大”切换为“谁来为高昂的资本成本买单”时,最先被抛售的必然是那些资产负债表最脆弱、对融资条件最敏感的环节——半导体、新型云服务商、高杠杆AI标的,而非现金流充沛的超大型科技公司。
分歧的本质:去杠杆进行到哪一步了
当前华尔街的核心分歧,不在于AI的长期需求是否存在,而在于去杠杆是否已经走完了大部分。
偏谨慎的一侧(高盛部分团队):从一年维度看,AI仓位似乎已相对出清;但切换到三年维度,全球AI股票净配置仍处第83百分位,AI组合多空比3.27仍处第64百分位。摩根大通的TPM仓位指标处于约第46百分位的中性区间,远高于7月底低点时的第19百分位,意味着“进一步去杠杆”的空间依然存在。高盛亚洲团队的交易反馈显示,台湾市场此次抛售的“投降”程度不及7月,暗示后续可能仍有抛压。
偏积极的一侧(摩根士丹利、美银):大摩认为大部分股票持续数月的估值调整接近尾声,经历大幅调整后科技巨头估值已接近历史周期低谷,而AI基建核心芯片的价格、订单和盈利趋势等基本面指标尚未呈现相应程度的恶化,回调后的逢低买入机遇正在形成。美银的看涨逻辑类似——市场已在提前折价未来的融资压力,但现货价格韧性和推理需求仍能支撑较长时间的盈利扩张。
两者的分歧可以归结为一个判断:融资端的信用收缩,究竟是对AI长期叙事的实质性破坏,还是一次对过度杠杆的强制清理,而需求端本身并未恶化。 高盛内部也有类似的平衡表述——其分析师Mark Wilson承认资本支出与盈利增长的“二阶导数”将从当前水平放缓,但强调价格已在相当程度上反映了这一预期,并援引OpenAI CFO的表述称算力需求端尚无放缓证据。
总之,目前的撤离不是聪明钱在系统性放弃科技股,而是在融资条件收紧的约束下,被迫把仓位从“高杠杆的AI敞口”压缩为“低杠杆的确定性持有”。减持的烈度反映的是杠杆的脆弱性,而非对AI叙事的终审判决。
因此,AI股票的反弹需要关注垃圾级AI资产的止跌信号以及净杠杆率是否企稳回升,48.6%的一年低点如果继续下探,说明去杠杆仍在推进;若在后续数据中出现连续企稳,则指向抛压边际衰减。
此外,债券市场与股票市场的背离是否收敛也是关注信号。本轮下跌中,10年期美债收益率在通胀超预期的情况下反而回落至数周低点,债券在替美联储完成收紧、同时也在定价增长风险。如果债市信用利差停止走阔、垃圾级AI债券收益率见顶回落,将是比股价反弹更可靠的转折信号。
 财经
中选“三重门”:战争、财政和AI
2026-10-16